
Por que investir? Investir pode dar uma finalidade ao dinheiro que você consegue poupar, ajudando a buscar a preservação do poder de compra e a construir recursos para objetivos futuros.
Mas isso não significa que todo mundo precise começar agora.
Antes de procurar ações, CDBs, fundos ou o investimento que “rende mais”, vale observar sua própria realidade: quanto você ganha, quanto gasta, se possui dívidas, quais são seus objetivos e se consegue separar dinheiro sem comprometer despesas essenciais.
Investir pode fazer parte de uma vida financeira mais organizada. Porém, não substitui planejamento e não representa um caminho rápido para enriquecer.
Por que investir dinheiro?
Investir significa direcionar parte dos recursos disponíveis hoje para uma finalidade futura.
Por isso, o investimento deve ser visto como uma ferramenta, e não como um objetivo por si só.
Você não precisa investir apenas porque outras pessoas estão investindo ou porque determinado produto ficou popular. Antes de escolher onde colocar seu dinheiro, a pergunta mais importante é entender para que ele será usado.
O Portal do Investidor também relaciona a decisão de investir aos objetivos financeiros e ao uso futuro dos recursos.
Na prática, investir pode cumprir algumas funções importantes.
Uma delas é buscar uma remuneração para o dinheiro que não será utilizado imediatamente. Dependendo do investimento escolhido, isso pode ocorrer por meio de juros, participação em resultados ou valorização.
Outra função é acumular recursos para objetivos específicos. Uma viagem, um curso, a troca de um veículo, a entrada de um imóvel ou outros projetos podem exigir meses ou anos de planejamento.
Investir também pode ajudar na tentativa de preservar o poder de compra ao longo do tempo, já que os preços não permanecem iguais para sempre.
Isso não significa, porém, que todo investimento necessariamente supera a inflação ou apresenta ganhos.
Por isso, em vez de perguntar:
“Onde todo mundo está investindo?”
uma pergunta mais útil seria:
“Para que eu quero investir esse dinheiro?”
Ponto importante: você não precisa investir porque “todo mundo está investindo”. Precisa entender se isso faz sentido para sua realidade, seu orçamento e seus objetivos.
Essa mudança ajuda a evitar um erro comum entre iniciantes: escolher um produto antes mesmo de saber qual será a função daquele dinheiro.
Poupar e investir são a mesma coisa?
Não exatamente.
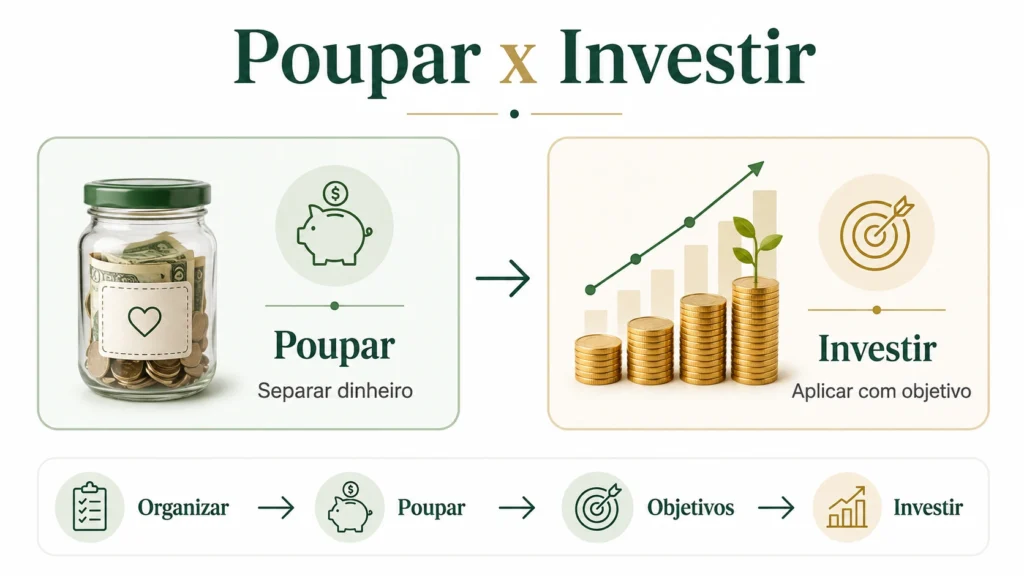
Poupar significa criar uma sobra entre aquilo que você recebe e aquilo que gasta. Investir significa escolher onde aplicar parte dessa sobra de acordo com seus objetivos e necessidades.
Imagine alguém que consegue separar R$ 200 por mês depois de pagar as despesas necessárias.
Em seis meses, essa pessoa terá acumulado R$ 1.200 com os próprios aportes.
Antes mesmo de discutir rentabilidade, ela já realizou algo importante: criou uma margem entre receitas e despesas.
A partir daí, surge outra decisão:
onde manter esse dinheiro?
A resposta depende da finalidade.
Se o valor fizer parte de uma reserva para imprevistos, facilidade de resgate e baixo risco ganham importância.
Se estiver destinado a um objetivo distante, outras características podem entrar na análise.
Por isso, a sequência costuma ser mais próxima de:
organizar → gastar menos do que ganha → poupar → definir objetivos → investir de acordo com esses objetivos.
Se ainda não existe nenhuma sobra no orçamento, começar por investimentos provavelmente não resolverá o problema.
Nesse caso, vale primeiro entender como organizar a vida financeira antes de investir.
O que acontece com o dinheiro que fica parado?
Um dos motivos para entender por que investir está relacionado à inflação.
De acordo com o Banco Central, inflação é o aumento dos preços de bens e serviços e implica redução do poder de compra da moeda.
Isso significa que um mesmo valor em reais pode comprar quantidades diferentes de produtos em momentos diferentes.
Imagine apenas como exemplo que determinado conjunto de compras custe R$ 100 hoje.
Se esses produtos ficarem mais caros ao longo dos anos, os mesmos R$ 100 poderão não ser suficientes para comprá-los novamente.
O saldo continua mostrando R$ 100.
O que diminuiu foi aquilo que esse dinheiro consegue comprar.
É por isso que manter recursos que não serão utilizados durante muito tempo sem qualquer remuneração merece atenção.
Entretanto, existe uma diferença importante entre buscar preservar o dinheiro da inflação e conseguir fazer isso.
Nem todo investimento supera a inflação.
Rentabilidade, impostos, taxas, prazo e oscilações podem afetar o resultado.
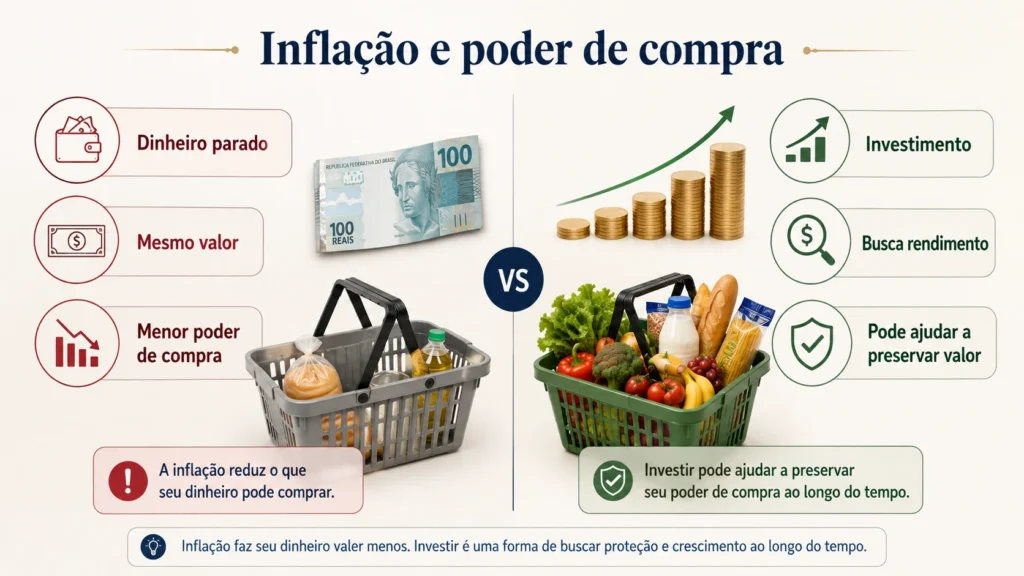
Portanto, investir não oferece uma proteção automática contra a alta dos preços. O investimento apenas permite buscar uma remuneração para o capital de acordo com as características do produto escolhido.
Quais são os principais motivos para começar a investir?
Não existe uma única razão válida para todas as pessoas.
Os melhores motivos para investir costumam estar ligados ao que você pretende fazer com seu próprio dinheiro.
Construir uma reserva financeira
Imprevistos fazem parte da vida.
Uma despesa médica inesperada, um problema no veículo, perda temporária de renda ou algum reparo urgente em casa pode exigir dinheiro rapidamente.
Ter uma reserva pode reduzir a necessidade de recorrer imediatamente ao cartão de crédito, cheque especial ou empréstimos.
Mas esse dinheiro possui uma função específica.
Na reserva de emergência, buscar a maior rentabilidade possível normalmente não deve ser a prioridade. Liquidez, risco, simplicidade e facilidade de acesso precisam entrar na decisão.
Se você quiser aprofundar essa etapa, veja também Onde Deixar a Reserva de Emergência?, em que comparamos características importantes das alternativas utilizadas para esse objetivo.
Realizar objetivos
Investir também pode transformar uma vontade em um planejamento mais concreto.
Talvez você queira viajar daqui a dois anos.
Pode querer estudar, trocar de carro, reformar sua casa, iniciar um projeto ou juntar dinheiro para a entrada de um imóvel.
Quando existe um objetivo definido, algumas perguntas começam a ganhar sentido:
Quanto dinheiro será necessário?
Quando você pretende utilizá-lo?
Quanto consegue separar regularmente?
Qual nível de risco é compatível com esse prazo?
O Portal do Investidor recomenda justamente observar prazo, liquidez e risco antes de escolher um investimento para determinado objetivo.
Isso mostra por que procurar simplesmente “o melhor investimento” pode ser uma pergunta incompleta.
Preparar-se para objetivos de longo prazo
Alguns projetos estão muitos anos à frente.
A aposentadoria é um exemplo, mas não é o único.
Educação dos filhos, projetos familiares ou construção de patrimônio também podem exigir planejamento prolongado.
Ter mais tempo disponível pode facilitar a acumulação gradual de recursos. Porém, isso não significa garantia de atingir determinado patrimônio.
O investimento funciona como uma das ferramentas disponíveis para direcionar dinheiro ao futuro.
Buscar preservar o poder de compra
Como vimos, a inflação pode diminuir o que determinada quantia consegue comprar.
Por isso, alguns investidores procuram aplicações que tenham possibilidade de acompanhar ou superar a inflação no período necessário.
Novamente, objetivo não significa garantia.
O resultado dependerá das características do investimento e das condições encontradas ao longo do caminho.
Criar o hábito de acumular patrimônio
Nem sempre o principal benefício inicial está no rendimento.
Muitas vezes, está no comportamento.
Quando alguém passa a separar parte da renda regularmente, começa a direcionar recursos para necessidades futuras em vez de consumir tudo no presente.
Imagine uma pessoa que consegue investir R$ 100 por mês.
Isoladamente, o valor pode parecer pequeno.
Entretanto, ela começou a criar um processo de acumulação.
Se sua renda ou capacidade de poupança aumentar posteriormente, os aportes também poderão aumentar.
A constância não garante riqueza. Porém, pode ajudar a construir uma relação mais planejada com o dinheiro.
Leitura complementar: se você gosta de aprender sobre dinheiro por meio de livros, veja também 6 Livros Sobre Dinheiro, Riqueza e Sucesso: Vale a Pena Ler?. O conteúdo analisa ideias presentes nessas obras e também suas limitações, sem apresentar livros como fórmulas automáticas de enriquecimento.
Ter mais opções financeiras no futuro
Acumular recursos pode ampliar suas possibilidades.
Quem possui uma reserva consegue enfrentar determinados imprevistos com recursos próprios.
Quem já acumulou parte do dinheiro necessário para um projeto pode depender menos de crédito.
Da mesma forma, possuir algum patrimônio pode aumentar as alternativas disponíveis diante de mudanças profissionais ou familiares.
Isso não significa conquistar automaticamente “liberdade financeira”.
Significa algo mais concreto:
ter recursos próprios pode ampliar suas opções de decisão no futuro.
Por que investir não significa simplesmente “fazer o dinheiro trabalhar para você”?
Você provavelmente já encontrou a frase:
“Faça o dinheiro trabalhar para você.”
Ela é bastante usada quando se fala em investimentos, mas precisa de contexto.
Ao investir, uma pessoa direciona capital para algum ativo ou operação financeira.
Dependendo da aplicação, esse dinheiro pode gerar juros, participação em resultados ou valorização.
É daí que surge a expressão.
Entretanto, investir não faz o patrimônio crescer automaticamente.
A rentabilidade varia, diferentes investimentos possuem riscos diferentes e alguns ativos podem apresentar perdas.
O Portal do Investidor explica que características como risco, retorno e liquidez precisam ser analisadas em conjunto antes da decisão de investir.
Portanto, uma definição mais realista seria:
investir permite buscar retorno para o capital, mas envolve incertezas, condições e riscos que precisam ser compreendidos.
É menos chamativo do que dizer simplesmente que “o dinheiro trabalha sozinho”.
Por outro lado, cria expectativas mais próximas da realidade.
Preciso ter muito dinheiro para começar a investir?
Não necessariamente.
Existem investimentos acessíveis a valores relativamente pequenos. No entanto, descobrir qual aplicação aceita o menor aporte possível não deveria ser a principal preocupação.
Existe uma pergunta mais importante:
quanto cabe no seu orçamento sem comprometer despesas essenciais?
Imagine duas pessoas.
A primeira investe R$ 500 todos os meses, mas precisa recorrer ao crédito para pagar contas básicas.
A segunda consegue investir R$ 100 sem criar problemas no orçamento e mantém esse valor de maneira consistente.
O fato de a primeira investir mais não significa que sua situação financeira seja melhor.
Antes de definir o aporte, considere receitas, despesas, dívidas e compromissos.
Por isso, não existe um valor mensal universal adequado para todas as pessoas.
Se essa é a sua dúvida, veja nosso guia Quanto Investir por Mês? Como Definir um Valor Mesmo Ganhando Pouco.
Esse é justamente o próximo passo para quem já entende por que investir, mas ainda não sabe quanto consegue separar.
E se eu ganho pouco? Ainda vale a pena investir?
Pode valer a pena, mas depende da sua situação financeira.
Quem ganha pouco naturalmente possui menos espaço no orçamento para investir. Por isso, o mais importante não é começar com um valor alto, mas descobrir se existe alguma quantia que possa ser separada sem comprometer alimentação, moradia, contas e outras despesas essenciais.
Se todo o orçamento já está comprometido, organizar as despesas ou lidar com dívidas caras pode ser mais importante do que fazer um aporte apenas para dizer que começou a investir.
Por outro lado, se já existe alguma sobra, mesmo pequena, não é necessário esperar juntar uma grande quantia. O valor precisa apenas ser compatível com a sua realidade e com seus objetivos.
Se você ainda não sabe quanto consegue separar, veja também Quanto Investir por Mês? Como Definir um Valor Mesmo Ganhando Pouco.
Vale a pena investir se eu tenho dívidas?
Depende do tipo de dívida, do custo dos juros e da situação do seu orçamento.
Uma dívida cara, atrasada ou que cresce rapidamente pode exigir prioridade antes da busca por rentabilidade. Afinal, enquanto o investimento busca gerar retorno, a dívida gera um custo que pode comprometer cada vez mais a renda.
Por outro lado, possuir uma dívida não significa automaticamente que você precisa esperar a última parcela para começar a investir. Um financiamento controlado e que cabe no orçamento exige uma análise diferente de uma dívida no rotativo do cartão ou no cheque especial.
Antes de decidir, observe principalmente o custo da dívida, quanto ela compromete sua renda e se você possui alguma proteção para imprevistos.
Esse assunto exige uma análise própria. No guia Quitar Dívidas ou Investir Primeiro?, mostramos quais critérios usar para decidir entre reduzir dívidas, preservar uma reserva e começar a investir.
Investir é seguro?
Não existe investimento completamente livre de riscos, e diferentes produtos podem apresentar riscos diferentes.
Alguns dependem da capacidade de pagamento de um emissor. Outros podem oscilar de preço ou dificultar o resgate do dinheiro antes do momento planejado.
Por isso, perguntar apenas “qual investimento rende mais?” não é suficiente. Antes de investir, também vale observar o risco, a liquidez, o prazo e a finalidade daquele dinheiro.
Uma taxa maior, por exemplo, não torna automaticamente um investimento melhor. É preciso entender quais condições e riscos acompanham aquela rentabilidade.
Se quiser aprofundar essa análise, veja Risco e Retorno: Como Comparar Investimentos, onde mostramos os principais critérios para colocar duas alternativas lado a lado.
Então, vale a pena começar a investir?
Para quem consegue separar parte da renda sem comprometer necessidades essenciais e sabe para que aquele dinheiro será usado, começar a investir pode fazer sentido.
O motivo principal não precisa ser enriquecer.
Investir serve principalmente para direcionar recursos de hoje pensando em necessidades e objetivos de amanhã.
Esse dinheiro pode formar uma reserva. Pode financiar um projeto. Pode ser destinado a uma viagem ou estudo.
Também pode integrar uma estratégia de acumulação de patrimônio durante muitos anos.
Cada finalidade pode exigir escolhas diferentes.
Por isso, talvez a resposta mais equilibrada para “vale a pena investir?” seja:
entenda primeiro sua situação financeira, o objetivo e o prazo do dinheiro. Depois disso, o investimento pode se tornar uma ferramenta para colocar esse planejamento em prática.
Para algumas pessoas, essa etapa pode começar agora. Para outras, organizar o orçamento ou enfrentar uma dívida cara ainda deve vir primeiro.
Investir não precisa ser uma obrigação desconectada da realidade financeira.
O que fazer antes de escolher seu primeiro investimento?
Entender por que investir é apenas o começo. O próximo passo não precisa ser abrir uma corretora e escolher imediatamente uma ação, um fundo ou o investimento que promete maior rentabilidade.
Uma sequência mais segura é:
organizar a vida financeira → avaliar dívidas → definir objetivos → montar uma reserva → descobrir quanto pode investir → conhecer os investimentos.
Se você ainda não conhece bem suas receitas, despesas e compromissos, comece pelo guia Organize Sua Vida Financeira Antes de Investir.
Se essa etapa já está encaminhada, avance para Como Começar a Investir do Zero. Nele, você verá os primeiros passos para transformar esse planejamento em ação antes de escolher onde colocar seu dinheiro.
Aviso: este conteúdo possui finalidade informativa e educacional. Ele não representa recomendação personalizada de investimentos, promessa de rentabilidade ou garantia de resultados. Investimentos possuem riscos, regras e características diferentes. Considere seus objetivos e sua situação financeira antes de tomar decisões.