
Risco e retorno precisam ser analisados juntos antes de escolher um investimento. Imagine encontrar uma aplicação oferecendo 110% do CDI e outra anunciando 120% do CDI. Basta escolher o percentual maior?
Não.
A rentabilidade é importante, mas mostra apenas uma parte da comparação. Risco, emissor, liquidez, prazo, custos, tributação e regras do produto também podem mudar completamente a decisão.
Por isso, comparar investimentos não significa apenas descobrir qual deles apresenta o maior percentual. Significa entender o que existe por trás daquele retorno e quais condições você aceita para buscá-lo.
Neste artigo, você vai entender a relação entre risco e retorno nos investimentos e aprender um método simples para comparar duas alternativas sem decidir apenas pela rentabilidade anunciada.
O que são risco e retorno nos investimentos?
Retorno é o resultado que o investidor obtém ou espera obter ao aplicar seu dinheiro.
Dependendo do investimento, esse resultado pode seguir uma taxa definida previamente, acompanhar um indicador, como CDI ou inflação, ou variar conforme as condições do mercado.
Porém, existe uma diferença essencial entre retorno esperado e retorno obtido.
Uma aplicação pode ter uma expectativa de rentabilidade baseada em suas condições, mas isso não significa que todo investimento entregará exatamente o resultado imaginado.
É nesse ponto que entra o risco.
De forma simples, risco é a possibilidade de o resultado efetivo ser diferente daquele esperado. Isso pode envolver perdas, oscilações de preço, problemas com o emissor ou dificuldade para transformar o investimento em dinheiro nas condições desejadas.
O Portal do Investidor, da CVM, destaca justamente que retorno, risco e liquidez devem ser considerados na escolha de um investimento.
Para quem está começando, três exemplos ajudam a tornar o conceito menos abstrato.
- Risco de crédito está relacionado à possibilidade de o emissor não cumprir suas obrigações.
- Risco de mercado envolve mudanças nas condições do mercado que podem provocar oscilações no valor do investimento.
- Risco de liquidez aparece quando existe dificuldade para vender ou resgatar um investimento rapidamente e em condições adequadas.
Cada produto pode apresentar esses e outros riscos em intensidades diferentes.
Qual é a relação entre risco e retorno?
Em geral, investidores esperam maior potencial de retorno como compensação por assumir riscos maiores.
Isso, porém, não significa que “quanto maior o risco, maior será o lucro”.
Um investimento mais arriscado pode entregar um resultado superior, inferior ao esperado ou até gerar perdas.
Mais risco não garante mais retorno. A pergunta correta é: qual risco estou assumindo em troca desse retorno esperado?
Essa distinção é especialmente importante para o investidor iniciante.
Em vez de procurar simplesmente “mais risco para ganhar mais”, procure compreender por que determinado investimento oferece aquele retorno e quais riscos acompanham essa expectativa.
A quantidade de risco adequada também depende da realidade, dos objetivos e do prazo de cada pessoa. Esse assunto é aprofundado em Perfil de Investidor: O Que É e Para Que Serve?.
Por que o investimento que rende mais nem sempre é o melhor?
“Qual investimento rende mais?” é uma pergunta natural.
Afinal, se o objetivo é investir, faz sentido querer obter uma boa rentabilidade.
O problema surge quando o maior percentual se transforma no único critério da decisão.
Imagine dois investimentos semelhantes. Um oferece uma taxa maior. Antes de concluir que ele é melhor, precisamos descobrir por que as condições são diferentes.
A diferença pode estar no emissor, no prazo, na liquidez, na tributação, nos custos, nas regras de resgate ou nos riscos envolvidos.
Isso não significa que uma rentabilidade maior necessariamente represente um risco maior.
Uma taxa mais alta pode refletir diferenças de risco, prazo, liquidez, emissor ou outras características. Por isso, cada situação precisa ser analisada individualmente.
Esse raciocínio leva ao chamado tripé dos investimentos: risco, retorno e liquidez.
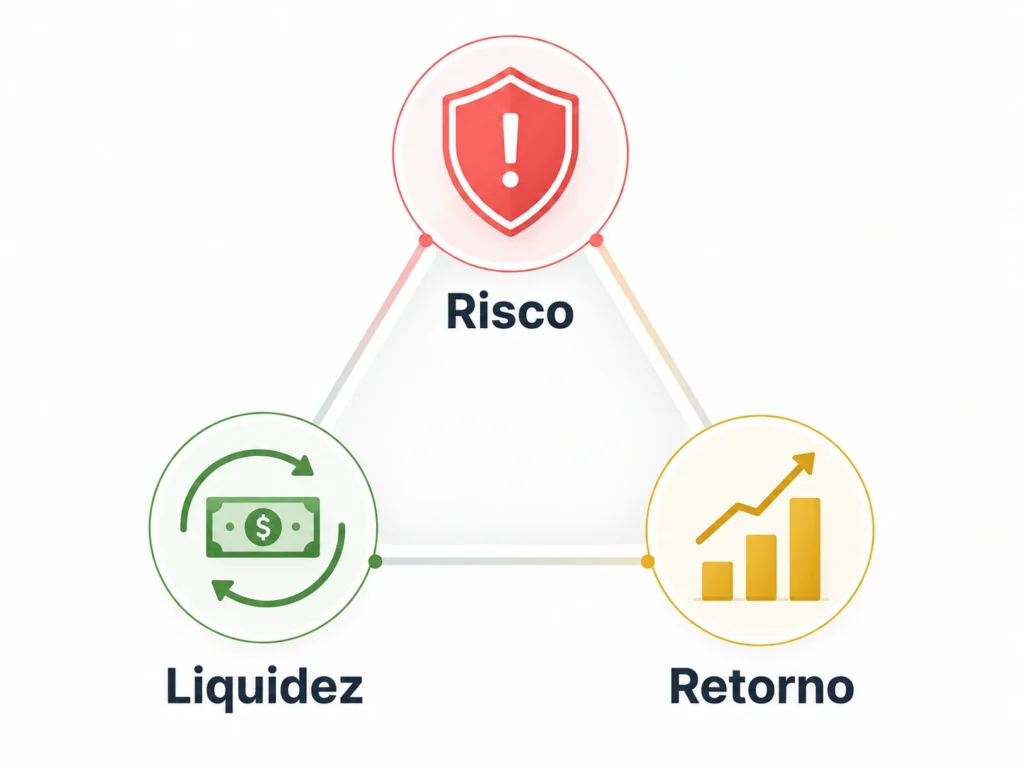
A ideia é simples: não avaliar apenas quanto uma aplicação pode render, mas também os riscos envolvidos e a facilidade de transformar o investimento novamente em dinheiro.
Na prática, ainda vale acrescentar outros fatores, como prazo, emissor, custos, impostos e regras específicas do produto.
Imagine, por exemplo, duas aplicações com rentabilidades diferentes. A que apresenta a maior taxa pode exigir que o dinheiro permaneça investido durante mais tempo. Para alguém que precisará desse recurso em poucos meses, essa condição pode pesar mais do que a diferença de rentabilidade.
Por isso:
A rentabilidade faz parte da comparação; ela não deve ser a comparação inteira.
A partir daqui, podemos transformar essa ideia em um método prático.
Como comparar investimentos na prática?
Você não precisa dominar cálculos financeiros avançados para fazer uma primeira análise entre duas aplicações.
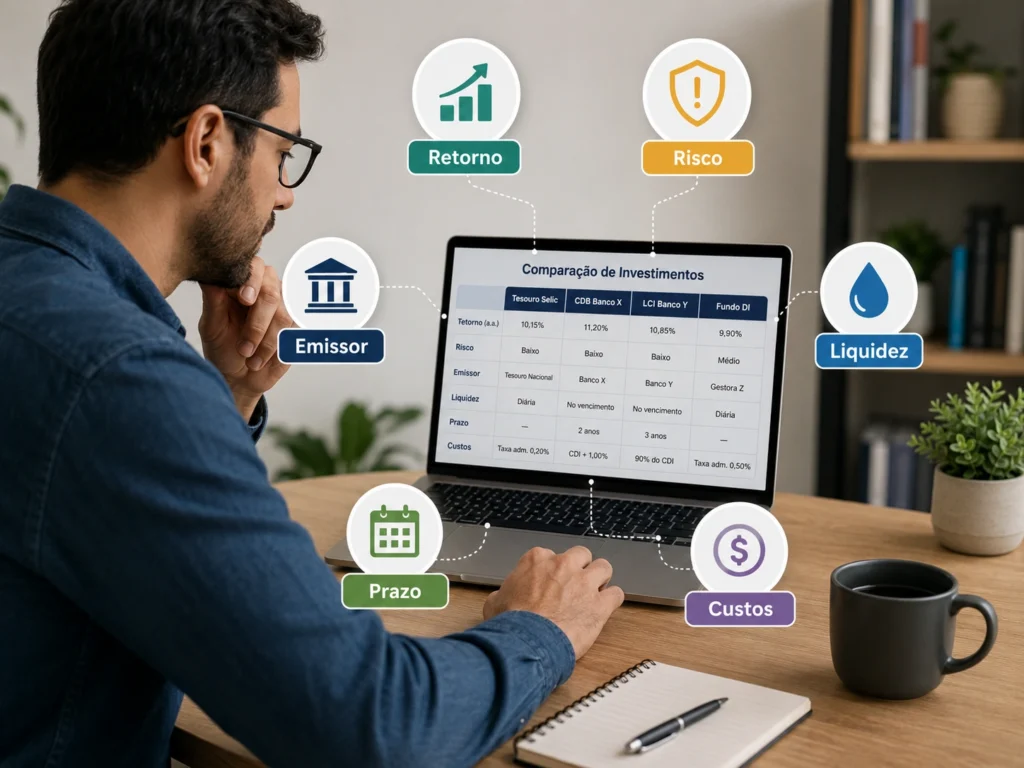
Para quem está começando a investir, seis perguntas ajudam a organizar a comparação e diminuem a chance de escolher apenas pelo percentual que mais chama atenção.
1. Compare o retorno nas mesmas condições
Antes de perguntar qual investimento rende mais, confira se os números apresentados realmente podem ser comparados.
Um investimento que oferece 110% do CDI e outro que oferece uma taxa prefixada, por exemplo, utilizam formas diferentes de remuneração.
Mesmo quando duas aplicações usam o CDI como referência, ainda existem outras condições.
O período é o mesmo? A rentabilidade apresentada é bruta ou líquida? Existe tributação? Há taxas ou outros custos?
Compare também o mesmo tipo de referência.
Um percentual do CDI, uma taxa prefixada e uma remuneração vinculada à inflação funcionam de maneiras diferentes. Colocar apenas os números lado a lado pode gerar uma conclusão enganosa.
Se expressões como 100%, 110% ou 120% do CDI ainda causam dúvida, veja 100% do CDI: O Que Significa e Quanto Rende?.
A regra aqui é simples:
primeiro confira se as condições são comparáveis; depois compare os percentuais.
2. Entenda qual risco está sendo assumido
Agora faça uma pergunta que nem sempre recebe o mesmo destaque da rentabilidade:
O que pode fazer este investimento entregar um resultado diferente do que estou esperando?
A resposta depende do produto.
Em determinados títulos de renda fixa, por exemplo, a capacidade de pagamento do emissor precisa entrar na análise. Em investimentos negociados no mercado, oscilações de preço também podem afetar o resultado, principalmente quando existe necessidade de sair antes do momento planejado.
Outros casos, o problema pode estar na liquidez: você possui o investimento, mas pode encontrar dificuldade para transformá-lo em dinheiro rapidamente e em condições adequadas.
O objetivo não é decorar todos os riscos existentes no mercado.
Para uma primeira comparação, procure identificar qual é o principal risco daquele produto, de onde ele vem e como poderia afetar seu dinheiro.
Essa pergunta é muito mais útil do que simplesmente classificar uma aplicação como “segura” ou “arriscada”.
3. Veja quem é o emissor e como o produto funciona
Dois investimentos com nomes parecidos não são necessariamente iguais.
Por isso, descubra quem está por trás do produto.
Em diversos títulos de renda fixa, existe uma instituição, empresa ou governo responsável por cumprir as obrigações previstas naquele investimento.
Além do emissor, leia as principais condições do produto.
Existe vencimento? O dinheiro pode ser resgatado antes? Há carência? Existem condições específicas para uma saída antecipada?
Também verifique se existe algum mecanismo de proteção ou garantia aplicável.
Em determinados produtos financeiros emitidos por instituições associadas, por exemplo, pode existir cobertura do Fundo Garantidor de Créditos (FGC), desde que o produto esteja entre aqueles cobertos e sejam respeitadas as regras e os limites previstos pelo próprio fundo.
Isso é importante porque nem todo investimento possui cobertura do FGC. Títulos públicos, fundos de investimento, debêntures, CRI e CRA, por exemplo, não fazem parte da garantia ordinária do fundo.
Mesmo quando a cobertura é aplicável, ela não deve ser interpretada como ausência completa de risco.
Por isso, em vez de parar na pergunta “tem FGC?”, procure entender o que a garantia cobre, quais são seus limites e se ela realmente se aplica àquele produto e emissor.
A pergunta central desta etapa é:
Quem está por trás do investimento e quais regras eu estou aceitando ao investir?
Essa análise evita tratar produtos diferentes como equivalentes apenas porque ambos mostram uma taxa atraente.
4. Compare a liquidez
Imagine encontrar uma aplicação com uma ótima rentabilidade e descobrir posteriormente que o dinheiro não estará disponível quando você precisar.
Nesse caso, o percentual maior resolveria sua necessidade?
Talvez não.
Liquidez está relacionada à facilidade e à rapidez com que um investimento pode ser vendido, resgatado ou convertido novamente em dinheiro.
Antes de investir, confira quando você poderá acessar o recurso.
Existe resgate? O dinheiro fica disponível no mesmo dia ou depois? Há carência? É necessário esperar o vencimento? Existe possibilidade de venda antes dessa data?
Essas respostas se tornam ainda mais importantes quando o dinheiro possui uma finalidade de curto prazo.
Por isso, risco, retorno e liquidez devem ser analisados em conjunto.
Os conceitos de D+0, D+1, resgate e vencimento possuem particularidades próprias. Para aprofundá-los sem repetir toda a explicação aqui, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
5. Veja se o prazo combina com a finalidade do dinheiro
Prazo e liquidez estão relacionados, mas não são sinônimos.
O vencimento representa a data prevista nas condições de determinado investimento. A liquidez, por outro lado, ajuda a entender como e quando você consegue transformar a aplicação em dinheiro disponível.
Ao comparar alternativas, pergunte quando pretende usar aquele recurso.
Imagine que você tenha dinheiro destinado a uma compra daqui a seis meses.
Uma aplicação pode oferecer uma taxa atraente, mas possuir condições incompatíveis com esse prazo. Nesse caso, o produto não precisa ser ruim para que a escolha seja inadequada.
Existe apenas uma incompatibilidade entre o investimento e a finalidade daquele dinheiro.
Por isso, pergunte:
Quando vou precisar desse valor?
Responder isso antes de procurar o maior rendimento ajuda a eliminar alternativas que não combinam com seu objetivo.
Se essa finalidade ainda não estiver clara, veja também Como Definir Objetivos Financeiros Antes de Investir?.
6. Considere impostos, custos e outras regras
Por fim, não confunda rentabilidade anunciada com resultado líquido.
Dependendo do investimento, podem existir Imposto de Renda, taxas, custos de negociação, administração ou outras cobranças.
Produtos diferentes também podem receber tratamentos tributários diferentes.
Por isso, uma comparação baseada somente na rentabilidade bruta pode apontar para uma conclusão diferente daquela obtida depois dos impostos e custos aplicáveis.
Você não precisa decorar todas as regras tributárias para realizar uma primeira análise.
Procure descobrir:
quanto o investimento anuncia e quanto efetivamente pode ficar com você depois dos custos e impostos aplicáveis?
O percentual anunciado não mostra necessariamente o resultado líquido do investimento.
Como tributação, custos e condições podem mudar, confira sempre as regras vigentes e os documentos do produto antes de investir.
Risco e retorno na prática: 120% do CDI é melhor que 110%?
Agora vamos aplicar o método em dois investimentos totalmente hipotéticos.
| Característica | Investimento A | Investimento B |
|---|---|---|
| Rentabilidade anunciada | 110% do CDI | 120% do CDI |
| Liquidez | Diária | Possui carência |
| Emissor | Instituição A | Instituição B |
| Prazo | Menor | Maior |
Se observarmos somente a taxa, o investimento B parece vencer: 120% do CDI é numericamente maior que 110%.
Mas ainda não temos informações suficientes para decidir.
Primeiro, precisamos confirmar se as condições de rentabilidade são comparáveis e analisar impostos e custos aplicáveis.
Depois, olhamos para o risco.
Os dois investimentos possuem características de risco semelhantes? Quem são os emissores? Existe algum mecanismo de proteção aplicável?
Em seguida, analisamos a liquidez.
O investimento A permite acesso mais rápido ao dinheiro, enquanto o B possui carência. Essa diferença pode ser pouco relevante para alguém que pretende deixar o recurso investido por bastante tempo, mas muito importante para quem poderá precisar dele antes.
O prazo também precisa combinar com a finalidade do dinheiro.
Se o recurso será usado em poucos meses, um investimento com prazo maior ou condições desfavoráveis para uma saída antecipada pode não atender à necessidade.
Por fim, precisamos comparar o resultado líquido nas mesmas condições.
Então, qual é melhor?
Não existe informação suficiente para declarar um vencedor apenas com base em 110% ou 120% do CDI.
O investimento B pode fazer sentido em determinada situação, enquanto o A pode ser mais adequado em outra.
É justamente essa diferença que separa a pergunta “qual investimento rende mais?” de uma comparação realmente útil.
Checklist para comparar dois investimentos
Antes de escolher entre duas aplicações, responda:
- Qual é o retorno esperado de cada opção?
- Estou comparando rentabilidades nas mesmas condições?
- O valor apresentado é bruto ou líquido?
- Quais são os principais riscos?
- Quem é o emissor?
- Como o produto funciona?
- Existe algum mecanismo de proteção ou garantia aplicável?
- Quando consigo acessar o dinheiro?
- Existe carência?
- Qual é o vencimento?
- Existem impostos, taxas ou outros custos?
- O prazo combina com a finalidade daquele dinheiro?
Você não precisa transformar cada aplicação em uma investigação interminável.
O objetivo do checklist é impedir que uma decisão seja tomada utilizando apenas uma informação.
Se a comparação entre duas opções se resume a “esta paga 120% e aquela paga 110%”, provavelmente ainda faltam dados importantes.
Se dois investimentos estão sendo comparados apenas pela rentabilidade, a análise provavelmente ainda está incompleta.
Com o tempo, esse processo se torna mais natural. Em vez de olhar primeiro para o número destacado pelo banco ou pela corretora, você começa a enxergar as condições que acompanham aquele retorno.
Risco e retorno precisam ser analisados em conjunto
Entender risco e retorno ajuda a evitar um erro comum de quem está começando a investir: escolher uma aplicação simplesmente porque ela apresenta a maior rentabilidade anunciada.
Uma comparação mais completa considera retorno esperado, risco, emissor e funcionamento do produto, liquidez, prazo, custos e tributação.
Uma taxa maior não determina automaticamente qual investimento é melhor.
Da mesma forma, assumir mais risco não garante obter um retorno maior.
O objetivo não é encontrar apenas o maior percentual disponível, mas compreender o que existe por trás daquele retorno e verificar se as condições combinam com a finalidade do dinheiro.
Agora que você já sabe como comparar investimentos de forma mais completa, vale aprofundar um dos fatores que mais influencia decisões de curto prazo: O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Assim, você poderá avaliar não apenas quanto um investimento pode render, mas também quando aquele dinheiro estará realmente disponível.
Aviso: este conteúdo possui finalidade exclusivamente informativa e educacional. Os exemplos são hipotéticos e não representam recomendação de investimento, promessa de rentabilidade ou garantia de resultados. Riscos, custos, tributação e regras dos produtos podem mudar. Consulte as condições vigentes e as informações oficiais antes de tomar uma decisão.