
Entender o que é CDI é um dos primeiros passos para quem começa a investir em renda fixa. Basta abrir o aplicativo de um banco ou corretora para encontrar CDBs ligados ao CDI, investimentos com rentabilidade baseada nessa taxa e diferentes porcentagens acompanhando a sigla.
Mas o que ela realmente significa?
CDI é a sigla de Certificado de Depósito Interbancário e está relacionado a operações de curtíssimo prazo realizadas entre instituições financeiras. Desse mercado vem a Taxa DI, uma das principais referências utilizadas no mercado financeiro brasileiro.
Há uma diferença importante desde o começo: CDI não é um investimento que a pessoa física compra diretamente.
Ao entender como ele funciona e por que aparece em tantos produtos, fica muito mais fácil interpretar as informações mostradas em uma oferta de investimento.
O que é CDI?
O CDI está ligado ao chamado mercado interfinanceiro, no qual instituições financeiras realizam operações entre si para administrar necessidades e excedentes de recursos no curto prazo.
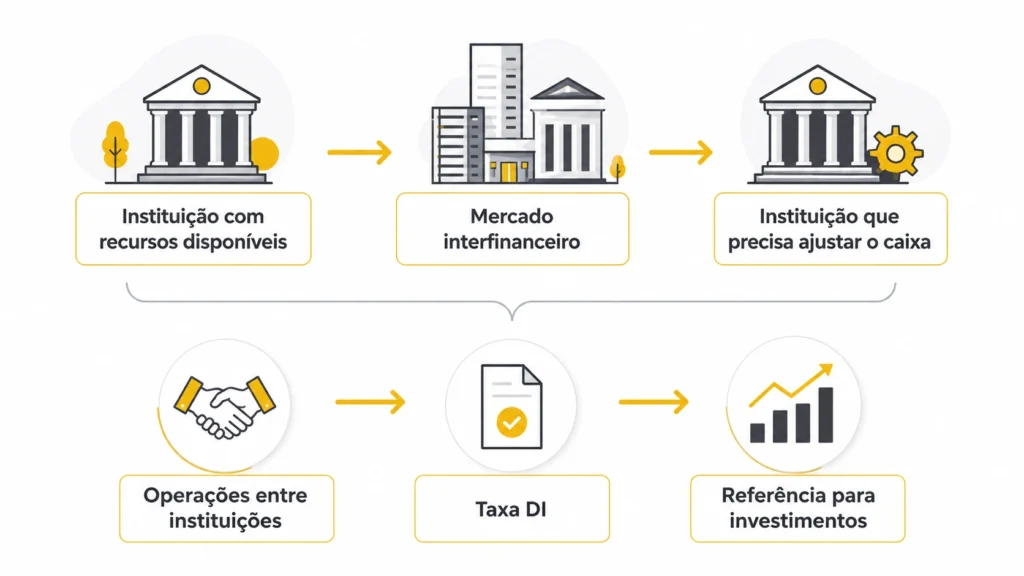
Bancos movimentam grandes volumes de dinheiro diariamente. Dependendo das entradas, saídas e demais operações realizadas, uma instituição pode ter recursos disponíveis enquanto outra precisa ajustar temporariamente seu caixa.
O mercado interfinanceiro permite que esses recursos circulem entre as próprias instituições.
É nesse ambiente que entram os Depósitos Interfinanceiros. A B3 explica que o Depósito Interfinanceiro é negociado exclusivamente entre instituições financeiras e pode ser utilizado tanto para captação quanto para aplicação de recursos excedentes.
Para quem está começando a investir, não é necessário conhecer todos os detalhes desse mercado. O mais importante é entender que essas operações acontecem entre instituições financeiras, e não entre o banco e o pequeno investidor.
A pessoa física, portanto, não abre a plataforma da corretora e encontra um CDI para comprar da mesma maneira que encontraria um CDB, uma LCI ou outro título.
O impacto para o investidor aparece principalmente por meio da Taxa DI, que se tornou uma referência amplamente utilizada na renda fixa e em outros produtos financeiros.
Em resumo: o CDI está relacionado ao mercado de curtíssimo prazo entre instituições financeiras. Para o investidor, sua maior importância está na Taxa DI utilizada como referência de rentabilidade.
Essa distinção ajuda a compreender praticamente tudo o que veremos daqui em diante.
Como funciona o CDI na prática?
Imagine duas instituições financeiras.
Em determinado momento, uma possui recursos disponíveis. A outra precisa ajustar sua posição de caixa no curtíssimo prazo.
O mercado interfinanceiro permite que operações sejam realizadas entre elas, movimentando recursos de quem possui disponibilidade para quem necessita daquele ajuste temporário.
Não precisamos transformar isso em uma aula sobre funcionamento bancário.
Para compreender como funciona o CDI, basta visualizar a lógica:
operações entre instituições → taxas praticadas nesse mercado → apuração da Taxa DI → utilização dessa taxa como referência
É justamente a última parte dessa sequência que chega ao investidor.
Quando você encontra uma aplicação cuja rentabilidade está vinculada ao CDI, existe uma referência de mercado por trás da informação apresentada.
Isso explica por que três letras relacionadas a operações entre instituições aparecem tantas vezes para quem investe em renda fixa.
Como essas operações dão origem à Taxa DI?
A Taxa DI está relacionada às operações de Depósitos Interfinanceiros de um dia realizadas entre instituições de grupos econômicos distintos.
A B3 possui uma metodologia de apuração da Taxa DI que considera operações elegíveis e critérios específicos para o cálculo.
Existem ainda regras para situações em que determinadas condições de mercado não são atendidas. Para o investidor iniciante, porém, entrar nas fórmulas e nos detalhes matemáticos pouco ajudaria a responder à dúvida principal deste artigo.
O que realmente precisa ficar claro é:
A Taxa DI é uma referência do mercado interfinanceiro, e não uma taxa escolhida livremente pelo banco que oferece o investimento.
Ela é divulgada de forma anualizada e ocupa um papel importante como parâmetro no mercado financeiro brasileiro.
Com isso, conseguimos fazer a ponte entre operações realizadas por instituições financeiras e aquela expressão que aparece na tela do banco ou da corretora.
CDI e Taxa DI são a mesma coisa?
Tecnicamente, não exatamente.
O CDI está relacionado ao instrumento utilizado no mercado interfinanceiro. Já a Taxa DI é a taxa apurada conforme as operações e condições estabelecidas pela metodologia da B3.
Na linguagem cotidiana, entretanto, essa separação quase desapareceu.
É comum encontrar expressões como “taxa CDI”, “rendimento do CDI” ou “investimento que acompanha o CDI”.
Por isso, depois de entender a diferença, não há motivo para complicar o restante do assunto corrigindo cada uso popular da sigla.
Quando alguém diz que determinado investimento “rende de acordo com o CDI”, normalmente está falando da utilização da Taxa DI como referência para a remuneração.
Para que serve o CDI nos investimentos?
Para o investidor, a principal importância do CDI está justamente em sua utilização como parâmetro de rentabilidade.
Pense nele como uma espécie de régua.
Um produto financeiro precisa ter regras que determinem como sua remuneração será calculada. Em determinados investimentos pós-fixados, a Taxa DI pode servir como base para esse cálculo.
É por isso que a sigla aparece com tanta frequência nas plataformas de bancos e corretoras.
CDBs são provavelmente o exemplo mais conhecido, mas essa referência também pode aparecer em LCIs, LCAs, fundos e outros produtos financeiros.
Se esses títulos ainda forem novos para você, o guia LCI e LCA: Como Funcionam e Quando Valem a Pena? explica separadamente como eles funcionam e quais características precisam ser analisadas.
O importante neste momento é não confundir duas coisas diferentes.
Uma é o produto no qual seu dinheiro será investido.
Outra é a regra utilizada para determinar sua remuneração.
Um CDB, por exemplo, possui características próprias, como emissor, vencimento e condições de resgate. O CDI pode aparecer apenas como parte da forma escolhida para remunerar aquele título.
Essa diferença parece simples, mas muda bastante a forma de interpretar uma oferta.
Em vez de enxergar “CDI” como se fosse o nome da aplicação, o investidor passa a entender qual função essa informação exerce dentro do produto que está avaliando.
Por que vemos expressões como “100% do CDI”?
Porque alguns investimentos utilizam a Taxa DI como base para definir sua remuneração.
Quando aparece uma porcentagem ao lado do CDI, aquele número informa como essa referência será utilizada no cálculo previsto para o produto.
Neste momento, não precisamos ir além disso.
Não é necessário descobrir quanto representa determinado percentual, calcular valores em reais ou comparar ofertas diferentes para compreender o que é CDI.
Essa é justamente a próxima etapa.
Agora que você entende a origem e a função dessa taxa, veja 100% do CDI: O Que Significa e Quanto Rende? para aprender a interpretar os percentuais encontrados nas plataformas de investimento.
Por que o CDI aparece tanto nos CDBs?
O CDB é um ótimo exemplo para separar o produto de investimento da referência utilizada na remuneração.
CDB significa Certificado de Depósito Bancário. É um título emitido por instituições financeiras para captar recursos dos investidores.
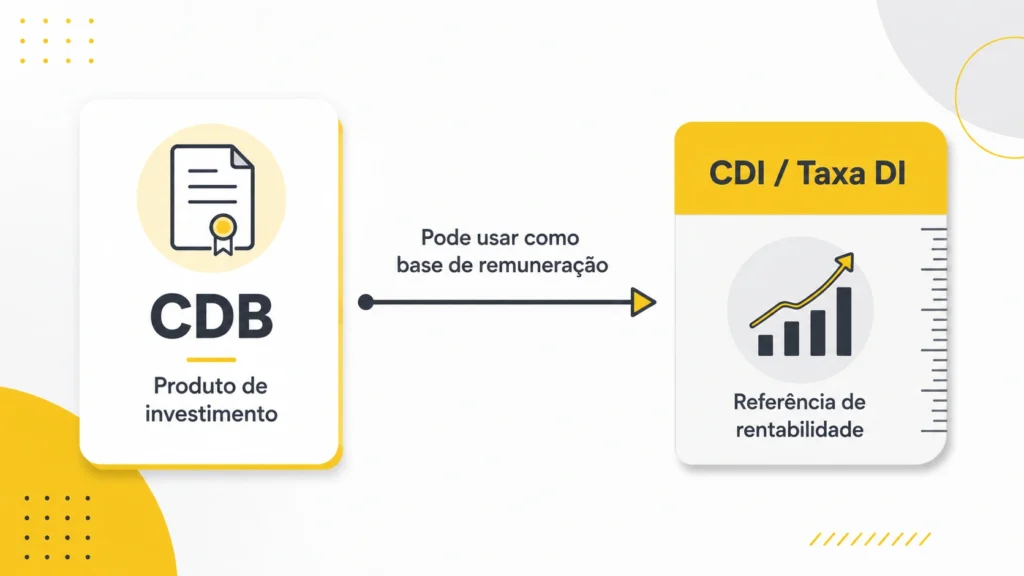
A diferença pode ser resumida assim:
CDB = produto de investimento
CDI/Taxa DI = referência que pode fazer parte da remuneração
Imagine que você abra sua corretora e encontre um CDB com rentabilidade vinculada ao CDI.
Você está investindo no CDB. A taxa aparece para informar como aquela aplicação será remunerada de acordo com as condições oferecidas.
Essa distinção é especialmente útil para quem está começando a investir porque as duas siglas aparecem juntas com muita frequência.
Também é importante lembrar que nem todo CDB precisa seguir esse modelo. Existem títulos com outras formas de remuneração.
Portanto, ver CDI ao lado de um CDB não transforma as duas coisas em um único conceito.
Uma informação identifica onde você está investindo.
A outra ajuda a explicar como o rendimento será determinado.
Quando essa diferença fica clara, a leitura das ofertas de renda fixa se torna muito mais simples.
CDI e Selic são a mesma coisa?
Não. CDI e Selic são referências diferentes, embora normalmente apresentem movimentos muito próximos.
Segundo o Banco Central do Brasil, a Selic é a taxa básica de juros da economia e influencia outras taxas do país, como as cobradas em empréstimos, financiamentos e aplicações financeiras.
A Taxa DI, por outro lado, está ligada ao mercado interfinanceiro de curtíssimo prazo.
Veja a diferença de forma simplificada:
| CDI / Taxa DI | Selic |
|---|---|
| Ligada ao mercado interfinanceiro | Taxa básica de juros da economia |
| Muito usada como referência em investimentos | Influencia as taxas de juros do país |
| Relacionada às operações entre instituições financeiras | Relacionada ao mercado de títulos públicos e à política monetária |
Embora tenham origens e funções diferentes, elas costumam permanecer muito próximas.
Isso ocorre porque ambas estão inseridas no mercado de juros de curtíssimo prazo. Quando as condições gerais de juros mudam, as taxas praticadas nas operações entre instituições também tendem a acompanhar esse movimento.
Não precisamos aprofundar política monetária, Copom ou inflação para entender essa relação neste artigo.
Para quem está começando, basta guardar duas ideias:
CDI e Selic não são a mesma coisa.
Apesar disso, suas taxas costumam caminhar próximas.
Essa distinção já evita uma confusão bastante comum na renda fixa.
É possível investir diretamente no CDI?
Para a pessoa física, o CDI não funciona como um investimento disponível para compra direta.
Essa resposta também ajuda a interpretar uma expressão muito comum nas pesquisas: “investir no CDI”.
Na maioria das vezes, quem procura por isso está tentando encontrar produtos cuja remuneração esteja ligada à Taxa DI.
Pode ser um CDB, uma LCI, uma LCA ou outro investimento que utilize essa referência em suas condições.
Isso significa que o investidor precisa identificar primeiro qual é o produto oferecido.
Dois títulos podem utilizar a mesma taxa como parâmetro e, ainda assim, apresentar diferenças importantes de prazo, liquidez, emissor, tributação ou risco.
Portanto, em vez de perguntar apenas “onde investir no CDI?”, uma pergunta mais precisa seria:
Quais investimentos utilizam o CDI como referência e quais características eles apresentam?
A mudança parece pequena, mas demonstra uma compreensão muito maior do que está sendo analisado.
O CDI sozinho é suficiente para escolher um investimento?
Não.
Saber que uma aplicação possui rentabilidade ligada ao CDI é uma informação importante, mas não é suficiente para decidir se aquele produto combina com seu objetivo.
A taxa mostra apenas uma parte da oferta.
Ainda é necessário observar características como prazo, liquidez, emissor, tributação e riscos envolvidos.
Imagine, por exemplo, dois produtos que utilizem a mesma referência de rentabilidade.
Um pode permitir acesso ao dinheiro em condições diferentes do outro. Os prazos também podem mudar, assim como o risco assumido e as regras aplicáveis à aplicação.
Por isso, analisar somente a taxa pode levar a uma comparação incompleta.
Rentabilidade é uma parte da análise. Não é a análise inteira.
Para quem está começando a investir, essa ideia é mais importante do que procurar automaticamente a maior taxa disponível.
Se você ainda tem dúvidas sobre quando o dinheiro fica disponível após uma solicitação de saída, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Já o guia Renda Fixa: O Que É e Quais Opções Avaliar? ajuda a entender como risco, prazo, liquidez e forma de remuneração entram na análise de diferentes títulos.
Assim, o CDI deixa de ser visto como uma resposta automática para “qual investimento é melhor” e passa a ocupar seu papel correto: uma informação dentro de uma análise maior.
Exemplo prático: onde o CDI aparece para o investidor
Agora imagine que você abra a área de renda fixa do seu banco e encontre uma oferta.
Na tela aparecem o nome do produto, a instituição emissora, a rentabilidade, o vencimento e informações sobre o resgate.
Na linha de rentabilidade, existe a indicação de que o rendimento está vinculado ao CDI.
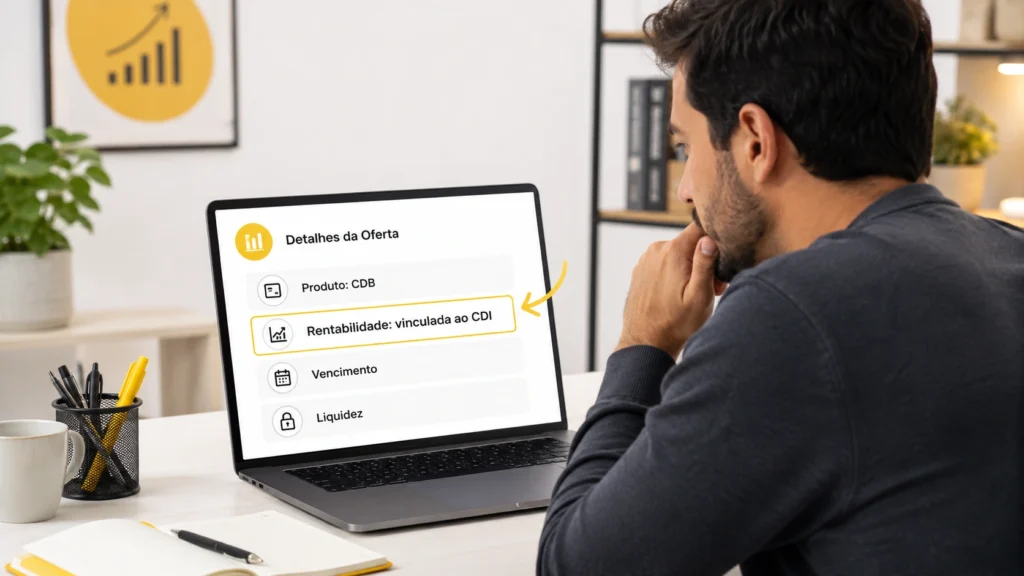
Depois de entender o que vimos até aqui, essa informação deixa de ser apenas uma sigla isolada.
Primeiro, você identifica qual produto está sendo oferecido.
Depois, percebe que a remuneração utiliza uma referência do mercado financeiro.
Em seguida, ainda precisa olhar as outras características da aplicação antes de decidir se ela combina com o objetivo daquele dinheiro.
Perceba como a pergunta muda.
Antes, o leitor poderia olhar para a tela e pensar apenas:
“CDI é esse investimento?”
Agora ele consegue perguntar:
“Qual é o produto, como ele remunera meu dinheiro e quais outras condições preciso analisar?”
Esse é o conhecimento realmente útil para quem está começando.
Você ainda não precisa saber calcular quanto determinada porcentagem do CDI renderá em reais.
O primeiro passo é conseguir entender o que a plataforma está mostrando.
Use a Calculadora MPI para testar diferentes percentuais do CDI, valores, aportes e prazos e visualizar como essas condições podem influenciar a evolução do patrimônio.
O que um investidor iniciante precisa lembrar sobre CDI?
Depois de toda essa explicação, você não precisa decorar fórmulas nem conhecer os detalhes técnicos do mercado interfinanceiro.
Quatro conceitos são suficientes para construir uma boa base.
Primeiro: o CDI está relacionado a operações de curtíssimo prazo realizadas entre instituições financeiras.
Segundo: a Taxa DI funciona como uma importante referência do mercado financeiro e aparece na remuneração de diversos produtos.
Terceiro: a pessoa física não compra CDI diretamente como compra um título de investimento.
Quarto: saber que uma aplicação está ligada a essa taxa não elimina a necessidade de analisar suas demais características.
Com esses pontos claros, expressões encontradas em bancos e corretoras começam a fazer muito mais sentido.
E surge naturalmente a próxima dúvida:
Se um investimento pode oferecer uma porcentagem do CDI, o que exatamente esse percentual significa?
É aí que entra o próximo conteúdo dessa jornada: 100% do CDI: O Que Significa e Quanto Rende?.
Ele começa exatamente no ponto em que este artigo termina.
Perguntas frequentes sobre CDI
O que significa CDI?
CDI significa Certificado de Depósito Interbancário. Ele está relacionado a operações de curtíssimo prazo realizadas entre instituições financeiras e à formação de uma das principais referências utilizadas no mercado de renda fixa.
CDI é um investimento?
Para a pessoa física, não. O investidor compra produtos financeiros que podem utilizar a Taxa DI como referência para definir sua remuneração.
CDI e CDB são a mesma coisa?
Não. CDB é um produto de investimento emitido por uma instituição financeira. O CDI está ligado ao mercado interfinanceiro, enquanto a Taxa DI pode servir como referência para a remuneração de determinados CDBs.
CDI e Selic são iguais?
Não. A Selic é a taxa básica de juros da economia brasileira, enquanto a Taxa DI está relacionada ao mercado interfinanceiro. Apesar das diferenças, normalmente apresentam movimentos próximos.
Para que serve o CDI?
No mercado interfinanceiro, ele está relacionado às operações de curtíssimo prazo entre instituições. Para quem investe, sua importância aparece principalmente por meio da Taxa DI, utilizada como referência em diferentes produtos financeiros.
Quem calcula a Taxa DI?
A B3 é responsável pela apuração e divulgação da Taxa DI conforme sua metodologia e as condições previstas para o cálculo.
Aviso: este conteúdo possui finalidade exclusivamente informativa e educacional. Não representa recomendação individual de investimento, indicação de produto, promessa de rentabilidade ou garantia de resultados. Antes de investir, analise as características, riscos, prazos e condições do produto.