
LCI e LCA podem valer a pena quando oferecem uma rentabilidade líquida competitiva, possuem prazo compatível com seu objetivo e não deixam preso um dinheiro que você pode precisar antes do vencimento.
A isenção de Imposto de Renda para pessoas físicas é uma vantagem importante desses investimentos. Porém, ela não torna automaticamente qualquer LCI ou LCA melhor do que um CDB ou outra alternativa de renda fixa.
Para descobrir se uma oferta realmente compensa, você precisa olhar além do percentual do CDI. Rentabilidade líquida, prazo, liquidez, instituição emissora, cobertura do FGC e finalidade do dinheiro devem fazer parte da mesma decisão.
A seguir, você entenderá como fazer essa análise sem complicar.
LCI e LCA valem a pena?
LCI e LCA podem valer a pena, mas a resposta depende das condições da oferta e da função que aquele dinheiro terá na sua vida financeira.
Uma LCI que paga um percentual menor do CDI, por exemplo, pode entregar rendimento líquido superior ao de um CDB que mostra uma taxa bruta maior. Isso acontece porque, atualmente, os rendimentos de LCI e LCA recebidos por pessoas físicas são isentos de Imposto de Renda.
Porém, rentabilidade é apenas uma parte da análise.
Imagine encontrar uma LCA com uma taxa excelente, mas com vencimento em dois anos e sem possibilidade de resgate antecipado. Se você pretende utilizar esse dinheiro daqui a seis meses, aquela taxa deixa de ser o principal critério: o prazo simplesmente não combina com seu objetivo.
Da mesma forma, uma LCI pode perder atratividade se existir outra aplicação com prazo e risco comparáveis que ofereça uma rentabilidade líquida superior.
Por isso, antes de investir, vale observar se a oferta combina bom retorno líquido com prazo adequado, condições de liquidez compatíveis e uma instituição emissora que você analisou.
Também é importante considerar a cobertura do FGC e, principalmente, entender para que aquele dinheiro será utilizado.
Ponto importante: a vantagem tributária ajuda, mas não substitui a análise das condições do investimento.
Entender essa diferença muda completamente a forma como você compara investimentos.
O que são LCI e LCA e como funcionam?
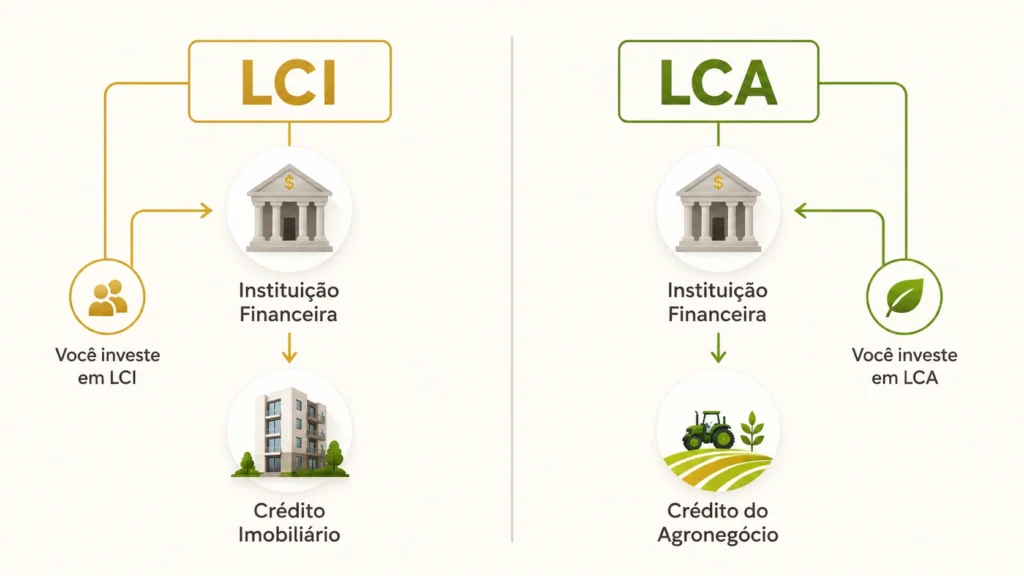
LCI e LCA são investimentos de renda fixa emitidos por instituições financeiras. Na prática, quando você compra um desses títulos, fornece recursos à instituição e recebe uma remuneração conforme as condições definidas na aplicação.
Embora sejam parecidas para o investidor, elas estão relacionadas a setores diferentes da economia.
O que é LCI?
LCI significa Letra de Crédito Imobiliário.
Esse título está ligado a créditos do setor imobiliário. A instituição financeira capta recursos por meio das LCIs respeitando as regras que relacionam essas emissões às operações imobiliárias elegíveis.
Para quem investe, entretanto, não é necessário compreender todos os detalhes da estrutura de financiamento imobiliário para avaliar uma oferta.
O mais importante é saber quem emitiu o título, como ele rende, quando vence e quais são suas regras de liquidez.
O que é LCA?
LCA significa Letra de Crédito do Agronegócio.
Seu funcionamento para o investidor é semelhante ao da LCI, mas a captação está relacionada a operações de crédito vinculadas ao agronegócio.
Você também encontra LCAs com diferentes prazos, emissores e formas de rentabilidade.
Portanto, escolher entre LCI e LCA somente porque você prefere o setor imobiliário ou o agronegócio dificilmente será suficiente.
Na comparação prática, taxa, vencimento, liquidez, emissor e condições da aplicação normalmente terão um peso maior.
Essa análise começa pela forma como o título remunera seu dinheiro.
Como funciona a rentabilidade da LCI e da LCA?
A rentabilidade de uma LCI ou LCA pode ser pós-fixada, prefixada ou vinculada a uma combinação de índice e taxa fixa.
Entender essa diferença ajuda você a interpretar aquilo que aparece na tela do banco ou da corretora.
pós-fixadas
Nas ofertas pós-fixadas, é comum encontrar algo como:
90% do CDI.
Isso significa que a remuneração acompanha uma porcentagem da Taxa DI acumulada durante o período da aplicação.
Portanto, não significa que você receberá uma taxa fixa de 90% ao ano.
Se o CDI variar, a remuneração do investimento também acompanhará essa mudança conforme as condições contratadas.
Essa forma de divulgação aparece com frequência em produtos de renda fixa e pode gerar uma confusão importante: 90% do CDI não significa perder 10% do dinheiro nem receber apenas 90% da aplicação.
Se ainda tiver dúvida sobre essa conta, veja 100% do CDI: O Que Significa e Quanto Rende?.
prefixadas
Na modalidade prefixada, a taxa é conhecida no momento da aplicação.
Imagine, apenas como exemplo didático, uma LCI oferecendo:
11% ao ano.
Se o investimento for mantido conforme as condições contratadas, essa é a taxa usada para determinar sua remuneração.
A vantagem para o entendimento é que você conhece a taxa contratada desde o início. Entretanto, isso não significa que uma taxa prefixada seja automaticamente melhor do que uma pós-fixada.
A comparação depende das alternativas disponíveis, do prazo e do objetivo.
Híbridas
Também podem existir títulos cuja remuneração combina um índice de preços com uma taxa definida na contratação.
Um exemplo seria:
IPCA + taxa fixa.
Nesse caso, uma parcela da remuneração acompanha o índice indicado, enquanto outra é estabelecida na oferta.
Não é necessário tentar escolher uma dessas três modalidades como vencedora universal.
Antes disso, pergunte: essa forma de remuneração combina com o prazo e com a finalidade do meu dinheiro?
LCI e LCA têm Imposto de Renda?
Atualmente, os rendimentos de LCI e LCA recebidos por pessoas físicas são isentos de Imposto de Renda.
A própria Receita Federal classifica os rendimentos desses títulos entre os rendimentos isentos e não tributáveis.
Essa característica influencia diretamente a comparação com investimentos tributados.
Imagine dois investimentos produzindo exatamente R$ 1.000 de rendimento bruto.
Se um deles tiver incidência de Imposto de Renda sobre o ganho e o outro estiver enquadrado na isenção aplicável à pessoa física, os valores líquidos recebidos serão diferentes.
É justamente por isso que comparar uma LCI de 90% do CDI com um CDB de 100% do CDI olhando apenas esses dois números pode levar à conclusão errada.
Por outro lado, um CDB que ofereça uma taxa bruta suficientemente superior pode entregar um resultado líquido maior mesmo depois do imposto.
Portanto, o melhor caminho é comparar o valor que efetivamente fica com o investidor.
Além disso, regras tributárias podem mudar. Por isso, vale consultar as condições vigentes no momento da aplicação, principalmente ao ler conteúdos antigos sobre investimentos.
Agora podemos transformar essa diferença em uma comparação prática.
LCI/LCA ou CDB: como saber qual rende mais?
Para comparar LCI/LCA ou CDB, olhe para a rentabilidade líquida, e não apenas para o percentual do CDI exibido na oferta.
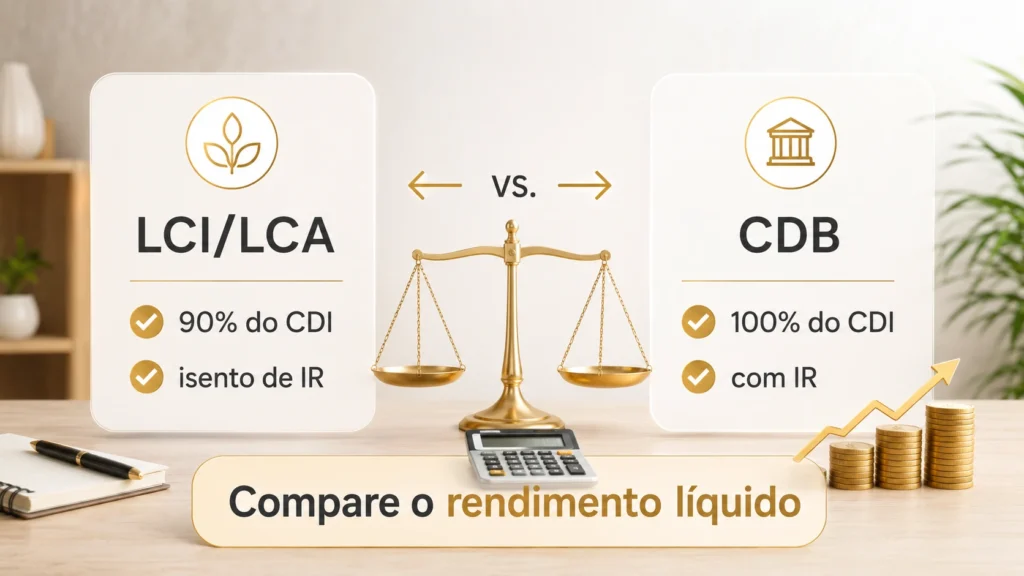
Imagine estas duas alternativas:
LCI ou LCA: 90% do CDI, isenta de IR para pessoa física
CDB: 100% do CDI, sujeito ao IR
À primeira vista, 100% parece maior do que 90%.
Entretanto, os rendimentos das aplicações de renda fixa tributáveis, como o CDB, seguem a tabela regressiva do Imposto de Renda prevista na legislação, com alíquotas que diminuem conforme aumenta o prazo da aplicação.
Por isso, é necessário descobrir quanto sobra depois do imposto.
Compare rentabilidade líquida, não apenas o percentual do CDI
Uma forma simples de fazer isso é calcular qual percentual bruto do CDI um CDB precisaria oferecer para produzir um resultado semelhante ao de uma aplicação isenta.
Usando uma LCI/LCA de 90% do CDI como referência, temos esta aproximação:
| Prazo tributário do CDB | IR sobre o rendimento | CDB aproximadamente equivalente a 90% do CDI isento |
|---|---|---|
| 181 a 360 dias | 20% | 112,50% do CDI |
| 361 a 720 dias | 17,5% | 109,09% do CDI |
| Acima de 720 dias | 15% | 105,88% do CDI |
A tabela é didática e considera a equivalência tributária da taxa. O resultado efetivo de uma aplicação dependerá das condições reais do título, do período, do comportamento do indexador e das demais características da oferta.
Observe o que acontece.
Em um prazo enquadrado na alíquota de 17,5%, um CDB de aproximadamente 109,09% do CDI teria uma taxa bruta comparável, do ponto de vista tributário, a uma LCI/LCA de 90% do CDI.
Nesse cenário, um CDB de apenas 100% do CDI poderia terminar com rendimento líquido menor.
Porém, se o CDB oferecesse 115% do CDI em condições semelhantes, a conclusão poderia mudar.
É por isso que perguntar apenas “90% do CDI é bom?” fornece pouca informação.
Também precisamos comparar investimentos com características semelhantes.
Uma LCI sem resgate antecipado e um CDB com liquidez diária, por exemplo, entregam facilidades diferentes. Da mesma forma, títulos de emissores diferentes podem envolver exposições de crédito diferentes.
Compare líquido com líquido — mas compare também prazo com prazo, liquidez com liquidez e risco com risco.
Se quiser aprofundar o outro lado dessa comparação, veja nosso guia completo sobre CDB.
Prazo e liquidez da LCI e LCA: quando posso retirar?
Prazo e liquidez estão entre os pontos mais importantes das LCI e LCA, justamente porque o investidor pode encontrar ofertas nas quais não consegue retirar o dinheiro quando quiser.
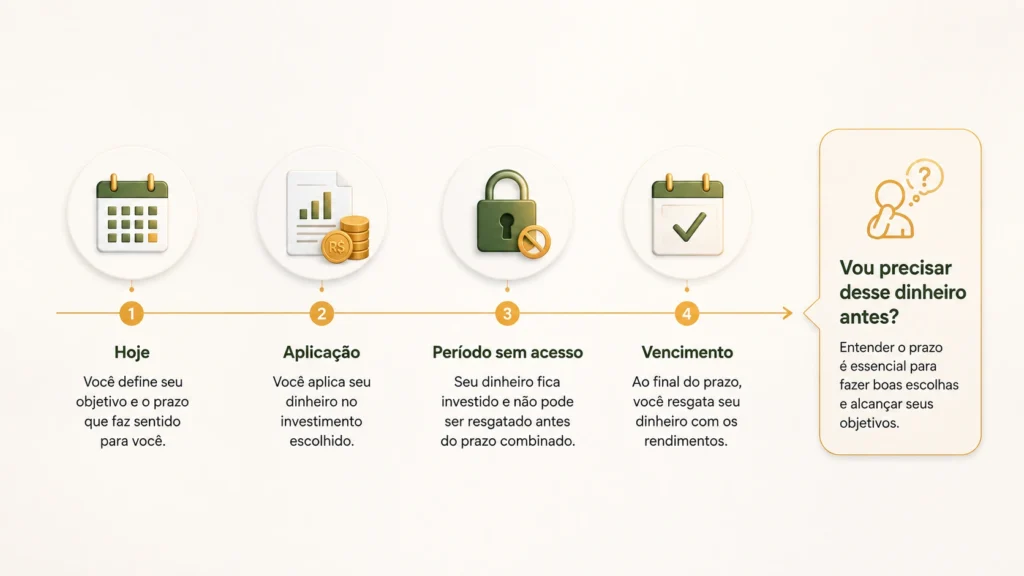
Antes de analisar uma aplicação, separe três conceitos:
prazo mínimo regulatório ≠ vencimento da oferta ≠ liquidez do investimento.
O Conselho Monetário Nacional alterou as regras em 2025 e reduziu de nove para seis meses o prazo mínimo de vencimento das LCIs e LCAs sem atualização por índice de preços.
Determinadas estruturas com atualização por índice possuem regras diferentes e podem exigir prazos mínimos maiores. A informação pode ser consultada diretamente no Banco Central.
Porém, isso não significa que toda LCI ou LCA disponível para você vencerá em seis meses.
O banco pode oferecer, por exemplo, um título com vencimento em um, dois ou três anos.
Além disso, vencimento não deve ser confundido com liquidez.
Uma oferta pode impedir o resgate antecipado, fazendo com que o dinheiro permaneça aplicado até o vencimento. Outra pode apresentar condições diferentes depois de determinado período.
Por isso, antes de investir, procure no título:
- data de vencimento;
- existência de carência;
- possibilidade de resgate antecipado;
- regras de liquidez da instituição.
O mais importante não é apenas saber qual prazo mínimo a regulamentação permite. É descobrir quando o dinheiro da oferta que você está comprando realmente poderá voltar para sua conta.
Esse detalhe se torna ainda mais importante quando existe possibilidade de precisar do dinheiro inesperadamente.
Se essa for a função do recurso, veja antes Reserva de Emergência: O Que É e Quanto Guardar?. A prioridade da reserva é manter uma margem financeira utilizável quando um imprevisto acontece, e não simplesmente perseguir a maior taxa disponível.
LCI e LCA têm FGC? Quais são os riscos?
LCI e LCA fazem parte dos produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos, desde que respeitadas as regras de elegibilidade e os limites do FGC.
O próprio FGC lista LCI e LCA entre os produtos abrangidos pela garantia.
Atualmente, o limite da garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, além de existir um teto global de R$ 1 milhão em um período de quatro anos para pagamentos da garantia nas situações previstas pelas regras do fundo.
Existe um detalhe que merece atenção: o limite não é separado para cada produto.
Imagine que uma pessoa possua, na mesma instituição ou conglomerado:
R$ 180 mil em uma LCI e R$ 100 mil em um CDB coberto.
Não seria correto pensar que existem R$ 250 mil de cobertura independente para a LCI e outros R$ 250 mil para o CDB. Os créditos elegíveis relacionados à mesma instituição ou conglomerado devem ser considerados conjuntamente de acordo com as regras do FGC.
Por isso, o emissor continua sendo importante.
LCI e LCA possuem risco de crédito, pois dependem da capacidade da instituição emissora de cumprir suas obrigações.
A existência do FGC reduz determinadas consequências desse risco dentro dos limites e condições da garantia, mas não transforma o investimento em algo sem risco.
Também não faz sentido utilizar a expressão “garantido” como sinônimo de “nada pode acontecer”.
FGC é uma camada de proteção prevista por regras específicas, não uma licença para ignorar quem está emitindo o título.
Se quiser entender essa proteção separadamente, veja FGC Sem Complicação: Tudo Sobre Limite e Cobertura.
LCI ou LCA: qual é melhor?
Não existe uma vencedora universal entre LCI e LCA.
Para quem investe, a escolha deveria depender muito mais das condições concretas de cada título do que simplesmente do setor ao qual ele está relacionado.
Imagine encontrar uma LCI pagando 88% do CDI, vencendo em dois anos e sem a liquidez que você precisa.
Ao lado dela aparece uma LCA de prazo compatível com seu objetivo, emissor analisado e rentabilidade líquida mais interessante.
Nesse caso, o fato de a primeira estar ligada ao mercado imobiliário não seria motivo suficiente para escolhê-la.
Em outra instituição, as condições poderiam estar invertidas e a LCI se tornar mais adequada.
Portanto, ao comparar LCI ou LCA, observe principalmente as condições oferecidas pelo título e se elas fazem sentido para aquilo que você pretende fazer com o dinheiro.
A melhor entre LCI e LCA não está no nome do título. Está na combinação entre suas condições e o objetivo do investidor.
Como avaliar uma LCI ou LCA antes de investir?
Depois de entender funcionamento, tributação, liquidez e FGC, é possível transformar tudo isso em um processo simples.
Suponha que você abra o aplicativo e encontre uma LCA oferecendo 92% do CDI.
Em vez de decidir imediatamente porque o percentual parece interessante, comece perguntando: quem está emitindo esse título?
Identifique a instituição financeira e observe sua exposição total naquele emissor ou conglomerado.
Depois, analise a remuneração. O título oferece percentual do CDI, taxa prefixada ou uma estrutura híbrida? Se for pós-fixado, você realmente entende o que aquele percentual representa?
Em seguida, descubra o vencimento.
Se o dinheiro será necessário daqui a um ano, um título que prende os recursos por três anos já apresenta uma incompatibilidade importante, mesmo que sua taxa seja maior.
Também confirme se existe liquidez antes do vencimento. Não presuma que poderá simplesmente clicar em “resgatar” quando quiser.
Depois disso, compare a rentabilidade líquida.
Se houver um CDB semelhante oferecendo uma taxa aparentemente maior, desconte a tributação aplicável antes de concluir qual rende mais.
Observe também quanto dinheiro você já possui em produtos elegíveis ao FGC daquela mesma instituição ou conglomerado. Essa informação pode mudar a maneira como você distribui novos recursos.
Finalmente, faça a pergunta que organiza todas as anteriores:
Quando eu precisarei desse dinheiro?
Uma taxa interessante para um objetivo de três anos pode ser completamente inadequada para recursos que talvez sejam necessários no próximo mês.
Se essas respostas ainda não estiverem claras, o percentual do CDI sozinho não é informação suficiente para decidir.
Depois de aprender a analisar o produto, a próxima etapa é entender onde comparar essas ofertas. Para isso, continue em Banco ou Corretora: Onde é Melhor Investir?.
Perguntas frequentes sobre LCI e LCA
LCI e LCA têm Imposto de Renda?
Atualmente, os rendimentos de LCI e LCA recebidos por pessoas físicas são classificados pela Receita Federal como isentos e não tributáveis. Isso melhora a rentabilidade líquida em comparação com uma aplicação tributável de mesma rentabilidade bruta. Porém, ainda é necessário comparar as taxas e demais condições das alternativas.
LCI e LCA têm garantia do FGC?
Sim. LCI e LCA estão entre os produtos abrangidos pela garantia ordinária do FGC, respeitando as condições aplicáveis. O limite atual é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, além do limite global de R$ 1 milhão dentro de quatro anos previsto nas regras do fundo.
O que rende mais: LCI, LCA ou CDB?
Depende da taxa oferecida, da tributação, do prazo e das condições do investimento. Como LCI e LCA possuem isenção de IR para pessoas físicas nas regras atuais, sua taxa pode ser menor do que a de um CDB e ainda produzir rendimento líquido superior. A comparação precisa ser feita entre ofertas semelhantes.
90% do CDI em LCI/LCA é melhor que 100% em CDB?
Pode ser. Um CDB sofre incidência de Imposto de Renda sobre os rendimentos, enquanto LCI e LCA são atualmente isentas para pessoas físicas. Portanto, em determinadas faixas de prazo, uma aplicação isenta a 90% do CDI pode superar um CDB a 100% do CDI. Liquidez, vencimento e emissor também precisam ser comparados.
Posso retirar LCI ou LCA antes do vencimento?
Depende das condições específicas do título. Existem regras regulatórias de prazo mínimo, mas isso não significa que toda oferta permitirá resgate logo depois desse período. Algumas LCIs ou LCAs podem manter o dinheiro comprometido até o vencimento. Por isso, confira carência, liquidez e data de vencimento antes de aplicar.
Conclusão: quando LCI e LCA realmente valem a pena?
LCI e LCA podem valer a pena, mas a vantagem tributária deve ser analisada junto às demais condições do investimento.
Uma oferta interessante precisa fazer sentido para o prazo que você possui, para sua necessidade de liquidez e para o objetivo que pretende alcançar com aquele dinheiro.
Por isso, não escolha uma LCI ou LCA apenas porque aparece “90% do CDI”, “95% do CDI” ou porque o investimento possui isenção de Imposto de Renda.
Compare o resultado líquido com alternativas semelhantes e descubra quando aquele dinheiro poderá ser utilizado novamente.
A principal regra pode ser resumida assim:
Uma boa LCI ou LCA não é simplesmente aquela que mostra um percentual atraente do CDI. É aquela cuja rentabilidade líquida e condições combinam com a finalidade daquele dinheiro.
Depois de aprender a analisar o investimento, o próximo passo é comparar onde encontrá-lo. Para isso, continue em Banco ou Corretora: Onde é Melhor Investir?.
Aviso: este conteúdo possui finalidade exclusivamente informativa e educacional. Não representa recomendação individual de investimento nem garantia de resultados. Tributação, regulamentação, condições dos produtos e regras de garantia podem ser alteradas; consulte as informações vigentes antes de investir.