
Liquidez nos investimentos é a facilidade e a rapidez com que um investimento pode ser transformado novamente em dinheiro, considerando as regras e as condições para realizar essa conversão.
É aqui que aparecem termos como liquidez diária, D+0, D+1, prazo de resgate, cotização, liquidação, carência e vencimento.
Um prazo D+0 pode indicar que determinada etapa acontece no mesmo dia. D+1 aponta para um dia depois da data de referência, conforme a forma de contagem definida para aquela operação. Porém, olhar apenas para essa sigla pode não responder à pergunta mais importante:
Quando o dinheiro estará realmente disponível para eu usar?
Para quem está começando a investir, entender essa diferença ajuda a escolher investimentos mais compatíveis com uma reserva de emergência, uma meta próxima ou qualquer outro objetivo que tenha uma data para acontecer.
O que é liquidez nos investimentos?
Imagine que você precise transformar algum patrimônio em dinheiro.
Os dois possuem valor. Entretanto, provavelmente seria muito mais fácil utilizar os R$ 5 mil do que vender o imóvel rapidamente por um preço considerado adequado.
De um lado, há R$ 5 mil disponíveis em uma conta. Do outro, um imóvel avaliado em R$ 300 mil.
Essa diferença ajuda a entender o que é liquidez.
Segundo o Portal do Investidor, a liquidez está relacionada à facilidade ou rapidez com que um investimento pode ser resgatado, vendido ou convertido novamente em dinheiro por um valor justo.
A expressão “valor justo” é importante.
Imagine que alguém consiga vender um imóvel amanhã somente porque aceitou uma redução muito grande no preço. A venda foi rápida, mas isso não transforma necessariamente aquele bem em um ativo de alta liquidez.
Nos investimentos financeiros, a lógica também envolve mais do que velocidade.
Dependendo do produto, o dinheiro pode voltar ao investidor por meio de um resgate, pela venda do ativo para outro participante do mercado ou pelo recebimento previsto no vencimento.
Portanto, uma forma prática de entender a liquidez nos investimentos é perguntar:
Com que facilidade, em quanto tempo e em quais condições consigo transformar este investimento novamente em dinheiro?
Essa pergunta é mais útil do que simplesmente classificar todo investimento como “líquido” ou “sem liquidez”.
Liquidez e risco são coisas diferentes
Outro cuidado importante é não confundir alta liquidez com ausência de risco.
Um investimento pode permitir uma saída relativamente rápida e, mesmo assim, continuar sujeito a riscos de crédito, mercado ou outras características que precisam ser avaliadas.
O próprio Portal do Investidor ressalta que um ativo com alta liquidez ainda pode apresentar outros riscos.
Por outro lado, um investimento com menor liquidez também não é automaticamente ruim.
A questão central é saber se aquela característica faz sentido para a finalidade do dinheiro.
Se conceitos como risco, prazo e funcionamento dos diferentes produtos ainda forem novos para você, o guia Renda Fixa: O Que É e Quais Opções Avaliar? ajuda a entender essas características antes de comparar investimentos.
Liquidez nos investimentos: o que significam D+0, D+1 e D+2?
As expressões D+0, D+1, D+2 e D+n aparecem com frequência no mercado financeiro.
O D representa a data utilizada como referência para uma operação ou determinada etapa, enquanto o número indica quantos dias depois essa etapa ocorrerá de acordo com as regras aplicáveis.
Imagine, apenas para entender a lógica, que a data de referência seja uma segunda-feira e que a operação utilize dias úteis.
| Prazo | Momento da etapa no exemplo |
|---|---|
| D+0 | Segunda-feira |
| D+1 | Terça-feira |
| D+2 | Quarta-feira |
Até aqui parece simples.
O ponto que costuma causar confusão é imaginar que todo D+0 significa dinheiro instantaneamente disponível ou que qualquer D+1 representa exatamente o mesmo processo.
Não é assim.
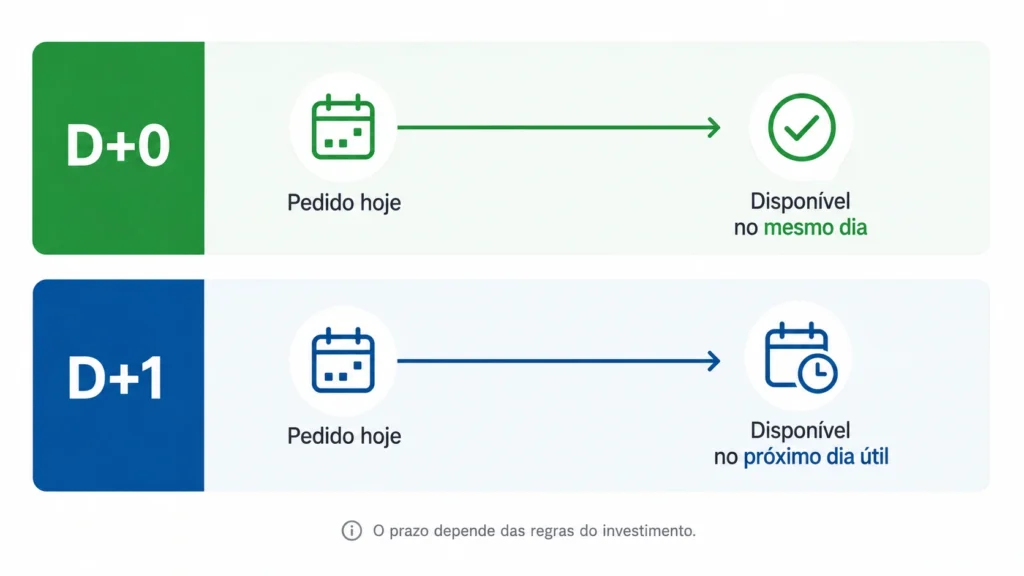
O prazo pode se referir ao pagamento de um resgate, à liquidação de uma negociação, à conversão de cotas de um fundo ou a outra etapa prevista nas condições do investimento.
Além disso, é necessário saber como os dias são contados.
Em determinadas operações, o prazo é expresso em dias úteis. Por isso, finais de semana e feriados podem alterar a data efetiva.
A conclusão é simples:
Antes de interpretar um D+n, descubra qual evento inicia a contagem e qual etapa termina naquele prazo.
Isso elimina boa parte da confusão em torno dessas siglas.
D+0 significa dinheiro disponível na hora?
Não necessariamente.
D+0 indica que a etapa informada está prevista para acontecer na própria data usada como referência.
Mas ainda podem existir horários de corte, regras operacionais e diferenças entre a conclusão daquela etapa e o momento em que você consegue utilizar efetivamente os recursos.
O Tesouro Direto oferece atualmente um bom exemplo dessa diferença.
Pelas regras vigentes, resgates realizados em dias úteis entre 9h30 e 13h ficam disponíveis na instituição financeira a partir das 13h do mesmo dia. Já os resgates realizados entre 13h e 18h ficam disponíveis na instituição a partir das 13h do primeiro dia útil seguinte.
Pedidos agendados fora do horário regular também seguem as regras indicadas pelo programa. Além disso, o próprio Tesouro Direto informa que a data e o horário do depósito na conta do cliente dependem do funcionamento da instituição financeira.
Observe que esse exemplo serve apenas para explicar como horário e etapas operacionais podem influenciar a disponibilidade do dinheiro.
Ele não significa garantia de preço ou de rentabilidade caso um título seja vendido antes do vencimento. O próprio Tesouro Direto informa que, no resgate antecipado, os títulos são recomprados pelos preços de mercado daquele momento.
Portanto, a principal lição é:
D+0 não deve ser interpretado automaticamente como dinheiro disponível instantaneamente, em qualquer horário.
D+1 conta sábado, domingo e feriado?
Quando a regra estabelece o prazo em dias úteis, sábado, domingo e feriados normalmente não entram na contagem.
Imagine uma operação cuja etapa de pagamento esteja definida como D+1 útil e que tenha sexta-feira como data de referência.
Se a segunda-feira também for um dia útil, ela seria o próximo dia considerado nessa situação hipotética.
Mas não transforme esse exemplo em uma regra para todo investimento.
O mais correto é verificar se a instituição ou o documento do produto informa dias úteis ou dias corridos e quais condições se aplicam à operação.
Liquidez diária é a mesma coisa que dinheiro imediato?
Não.
Essa é uma das diferenças mais importantes para o investidor iniciante.
De forma geral, liquidez diária indica que o investimento permite solicitar a saída ou o resgate nos dias previstos por suas regras.
Entretanto, a possibilidade de solicitar o resgate e o momento do pagamento são informações diferentes.
Imagine que você faça uma solicitação hoje.
O investimento pode aceitar o pedido naquele dia e ainda possuir uma etapa posterior antes de o dinheiro ficar disponível.
É por isso que duas perguntas precisam ser analisadas separadamente:
Quando posso pedir para sair?
e
Quando receberei o dinheiro depois de pedir para sair?
Essa distinção também explica por que não é recomendável interpretar automaticamente “liquidez diária” como “dinheiro disponível 24 horas por dia”.
As condições podem variar entre produtos e instituições.
Cotização e pagamento podem ter prazos diferentes
Nos fundos de investimento essa separação fica especialmente clara.
A Resolução CVM 175 estabelece regras para o funcionamento dos fundos de investimento e prevê informações relacionadas a pedido de resgate, conversão das cotas, pagamento e eventual carência.
Não é necessário conhecer toda a mecânica dos fundos para entender a consequência prática.
Imagine um fundo hipotético no qual a conversão das cotas aconteça em D+0, enquanto o pagamento ocorra posteriormente.
Encontrar somente a informação “cotização D+0” não permitiria concluir que o dinheiro cairá imediatamente na conta.
Por isso, sempre vale fazer uma pergunta adicional:
D+0 ou D+1 de quê?
Essa pequena pergunta é uma das melhores formas de interpretar corretamente os prazos encontrados em uma plataforma de investimentos.
Qual a diferença entre liquidez, resgate, cotização, liquidação, carência e vencimento?
Esses termos aparecem juntos com frequência, mas descrevem coisas diferentes.
| Termo | O que significa na prática |
|---|---|
| Liquidez | Facilidade e rapidez para transformar um investimento em dinheiro em condições adequadas |
| Resgate | Solicitação de retirada dos recursos em produtos que permitem esse procedimento |
| Cotização | Em fundos, etapa em que se determina o valor da cota utilizado na aplicação ou no resgate |
| Liquidação | Conclusão financeira de determinada operação conforme suas regras |
| Carência | Período durante o qual determinado resgate ou movimentação pode ficar restrito |
| Vencimento | Data prevista para encerramento ou pagamento do investimento conforme suas condições |
Um exemplo ajuda a perceber por que essa distinção importa.
Um investimento pode possuir vencimento daqui a três anos e permitir alguma forma de saída antes dessa data.
Outro pode ter condições diferentes e exigir que o investidor espere determinado período.
Portanto, olhar apenas para o vencimento não informa toda a liquidez do investimento.
Da mesma forma, descobrir que um investimento não possui carência não responde automaticamente quando o dinheiro será pago depois de uma solicitação de resgate.
Cada informação resolve uma parte diferente da dúvida.
O que significa liquidez no vencimento?
Quando as condições de um investimento associam o recebimento dos recursos ao vencimento, o investidor precisa verificar se existe alguma possibilidade de saída antes dessa data e como ela funciona.
Esse cuidado é importante porque resgate antecipado e venda no mercado não são necessariamente a mesma coisa.
Em alguns ativos, a saída antecipada pode acontecer por meio da venda para outro participante no mercado secundário. Nesse caso, o preço disponível dependerá das condições existentes no momento da negociação.
Portanto, não seria correto afirmar que qualquer investimento com vencimento distante deixa o dinheiro obrigatoriamente “preso” até o último dia.
Também não seria correto presumir que sempre será possível sair antes pelo preço desejado.
A resposta depende das regras e características daquele produto.
LCI e LCA são bons exemplos de investimentos em que prazo e disponibilidade precisam ser analisados junto com a rentabilidade. Esse assunto é aprofundado no guia LCI e LCA: Como Funcionam e Quando Valem a Pena?.
Por que a liquidez nos investimentos importa para a reserva de emergência?
Agora o conceito começa a sair da teoria.
Imagine dois valores iguais de R$ 10 mil.
O primeiro será usado em um projeto planejado para daqui a alguns anos. O segundo serve para lidar com acontecimentos financeiros inesperados.
O valor é o mesmo, mas a função do dinheiro é diferente.
Consequentemente, a importância da liquidez também muda.
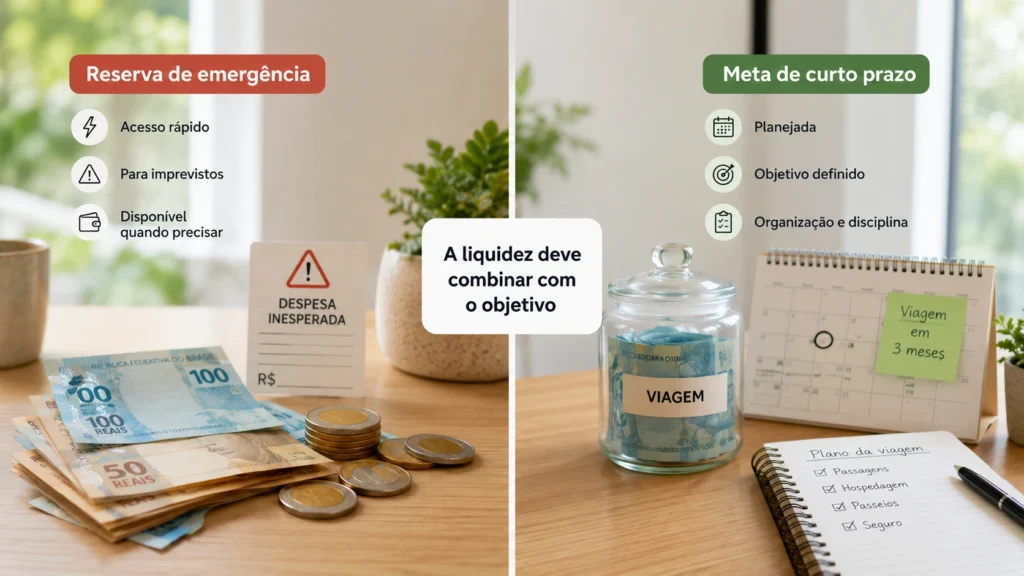
Uma emergência pode aparecer sem aviso e exigir acesso relativamente rápido aos recursos.
Por essa razão, o Portal do Investidor destaca a necessidade de considerar características como risco e liquidez quando o dinheiro possui a finalidade de formar uma reserva para emergências.
Isso não significa que basta procurar a expressão “liquidez diária” e escolher qualquer produto que a utilize.
Como acabamos de ver, ainda é necessário conhecer horários, prazo de pagamento, eventuais restrições e demais condições do investimento.
A pergunta adequada passa a ser:
Se um imprevisto acontecer, o prazo real de acesso a este dinheiro é compatível com a finalidade da minha reserva?
Perceba que não estamos indicando um investimento específico.
Estamos definindo o critério que precisa ser analisado.
Se você ainda está construindo essa proteção financeira, veja também Reserva de Emergência: O Que É e Quanto Guardar? para entender como estabelecer uma reserva de acordo com sua realidade.
E por que a liquidez importa para metas de curto prazo?
A mesma lógica pode ser aplicada a um objetivo com data definida.
Imagine uma pessoa que pretende utilizar R$ 10 mil daqui a quatro meses.
Talvez o dinheiro seja usado em um curso, uma viagem, uma compra planejada ou outro objetivo.
Nesse caso, analisar somente a rentabilidade pode deixar uma informação importante de fora.
A pessoa também precisa descobrir quando poderá retirar os recursos e quanto tempo levará entre a decisão de sair e a disponibilidade efetiva do dinheiro.
Imagine, por exemplo, que a meta esteja marcada para uma segunda-feira.
Se a aplicação possuir determinada carência ou um prazo de pagamento incompatível com essa data, descobrir isso somente alguns dias antes poderá atrapalhar o planejamento.
Por isso, uma sequência bastante útil é:
objetivo → prazo → momento de utilização → liquidez necessária
Quanto mais próximo estiver o uso previsto do dinheiro, maior tende a ser a importância de conhecer antecipadamente as condições de saída.
Antes de comparar investimentos, portanto, vale definir para que o dinheiro será usado e quando provavelmente será necessário. No guia Como Definir Objetivos Financeiros Antes de Investir?, mostramos como organizar finalidade, valor e prazo antes dessa escolha.
Quanto maior a liquidez, melhor o investimento?
Não.
Liquidez não funciona como uma nota capaz de dizer, sozinha, se um investimento é bom ou ruim.
Ela é uma característica que precisa ser compatível com a finalidade do dinheiro.
Para recursos que podem ser necessários rapidamente, maior facilidade de acesso tende a ganhar importância.
Já para dinheiro destinado a objetivos mais distantes, outras combinações de prazo e liquidez podem ser consideradas, desde que façam sentido para o planejamento e para os riscos envolvidos.
Também existe uma simplificação que vale evitar:
“Quanto menor a liquidez, maior será a rentabilidade.”
Essa não é uma regra automática.
Rentabilidade depende de diferentes fatores, como características do emissor, risco, prazo, condições de mercado e estrutura do investimento.
Portanto, abrir mão de liquidez não garante retorno maior.
Da mesma forma, possuir alta liquidez não permite concluir sozinho se determinada rentabilidade será maior ou menor.
Uma forma mais útil de pensar é:
A liquidez adequada é aquela compatível com o momento em que você poderá precisar do dinheiro.
Assim, o investidor deixa de procurar simplesmente “o produto mais líquido” e começa a relacionar essa característica ao objetivo financeiro.
Como saber quando o dinheiro realmente estará disponível?
Antes de investir, acompanhe mentalmente o caminho que o dinheiro precisará percorrer para voltar até você.
Primeiro, descubra como ocorre a saída.
Dependendo do investimento, ela pode acontecer por resgate, venda no mercado ou recebimento no vencimento.
Depois, verifique se existe carência e se alguma saída é permitida antes da data final.
Em seguida, identifique qualquer indicação como D+0, D+1 ou D+n e descubra exatamente a qual etapa aquele prazo se refere.
Também procure horários-limite, forma de contagem dos dias e possíveis condições específicas da instituição.
Uma verificação simples antes da aplicação pode seguir estas perguntas:
- Como eu saio desse investimento: resgate, venda ou vencimento?
- Existe carência ou alguma restrição antes do vencimento?
- O prazo é D+0, D+1 ou outro D+n?
- Esse prazo se refere a qual etapa?
- A contagem utiliza dias úteis ou corridos?
- Existe horário-limite para solicitar a operação?
- Depois da operação, quando o dinheiro poderá efetivamente ser utilizado?
Esse é um dos pontos em que vale ir além do resumo exibido na tela da corretora ou do banco.
Quando necessário, consulte o regulamento, a lâmina, o material técnico ou as condições oficiais do investimento.
A pergunta final deve continuar sendo:
Se eu decidir sair hoje, em que momento e em quais condições esse dinheiro estará realmente disponível para mim?
Se você ainda não consegue responder, provavelmente falta conhecer alguma etapa do funcionamento daquele investimento.
Exemplo prático: qual a diferença entre D+0, D+1 e vencimento?
Vamos usar três investimentos completamente hipotéticos.
Para evitar qualquer ambiguidade, considere que, neste exemplo, D+0 e D+1 representam especificamente o prazo de pagamento após a solicitação de resgate.
| Exemplo | Forma de saída | Prazo do pagamento no exemplo |
|---|---|---|
| Investimento A | Resgate permitido conforme as condições | D+0 |
| Investimento B | Resgate permitido conforme as condições | D+1 útil |
| Investimento C | Recebimento conforme o vencimento | Data prevista no vencimento |
Imagine primeiro que esse dinheiro faça parte de uma reserva destinada a situações inesperadas.
Se as condições do Investimento C determinarem que o dinheiro somente estará disponível meses depois, ele não atenderá à necessidade apresentada nesse exemplo.
Agora considere uma meta que acontecerá daqui a quatro meses.
Os prazos de A e B podem estar dentro da necessidade apresentada, mas isso ainda não significa que qualquer um deles seja automaticamente a melhor escolha.
Risco, condições do produto e outras características continuam importantes.
Por último, imagine um dinheiro destinado a uma finalidade distante e sem previsão de utilização próxima.
Nesse cenário, exigir acesso no mesmo dia pode ter menos importância do que no exemplo da emergência.
Observe o raciocínio.
Não começamos perguntando:
“Qual investimento tem a maior liquidez?”
Começamos perguntando:
“Quando precisarei desse dinheiro?”
Depois verificamos se as condições do investimento combinam com essa necessidade.
Perguntas frequentes sobre liquidez nos investimentos
O que significa D+0?
D+0 indica que determinada etapa está prevista para acontecer na mesma data utilizada como referência.
Isso não significa obrigatoriamente disponibilidade instantânea do dinheiro em qualquer horário. É necessário verificar qual etapa está sendo indicada e quais regras se aplicam à operação.
O que significa D+1?
D+1 indica que determinada etapa acontecerá um dia depois da data utilizada como referência.
Se a regra estabelecer a contagem em dias úteis, será considerado o próximo dia útil aplicável.
D+1 conta sábado e domingo?
Quando o prazo é definido em dias úteis, sábado, domingo e feriados normalmente ficam fora da contagem.
Por isso, é importante conferir a convenção utilizada pelo investimento ou pela operação.
Liquidez diária é a mesma coisa que D+0?
Não.
Liquidez diária está relacionada à possibilidade de solicitar a saída ou o resgate de acordo com as condições do produto, enquanto D+0 informa o prazo de determinada etapa.
Assim, um produto pode aceitar solicitações de resgate diariamente sem necessariamente disponibilizar o dinheiro de forma instantânea.
Qual a diferença entre liquidez e vencimento?
Liquidez está relacionada à facilidade e ao tempo necessário para transformar um investimento em dinheiro em condições adequadas.
Vencimento é a data prevista para encerramento ou pagamento daquele investimento conforme suas regras.
Um investimento pode ter vencimento longo e permitir saída antes?
Pode, dependendo das características do produto.
A saída antecipada pode acontecer por resgate ou, em alguns casos, pela venda do ativo no mercado.
Entretanto, as condições e o preço dessa saída precisam ser verificados. Não existe garantia de que todo investimento poderá ser vendido antecipadamente pelo valor desejado.
Conclusão: liquidez mostra quando e como você consegue acessar o dinheiro
Entender liquidez nos investimentos significa saber com que facilidade, em quanto tempo e em quais condições um investimento pode voltar a se transformar em dinheiro.
D+0 e D+1 ajudam a interpretar esse processo, mas não contam toda a história sozinhos.
Antes de investir, você também precisa entender a forma de saída, a existência de carência, o prazo de pagamento, os horários operacionais, a contagem dos dias e o vencimento.
Além disso, liquidez diária não deve ser confundida automaticamente com dinheiro instantâneo, assim como alta liquidez não significa ausência de risco.
Para quem está começando a investir, não é necessário decorar todas as siglas do mercado financeiro.
Existe uma pergunta muito mais útil:
Quando vou precisar deste dinheiro e, se decidir sair do investimento, quando ele realmente estará disponível?
A partir dessa resposta, fica mais fácil avaliar se o prazo do investimento combina com uma emergência, uma meta próxima ou um objetivo mais distante.
Portanto, a maior liquidez possível não precisa ser o objetivo em todas as situações.
O importante é que a liquidez seja compatível com a função daquele dinheiro.
Aviso: este conteúdo possui finalidade informativa e educacional. Não representa recomendação individual de investimento, indicação de produto, promessa de rentabilidade ou garantia de resultados. Investimentos possuem riscos, prazos e condições diferentes. Regras de resgate, horários e disponibilidade dos recursos podem variar conforme o produto e a instituição, por isso devem ser conferidas antes da aplicação.