
Tesouro Direto é um programa que permite à pessoa física investir em títulos públicos federais. De forma simples, ao comprar um desses títulos, você empresta dinheiro ao Governo Federal e recebe uma remuneração conforme as regras do investimento escolhido.
Mas existe um ponto essencial: Tesouro Direto não é um único investimento. Dentro do programa existem títulos com formas de rendimento, vencimentos, liquidez e comportamentos diferentes.
Por isso, escolher apenas pela maior taxa mostrada na tela pode levar a uma decisão inadequada.
Neste guia, você entenderá o que é Tesouro Direto, como funciona, quais são os principais títulos, quanto pode render, quais riscos e custos existem e como investir passo a passo.
O que é Tesouro Direto?
Tesouro Direto é o programa desenvolvido pelo Tesouro Nacional em parceria com a B3 para facilitar o acesso das pessoas físicas aos títulos públicos federais pela internet.
Os títulos públicos são instrumentos utilizados pelo Governo Federal para captar recursos.
Quando você compra um desses títulos, passa a ser credor da União. Em outras palavras, entrega determinado valor hoje seguindo a expectativa de receber o dinheiro acrescido da remuneração prevista pelas condições do título.
Essa lógica possui semelhanças com outros investimentos de renda fixa.
Em um CDB, por exemplo, o investidor empresta dinheiro para uma instituição financeira. Nos títulos públicos federais, o emissor é o Governo Federal.
O Portal do Investidor classifica os títulos públicos como investimentos de renda fixa e explica que eles podem ter diferentes características de rentabilidade e vencimento.
Existe, porém, uma distinção importante para quem está começando a investir:
Tesouro Direto é o programa. Tesouro Selic, Tesouro Prefixado, Tesouro IPCA+, Tesouro RendA+, Tesouro Educa+ e Tesouro Reserva são diferentes títulos disponíveis dentro desse universo.
Imagine uma prateleira.
O Tesouro Direto funciona como a estrutura que dá acesso aos investimentos. Os títulos são as diferentes alternativas disponíveis nessa prateleira.
Essa diferença explica por que perguntas como “quanto rende o Tesouro Direto?” ou “qual é o prazo do Tesouro Direto?” não possuem uma única resposta.
Primeiro precisamos descobrir qual título está sendo analisado.
Um acompanha a taxa Selic. Outro possui uma taxa prefixada. Outro combina inflação e uma taxa adicional.
Os vencimentos e a forma de receber o dinheiro também podem mudar.
Portanto, não basta saber que determinado investimento pertence ao Tesouro Direto. É necessário entender se suas características combinam com o objetivo daquele dinheiro.
Se conceitos como renda fixa, emissor e rentabilidade prefixada ou pós-fixada ainda forem novos para você, vale começar por:
Renda Fixa: O Que É e Quais Opções Avaliar?
Como funciona o Tesouro Direto?
A maneira mais simples de entender como funciona o Tesouro Direto é visualizar o caminho do investimento:
investidor → compra um título público → o título segue sua regra de remuneração → o investimento chega ao vencimento ou é vendido antes.
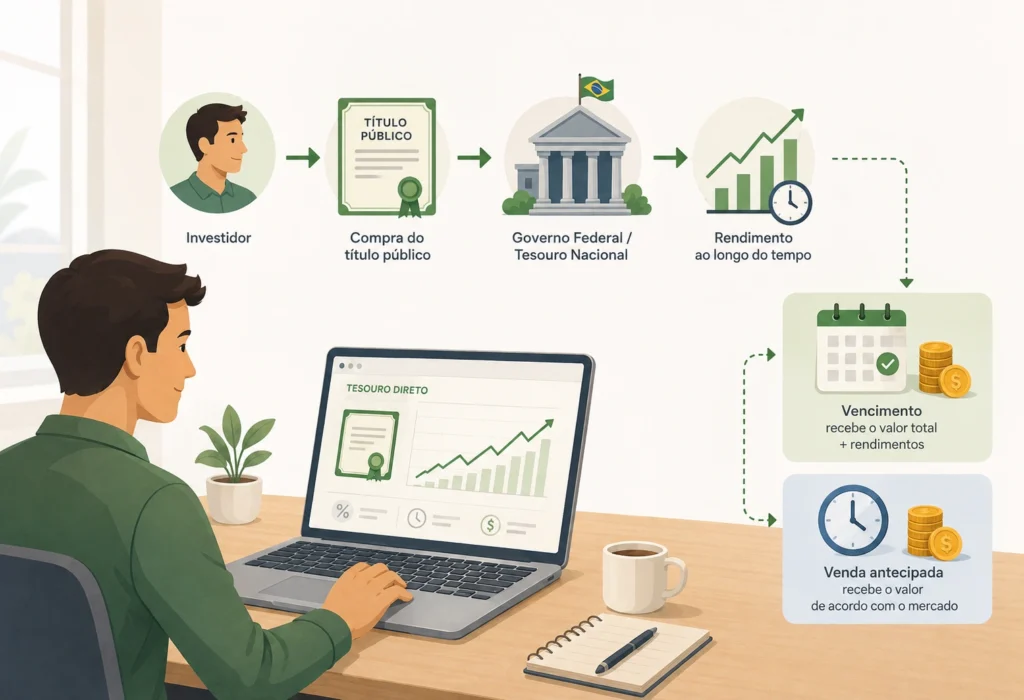
Dentro desse processo, quatro elementos merecem atenção: forma de rendimento, taxa, vencimento e possibilidade de venda antecipada.
Forma de rendimento
Os títulos disponíveis não calculam a rentabilidade da mesma maneira.
Um título prefixado possui uma taxa definida no momento da compra.
Um título pós-fixado pode acompanhar um indicador, como a Selic.
Já os títulos vinculados ao IPCA combinam a inflação com uma taxa adicional definida no investimento.
Isso significa que dois títulos disponíveis dentro do mesmo programa podem apresentar comportamentos bastante diferentes.
Entender essa diferença é mais importante do que simplesmente procurar o maior percentual exibido.
Taxa do título
Ao consultar as opções disponíveis, você encontrará taxas associadas aos títulos.
Essas taxas podem mudar conforme as condições econômicas, expectativas de juros, prazo e comportamento do mercado.
Por isso, uma taxa observada hoje não deve ser tratada como característica permanente daquele investimento.
Para quem está começando, a pergunta mais importante não é somente “qual é a taxa?”, mas:
como essa taxa participa da remuneração do título?
Essa pequena mudança de raciocínio evita muitas comparações equivocadas.
Vencimento
Todo título possui um prazo ou uma estrutura definida para devolução do dinheiro.
Esse vencimento precisa ser analisado junto com o objetivo.
Imagine duas alternativas aparentemente interessantes.
Uma vence próximo do momento em que você pretende utilizar os recursos. A outra possui vencimento muitos anos depois.
Mesmo que a segunda apresente uma taxa maior, isso não significa automaticamente que seja mais adequada.
Olhar apenas para o rendimento esperado e ignorar o prazo pode colocar o investidor em uma situação na qual ele precisa vender o título antes do planejado.
E se vender antes do vencimento?
Nos títulos tradicionais do Tesouro Direto, existe possibilidade de venda antecipada.
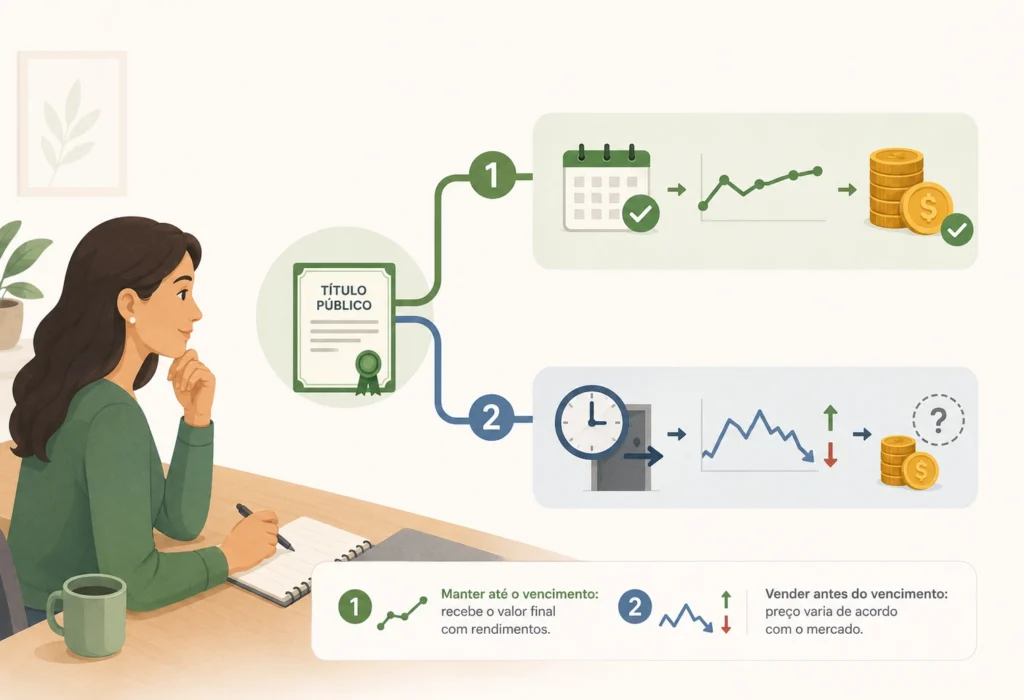
Entretanto, essa venda ocorre pelo preço de mercado do título naquele momento.
Por isso, o resultado pode ser diferente daquele imaginado ao observar a taxa disponível no dia da compra.
Se as condições de mercado mudarem, o preço do título também pode mudar.
Poder vender um título antes do vencimento não significa necessariamente receber a rentabilidade que seria obtida mantendo o investimento até o prazo planejado.
Essa diferença ficará especialmente importante quando você estudar Tesouro IPCA+ e Tesouro Prefixado.
Se ainda tem dúvidas sobre resgate, liquidez, D+0, D+1 e vencimento, veja:
O Que É Liquidez nos Investimentos? Entenda D+0 e D+1
Quais são os tipos de Tesouro Direto?
Existem diferentes tipos de Tesouro Direto porque os investidores também possuem objetivos diferentes.
Por isso, antes de perguntar qual deles é melhor, vale compreender a função básica de cada alternativa.
| Título | Como funciona de forma simples | O que ajuda a entender |
|---|---|---|
| Tesouro Selic | acompanha a taxa Selic | objetivos que pedem menor oscilação |
| Tesouro Prefixado | possui taxa definida na compra | planejamento com taxa conhecida |
| Tesouro IPCA+ | combina inflação e taxa definida | preservação do poder de compra |
| Tesouro RendA+ | combina inflação e taxa com renda futura | planejamento de aposentadoria |
| Tesouro Educa+ | combina inflação e taxa com pagamentos futuros | planejamento educacional |
| Tesouro Reserva | rende 100% da Selic e possui estrutura própria de liquidez | reserva e objetivos de curto prazo |
Essa tabela funciona como um mapa inicial.
Cada título possui condições e características próprias que precisam ser avaliadas antes do investimento.
Tesouro Selic
O Tesouro Selic possui rentabilidade ligada à taxa Selic.
Entre os títulos tradicionais, tende a apresentar menor oscilação de preço quando comparado a Prefixados ou IPCA+ de vencimentos mais longos.
Por essa característica, costuma aparecer em análises envolvendo dinheiro que exige maior liquidez ou menor oscilação.
Isso não significa que seja automaticamente “o melhor título para iniciantes”.
A finalidade do dinheiro continua sendo o ponto de partida.
Tesouro Prefixado
No Tesouro Prefixado, a taxa é definida no momento da aplicação.
Se o investimento for mantido até o vencimento conforme as condições contratadas, o investidor consegue conhecer antecipadamente a taxa utilizada para calcular sua rentabilidade.
Essa previsibilidade pode ajudar em determinados planejamentos.
Por outro lado, o preço do título pode oscilar antes do vencimento. Portanto, uma venda antecipada precisa considerar as condições de mercado daquele momento.
Tesouro IPCA+
O Tesouro IPCA+ combina a variação do IPCA com uma taxa definida no momento da compra.
Essa estrutura pode ajudar a proteger o poder de compra do dinheiro ao longo do tempo.
Entretanto, especialmente em vencimentos distantes, o preço do título pode apresentar oscilações relevantes durante o caminho.
Por isso, proteção contra a inflação não significa ausência de variação no valor observado antes do vencimento.
Tesouro RendA+
O Tesouro RendA+ possui uma estrutura voltada à formação de renda futura.
Primeiro acontece uma fase de acumulação dos recursos. Depois, inicia-se um fluxo de pagamentos mensais durante o período previsto pelo produto.
Por essa razão, sua dinâmica é diferente de um título que simplesmente devolve o dinheiro de uma única vez no vencimento.
Tesouro Educa+
O Tesouro Educa+ segue uma lógica semelhante de acumulação seguida por pagamentos futuros, mas sua estrutura foi pensada para objetivos relacionados à educação.
Isso pode incluir planejamento para faculdade, cursos ou outras despesas educacionais futuras.
O nome do produto ajuda a indicar sua finalidade, mas não elimina a necessidade de analisar prazo, taxas e condições.
E os títulos com juros semestrais?
Ao consultar as opções disponíveis, você também pode encontrar Tesouro Prefixado com Juros Semestrais e Tesouro IPCA+ com Juros Semestrais.
Eles não representam novos tipos de indexadores.
A principal diferença está no fluxo de pagamentos.
Em vez de concentrar toda a remuneração no vencimento, essas modalidades distribuem juros periodicamente durante o investimento.
Para um primeiro contato com o Tesouro Direto, basta compreender que receber parte dos rendimentos antes do vencimento altera o fluxo do investimento e também precisa entrar no planejamento.
Tesouro Reserva
O Tesouro Reserva é um título mais recente do programa, lançado em 2026.
Sua rentabilidade corresponde a 100% da Selic, e uma de suas diferenças em relação aos títulos tradicionais é a ausência de marcação a mercado.
Na prática, ele não apresenta a mesma oscilação de preço observada em um Tesouro Prefixado ou IPCA+ antes do vencimento.
Também permite aplicações a partir de R$ 1 e possui estrutura voltada para acesso rápido ao dinheiro.
Atualização — agosto de 2026: atualmente, o Tesouro Reserva está disponível pelo Banco do Brasil. O Tesouro Direto informa que outras instituições deverão ser habilitadas futuramente.
Como se trata de um produto recente e suas condições de distribuição podem mudar, confira as informações atualizadas na página oficial do Tesouro Reserva.
Tesouro Direto é seguro?
Em termos de risco de crédito, os títulos públicos federais estão entre as alternativas de menor risco do mercado brasileiro, pois a obrigação de pagamento está ligada ao Governo Federal.
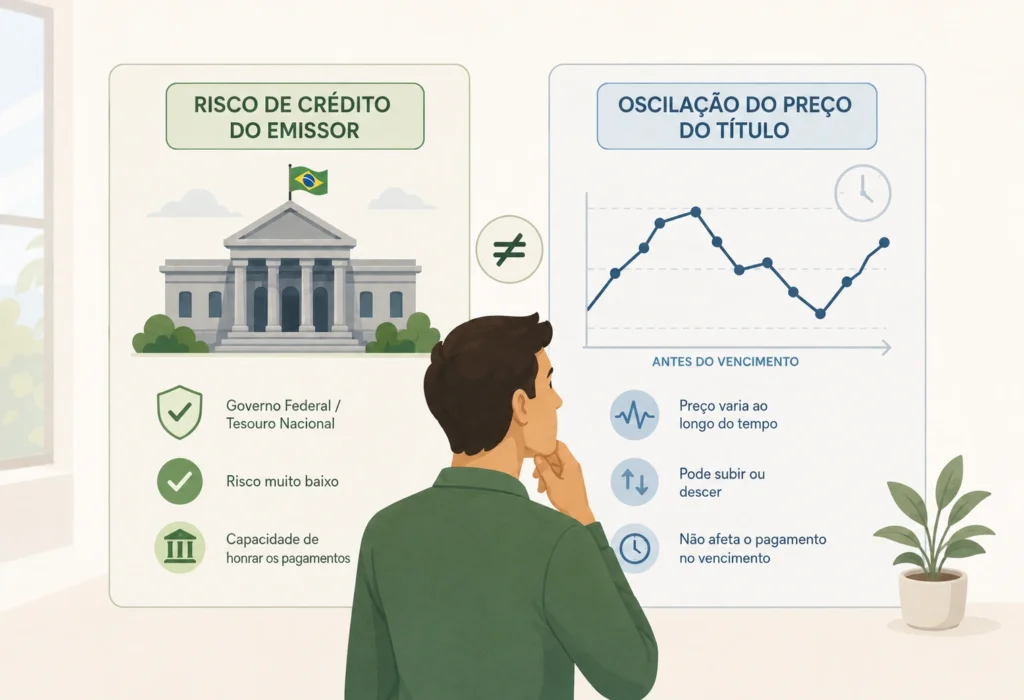
Isso, porém, não significa ausência completa de riscos.
O emissor desses títulos é a União.
Quando você investe, não está emprestando dinheiro para um banco ou uma empresa privada. Esse risco ligado ao próprio país é conhecido como risco soberano.
Ao mesmo tempo, precisamos separar duas ideias:
risco de crédito do emissor não é a mesma coisa que oscilação do preço do investimento.
Essa diferença é fundamental para entender a segurança do Tesouro Direto.
Quem garante o Tesouro Direto?
Os títulos públicos federais são obrigações do Tesouro Nacional.
Por esse motivo, eles não dependem da cobertura do Fundo Garantidor de Créditos, o FGC.
O FGC aparece em determinados investimentos emitidos por instituições financeiras, como alguns CDBs, LCIs e LCAs.
No Tesouro Direto, a estrutura é diferente porque o emissor é o Governo Federal.
Portanto, não existe um “limite do FGC” para títulos do Tesouro Direto.
O valor do título pode oscilar?
Nos títulos tradicionais, sim.
Tesouro Prefixado e Tesouro IPCA+, por exemplo, podem apresentar variações no preço antes do vencimento quando as taxas negociadas pelo mercado mudam.
Imagine que você compre um título com determinada taxa.
Depois, novos títulos semelhantes passam a oferecer taxas maiores. O preço do papel que você possui pode se ajustar para refletir essa nova condição.
O movimento contrário também pode acontecer.
Essa relação ajuda a entender por que renda fixa não significa necessariamente saldo crescendo em linha reta todos os dias.
Se você mantiver o título até o vencimento planejado, essas oscilações intermediárias têm uma consequência diferente daquela enfrentada por alguém que precisa vender antecipadamente.
Baixo risco de crédito não significa que o preço de todos os títulos públicos permaneça estável antes do vencimento.
O Tesouro Reserva é uma exceção importante dentro dessa explicação, pois foi estruturado sem marcação a mercado.
Quanto rende o Tesouro Direto?
Não existe uma única rentabilidade do Tesouro Direto. O resultado depende do título escolhido, da taxa disponível na compra, do indexador, do prazo e, em determinados casos, do momento da venda.
- No Tesouro Prefixado, existe uma taxa definida no momento da aplicação.
- No Tesouro Selic, a remuneração acompanha a taxa Selic.
- No Tesouro IPCA+, o retorno combina a variação da inflação com uma taxa adicional.
Por isso, perguntar simplesmente “quanto o Tesouro Direto está rendendo?” pode levar a uma conclusão incompleta.
Dois títulos disponíveis dentro do mesmo programa podem calcular sua rentabilidade de maneiras totalmente diferentes.
Além disso, as taxas oferecidas para novas aplicações mudam com o mercado.
Uma taxa encontrada hoje não representa necessariamente aquilo que será oferecido amanhã.
No Tesouro IPCA+, existe ainda uma variável adicional: a inflação futura.
A taxa adicional é conhecida no momento da compra, mas ninguém sabe antecipadamente qual será todo o comportamento do IPCA durante o período do investimento.
Também precisamos separar rentabilidade bruta de rentabilidade líquida.
Imposto de Renda, eventual IOF, custódia quando aplicável e possíveis custos da instituição financeira podem reduzir o valor efetivamente recebido.
Se quiser visualizar como valor inicial, aportes, prazo e taxa influenciam uma projeção, utilize:
Calculadora de Investimentos MPI
A calculadora é uma ferramenta educativa. Ela não prevê quanto determinado título renderá no futuro nem substitui as condições disponíveis no momento da aplicação.
Impostos e custos: o que pode reduzir o rendimento?
A rentabilidade apresentada na plataforma geralmente não conta toda a história.
Para saber quanto poderá ficar efetivamente com você, também é necessário considerar impostos e possíveis custos.
Imposto de Renda
O Imposto de Renda incide sobre o rendimento, e não sobre todo o dinheiro investido.
Atualmente, os títulos seguem a tabela regressiva utilizada na renda fixa:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Quanto maior o prazo dentro dessa tabela, menor fica a alíquota aplicada ao rendimento.
Contudo, isso não significa que manter qualquer investimento por mais tempo seja automaticamente melhor.
Prazo e objetivo continuam precisando fazer sentido.
IOF
O IOF pode incidir sobre os rendimentos quando o resgate ocorre durante os primeiros 30 dias da aplicação.
A cobrança diminui progressivamente dentro desse período e deixa de existir após o trigésimo dia, conforme as regras atuais.
Por isso, um dinheiro que poderá ser retirado poucos dias depois merece atenção especial.
Taxa de custódia
A B3 também possui regras de custódia para os títulos.
Nas condições atuais, a taxa padrão para títulos tradicionais como Tesouro Selic, Prefixado e IPCA+ é de 0,20% ao ano, mas existem isenções e regras específicas.
No Tesouro Selic, por exemplo, atualmente existe isenção da custódia sobre os primeiros R$ 10 mil por CPF. O Tesouro Reserva, RendA+ e Educa+ também possuem particularidades.
Como essas condições podem mudar ao longo do tempo, confirme sempre a tabela atual de tarifas do Tesouro Direto na B3.
A instituição financeira utilizada também pode estabelecer sua própria política de cobrança.
Antes de confirmar a aplicação, confira a rentabilidade, os impostos e os custos envolvidos.
Isso oferece uma comparação muito mais útil do que olhar somente para a maior taxa bruta.
Quanto é preciso para começar?
Não é necessário possuir uma grande quantia para investir no Tesouro Direto.
Nas aplicações tradicionais do programa, as compras devem respeitar frações de 0,01 título, equivalentes a 1% do valor de um título.
Como o preço dos títulos varia, o valor necessário em reais também pode variar.
Esse é o motivo pelo qual não é interessante decorar uma frase como:
“Para investir no Tesouro Direto você sempre precisa de R$ X.”
O valor disponível deve ser conferido no momento da aplicação.
Produtos específicos também podem seguir regras próprias.
O Tesouro Reserva, por exemplo, atualmente permite aplicações a partir de R$ 1.
Entretanto, existe uma diferença importante entre quanto o produto permite investir e quanto faz sentido você investir.
O primeiro é uma regra operacional.
O segundo depende do seu orçamento, objetivo e necessidade daquele dinheiro.
Para entender essa diferença com mais profundidade:
Quanto Dinheiro Precisa para Começar a Investir?
Como investir no Tesouro Direto passo a passo?
Para investir no Tesouro Direto, você precisa ter CPF e acesso a uma instituição financeira habilitada ao programa. A partir daí, o processo envolve definir seu objetivo, consultar os títulos disponíveis, comparar as condições e confirmar a aplicação.
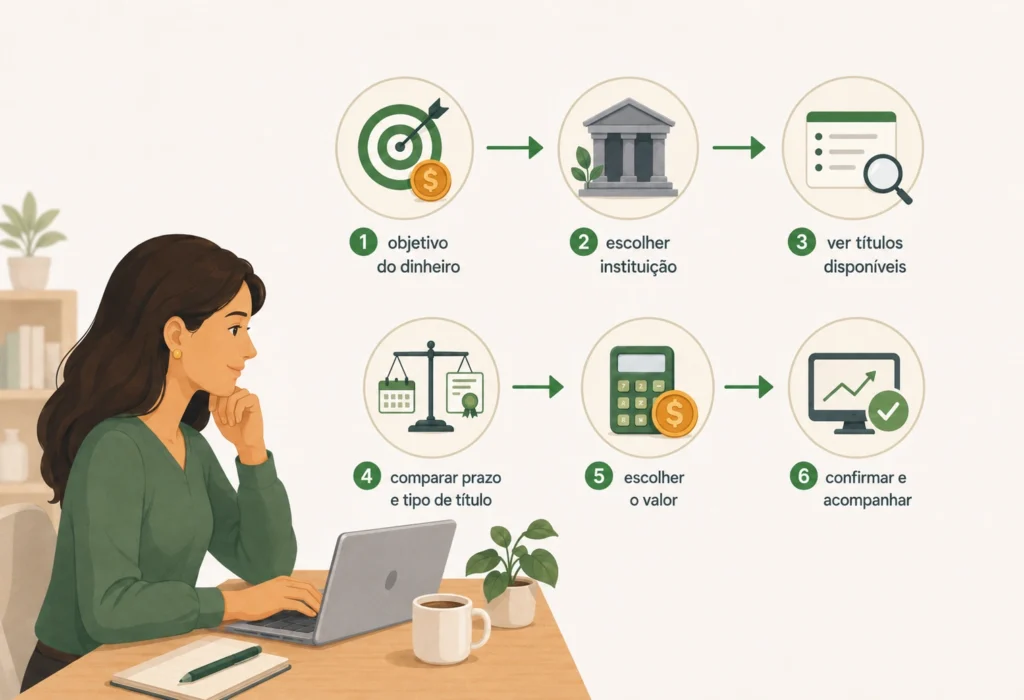
Mais importante do que decorar onde clicar é compreender o que está sendo escolhido.
1. Defina o objetivo do dinheiro
Antes de abrir a lista de títulos, responda:
Para que esse dinheiro será utilizado e quando provavelmente precisarei dele?
Um recurso necessário dentro de alguns meses não deve ser analisado da mesma maneira que uma meta de dez ou quinze anos.
Quando o objetivo vem primeiro, fica mais fácil eliminar títulos incompatíveis com o prazo.
Se essa etapa ainda não estiver clara:
Como Definir Objetivos Financeiros Antes de Investir?
2. Escolha por onde investir
O Tesouro Direto pode ser acessado pelos canais das instituições financeiras habilitadas e pelo ambiente oficial do programa.
Bancos e corretoras podem disponibilizar os títulos em suas próprias áreas de investimentos.
Nesse momento, compare confiabilidade, custos, facilidade de uso e alternativas oferecidas.
Se estiver em dúvida entre os dois caminhos:
Banco ou Corretora para Investir: Qual é Melhor?
Atualização operacional — agosto de 2026: o aplicativo oficial do Tesouro Direto foi desativado em 17 de agosto de 2026. O acesso continua pelo Portal do Investidor e pelos canais das instituições financeiras.
A mudança não alterou os títulos já existentes nem os valores investidos.
Ela apenas modificou uma das formas de acesso ao programa.
3. Veja os títulos disponíveis
Depois de entrar na plataforma, observe as alternativas disponíveis naquele momento.
Em vez de olhar somente para a maior taxa, compare:
tipo de título → forma de rendimento → vencimento → liquidez → condições.
Uma taxa aparentemente melhor não compensa um prazo incompatível com aquilo que você pretende fazer.
4. Compare o título com seu objetivo
Agora volte à pergunta inicial:
quando você precisará desse dinheiro?
Se a meta estiver a poucos meses de distância, a análise será diferente de um objetivo planejado para daqui a quinze anos.
Aqui entram vencimento, necessidade de liquidez e possibilidade de precisar vender o investimento antes do prazo planejado.
5. Escolha quanto investir
Você não precisa colocar todo o dinheiro disponível de uma única vez.
É possível começar com uma quantia compatível com sua realidade e realizar novas aplicações posteriormente.
Para quem está começando a investir, isso também permite conhecer melhor o produto sem transformar o primeiro aporte em uma decisão definitiva.
6. Confirme e acompanhe
Antes de finalizar a compra, confira o nome do título, vencimento, forma de rendimento, valor investido e custos apresentados.
Depois da aplicação, acompanhar não significa observar o saldo várias vezes por dia.
Principalmente nos títulos que oscilam, esse hábito pode criar preocupação desnecessária.
O acompanhamento mais útil consiste em verificar se o investimento continua cumprindo a função para a qual foi escolhido.
Como escolher um título público?
Escolher um título fica mais simples quando você deixa de começar pela pergunta:
“Qual Tesouro Direto está pagando mais?”
e passa a perguntar:
“Qual título possui características compatíveis com o meu objetivo?”
Uma sequência prática é:
objetivo → prazo → liquidez → forma de rendimento → vencimento → título.
Primeiro determine para que serve o dinheiro.
Depois pense em quando pretende utilizá-lo.
Em seguida, avalie se existe chance de precisar do valor antes dessa data.
Só então compare as formas de rendimento e os vencimentos disponíveis.
Imagine duas pessoas.
Uma pretende usar o dinheiro daqui a alguns meses. Outra está acumulando recursos para uma meta de quinze anos.
Mesmo que determinado título faça sentido para a segunda, isso não significa que será adequado para a primeira.
O problema não está necessariamente no investimento.
Pode estar na incompatibilidade entre aquele produto e a função do dinheiro.
Antes de escolher, pergunte:
- Para que estou investindo?
- Quando vou precisar desse dinheiro?
- Preciso de acesso rápido aos recursos?
- Entendo como esse título rende?
- O vencimento combina com meu objetivo?
- Estou comparando investimentos destinados à mesma finalidade?
Essas perguntas ajudam a evitar comparações entre produtos que parecem semelhantes, mas cumprem funções diferentes.
Está comparando CDB e Tesouro Selic?
Continue em:
CDB ou Tesouro Selic: Qual Escolher?
Nesse comparativo entram diferenças de emissor, CDI x Selic, FGC, liquidez, custos e tributação.
Está em dúvida entre inflação e taxa prefixada?
Veja:
Tesouro IPCA+ ou Prefixado: Qual Escolher?
Esse conteúdo aprofunda justamente as diferenças que não precisamos repetir neste guia.
Ainda não entendeu quando poderá utilizar o dinheiro?
Continue em:
O Que É Liquidez nos Investimentos? Entenda D+0 e D+1
O ponto principal é:
Não procure o “melhor Tesouro Direto” sem antes saber qual função aquele dinheiro precisa cumprir.
Vale a pena investir no Tesouro Direto?
Vale a pena considerar o Tesouro Direto quando as características do título combinam com seu objetivo, prazo e necessidade de liquidez. Isso não significa que exista uma alternativa automaticamente melhor para todas as pessoas.
Uma das vantagens do programa está justamente na variedade de títulos.
Existem opções ligadas à Selic, inflação, taxas prefixadas e estruturas voltadas à formação de renda futura.
Porém, essa variedade exige atenção.
Prazo, vencimento, forma de rendimento, liquidez, impostos e custos precisam fazer parte da análise.
Também é importante comparar alternativas disponíveis fora do Tesouro Direto.
Em determinada situação, um CDB pode apresentar características interessantes. Em outra, um título público pode combinar melhor com o planejamento.
Não é necessário transformar essa comparação em uma disputa na qual um investimento precisa vencer todos os demais.
A pergunta mais útil é:
As características deste título combinam com o que pretendo fazer com meu dinheiro?
Quando essa resposta fica clara, a decisão tende a ser muito mais racional.
Qual é o próximo passo?
Agora você sabe o que é Tesouro Direto, como funciona e como investir.
Também entendeu que o programa reúne títulos com formas de rendimento, vencimentos e comportamentos diferentes.
Por isso, a escolha não deve começar pela maior taxa disponível.
Comece pelo objetivo.
Depois analise prazo, liquidez, forma de rendimento e vencimento.
A partir daí, avance para comparações específicas.
Se estiver comparando uma alternativa bancária com um título público:
CDB ou Tesouro Selic: Qual Escolher?
Se a dúvida estiver entre taxa prefixada e inflação:
Tesouro IPCA+ ou Prefixado: Qual Escolher?
Se ainda não estiver claro quando o dinheiro ficará disponível:
O Que É Liquidez nos Investimentos? Entenda D+0 e D+1
O objetivo não é decorar todos os títulos.
É compreender qual característica faz sentido para o dinheiro que você está investindo.
Perguntas frequentes sobre Tesouro Direto
O que é Tesouro Direto?
Tesouro Direto é um programa do Tesouro Nacional em parceria com a B3 que permite às pessoas físicas comprar títulos públicos federais pela internet.
Tesouro Direto é o programa, enquanto Tesouro Selic, Prefixado, IPCA+, RendA+, Educa+ e Reserva são diferentes títulos disponíveis dentro dele.
Como funciona o Tesouro Direto?
Ao investir, você compra um título público e o dinheiro passa a seguir a regra de remuneração daquele produto.
Dependendo do título, a rentabilidade pode acompanhar a Selic, utilizar uma taxa prefixada ou combinar inflação com uma taxa adicional.
É seguro investir no Tesouro Direto?
Os títulos públicos federais estão entre as alternativas de menor risco de crédito do mercado brasileiro porque a obrigação de pagamento está ligada ao Governo Federal.
Ainda assim, alguns títulos podem oscilar antes do vencimento. Portanto, baixo risco de crédito não significa ausência de risco de mercado.
Quanto dinheiro precisa para investir no Tesouro Direto?
Nas aplicações tradicionais, a compra deve respeitar frações de 0,01 título, equivalentes a 1% de um título. Como os preços mudam, o valor necessário em reais também varia.
Produtos específicos podem possuir regras próprias. O Tesouro Reserva, por exemplo, atualmente permite aplicações a partir de R$ 1.
Qual é o melhor Tesouro Direto para investir?
Não existe um único título adequado para todas as pessoas.
A escolha depende principalmente do objetivo, prazo, necessidade de liquidez, vencimento e forma de rendimento.
Um título que faz sentido para uma meta de longo prazo pode ser inadequado para alguém que precisará do dinheiro nos próximos meses.
Aviso: este conteúdo possui finalidade informativa e educacional. Não representa recomendação individual de investimento, indicação de produto, promessa de rentabilidade ou garantia de resultados. Investimentos possuem riscos, prazos, custos e condições diferentes. Taxas, valores mínimos, regras operacionais e políticas de custódia podem mudar. Consulte sempre as condições vigentes antes de investir.