
Qual o melhor tipo de investimento para iniciantes? Não existe uma única resposta que funcione para todas as pessoas. A escolha depende da finalidade do dinheiro, do prazo, da liquidez necessária, dos riscos envolvidos, dos custos e das regras de cada investimento.
Por isso, procurar apenas “qual rende mais” pode levar a uma escolha aparentemente atraente, mas incompatível com aquilo que você realmente precisa. Tesouro Direto, CDB, LCI, LCA, fundos e renda variável possuem características diferentes e podem atender a objetivos igualmente diferentes.
Antes de comparar produtos, vale fazer uma pergunta mais importante: o que eu preciso que esse dinheiro faça? Essa resposta ajuda a descobrir quais características procurar antes de investir.
O que define o melhor tipo de investimento para iniciantes?
Ser iniciante não determina sozinho qual investimento escolher. Duas pessoas podem começar a investir no mesmo dia e, ainda assim, precisar de alternativas diferentes porque possuem objetivos diferentes.
Imagine uma pessoa formando uma reserva para despesas inesperadas e outra juntando dinheiro para uma meta prevista para daqui a cinco anos. As duas são iniciantes, mas o prazo e a necessidade de acesso aos recursos são diferentes.
O próprio Portal do Investidor explica que não existe um melhor investimento de forma absoluta. Existem alternativas mais ou menos adequadas conforme objetivos e perfil de risco.
Isso muda a ordem da decisão. Em vez de começar pensando “quero investir em um CDB” ou “quero comprar Tesouro Direto”, podemos primeiro perguntar para que o dinheiro será utilizado, quando será necessário e quais riscos são compatíveis com essa finalidade.
O Perfil de Investidor: O Que É e Para Que Serve? também ajuda nessa avaliação, mas não deve funcionar como uma receita automática para escolher produtos.
O investimento é uma ferramenta. Antes de escolher a ferramenta, precisamos saber qual trabalho ela deverá realizar.
Se você ainda não definiu a finalidade daquele dinheiro, veja também Como Definir Objetivos Financeiros Antes de Investir?.
6 pontos para avaliar antes de escolher um investimento
Você não precisa conhecer todos os investimentos existentes antes de começar. Para um investidor iniciante, aprender a avaliar algumas características pode ser muito mais útil do que decorar uma lista de produtos.
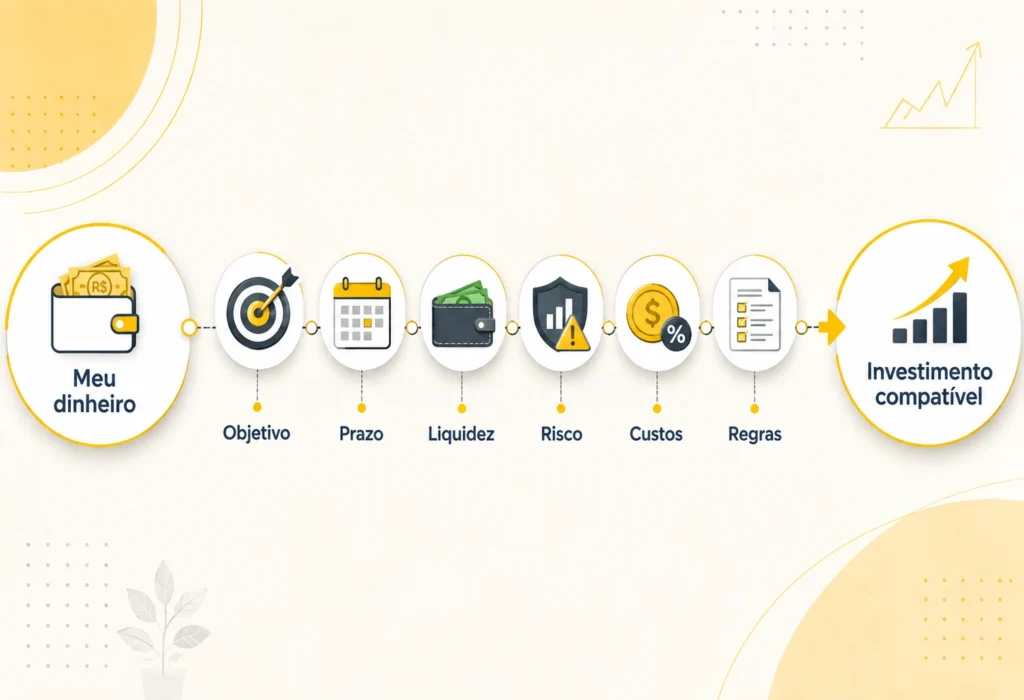
Objetivo, prazo, liquidez, risco, custos e regras funcionam como um filtro. Eles ajudam a eliminar alternativas incompatíveis antes mesmo de comparar rentabilidades.
1. Qual é o objetivo desse dinheiro?
A primeira pergunta é simples: para que você está investindo? Pode ser para uma emergência, viagem, curso, compra importante, aposentadoria ou construção de patrimônio.
O investimento não é o destino. Ele é uma ferramenta utilizada para tentar alcançar determinado objetivo.
Se você pretende usar o dinheiro daqui a dois anos, por exemplo, precisa considerar essa data ao analisar as alternativas. Já uma reserva para imprevistos pode exigir disponibilidade muito maior.
O mesmo investimento pode funcionar para uma dessas situações e não funcionar para a outra. Por isso, a sequência mais útil costuma ser:
objetivo → características necessárias → comparação dos investimentos.
Antes de escolher um produto porque ele está popular ou apresenta uma taxa chamativa, pergunte se suas características realmente combinam com a finalidade daquele dinheiro.
2. Quando você pretende usar o dinheiro?
Depois do objetivo vem o prazo. O dinheiro pode ser necessário daqui a alguns meses, alguns anos ou somente em um horizonte bastante distante.
Imagine uma aplicação com vencimento em quatro anos. A rentabilidade pode ser interessante, mas isso pouco ajuda se você pretende utilizar o dinheiro daqui a um ano e as condições de saída não forem adequadas.
Também é importante separar vencimento de possibilidade de saída antecipada. Um investimento permitir uma venda antes do vencimento não significa que o resultado será exatamente aquele esperado na aplicação.
No Tesouro Direto, por exemplo, títulos podem ser vendidos antes do vencimento, mas essa venda ocorre pelos preços de mercado daquele momento. As regras podem ser consultadas no próprio Tesouro Direto.
Por isso, confira sempre quando o investimento vence, por quanto tempo pretende mantê-lo e o que acontece se precisar sair antes.
Uma taxa interessante não compensa automaticamente um prazo incompatível com seu objetivo.
3. Você pode precisar resgatar antes?
Aqui entra a liquidez, que está relacionada às condições para transformar o investimento novamente em dinheiro quando você precisar dos recursos.
Essa característica tem pesos diferentes dependendo do objetivo. Dinheiro que pode ser necessário inesperadamente exige uma análise diferente daquele destinado a uma meta distante.
Imagine uma aplicação que paga um pouco mais, mas mantém o dinheiro indisponível durante determinado período. Se existe possibilidade de precisar dos recursos antes, essa diferença de rentabilidade pode deixar de ser a principal questão.
Por isso, observe prazo de resgate, carência, vencimento e condições de saída. Também não confunda alta liquidez com ausência de risco, pois um investimento pode permitir saída rápida e continuar sujeito a outros riscos.
Se quiser aprofundar esse conceito, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
4. Que riscos você pode assumir com esse dinheiro?
Avaliar risco não significa apenas perguntar quanto desconforto você sente ao ver um investimento oscilar. Também precisamos perguntar quanto risco você realmente pode assumir com aquele dinheiro.
Uma pessoa pode aceitar bem oscilações e, mesmo assim, não poder expor determinado valor a perdas porque precisará dele para uma obrigação importante em pouco tempo.
Por isso, existe diferença entre disposição para assumir risco e capacidade de assumir risco. A finalidade do dinheiro participa dessa análise.
Além disso, risco não existe apenas na bolsa. Um emissor pode enfrentar dificuldades para pagar, um ativo pode perder valor, pode existir pouca liquidez ou uma saída antecipada pode ocorrer em condições desfavoráveis.
Isso significa que renda fixa também possui riscos, embora eles possam aparecer de maneiras diferentes daqueles encontrados na renda variável.
O risco precisa ser compatível não apenas com o investidor, mas também com a finalidade daquele dinheiro.
O artigo Risco e Retorno: Como Comparar Investimentos aprofunda essa relação.
5. Quanto realmente sobra depois de custos e impostos?
A taxa exibida na tela nem sempre representa exatamente aquilo que ficará com o investidor.
Dependendo do produto, podem existir impostos, taxas ou outros custos. Além disso, investimentos diferentes podem possuir tratamentos tributários diferentes.
Por isso, duas aplicações com rentabilidades brutas semelhantes podem entregar resultados líquidos diferentes. Da mesma forma, possuir determinado benefício tributário não transforma automaticamente um investimento na melhor alternativa.
Antes de comparar somente os percentuais anunciados, procure entender quanto poderá restar depois dos impostos e custos aplicáveis.
A rentabilidade líquida não precisa ser o único critério, mas oferece uma comparação muito mais útil do que observar apenas o maior número apresentado.
6. Você entendeu as regras do investimento?
Antes de investir, você deveria conseguir explicar de maneira básica como aquele produto funciona.
Não é preciso dominar todos os detalhes técnicos. Porém, vale compreender como a rentabilidade é calculada, quando ocorre o vencimento, como funciona a saída, quem é o emissor, quais riscos existem e quais custos ou impostos podem ser aplicados.
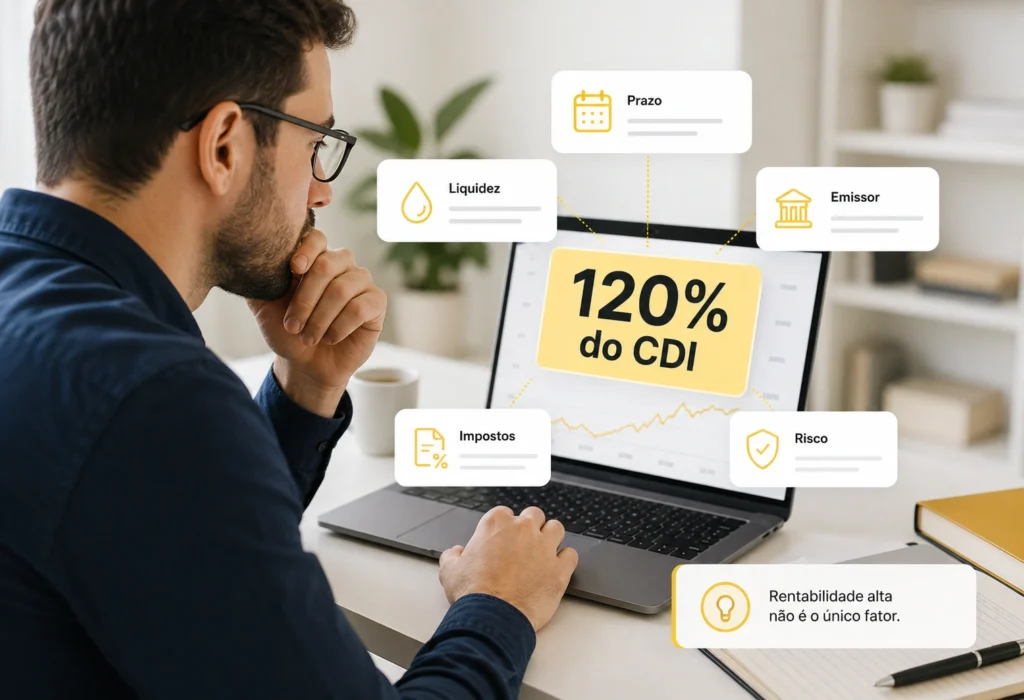
Imagine uma aplicação oferecendo “120% do CDI”. A porcentagem pode chamar atenção, mas ainda faltam informações importantes: prazo, liquidez, emissor, tributação e condições de resgate.
Alguns produtos bancários, como CDB, LCI e LCA, podem contar com a proteção do Fundo Garantidor de Créditos quando atendem às condições previstas pelo fundo. As regras e limites podem ser consultados diretamente no FGC.
Essa proteção não significa ausência de risco, e nem todo investimento de renda fixa possui cobertura do FGC.
Não escolha um investimento apenas pela taxa exibida na tela.
Se você ainda não entende as principais regras do produto, vale buscar mais informações antes de confirmar a aplicação.
E onde entram Tesouro Direto, CDB, LCI, LCA e outros investimentos?
Depois de identificar as características que você procura, os produtos começam a fazer mais sentido.
Tesouro Direto, CDB, LCI, LCA, fundos e renda variável não precisam formar um ranking. Até investimentos da mesma categoria podem possuir diferenças importantes.
Dois CDBs, por exemplo, podem ter emissores, prazos, taxas e condições de liquidez completamente diferentes. Perguntar apenas “CDB é bom para iniciantes?” deixa muitas informações importantes de fora.
A pergunta mais útil seria: esse CDB possui características compatíveis com meu objetivo?
O mesmo vale para Tesouro Direto, LCI, LCA ou qualquer outra modalidade. O nome do produto não determina sozinho se ele é adequado.
Se quiser entender melhor uma dessas modalidades, veja LCI e LCA: Como Funcionam e Quando Valem a Pena?.
Já quando aparecerem ofertas como 100%, 110% ou 120% do CDI, o artigo 100% do CDI: O Que Significa e Quanto Rende? ajuda a compreender melhor o que esses percentuais representam.
O ponto principal continua sendo o mesmo: primeiro determine as características necessárias; depois compare os produtos capazes de oferecê-las.
Renda fixa é sempre melhor para quem está começando?
Não necessariamente. A renda fixa pode apresentar características interessantes para muitas situações de quem está começando, mas isso não significa que todo produto dessa categoria seja adequado.
Na renda fixa existe uma regra de remuneração estabelecida no momento da aplicação. Isso não significa ausência de risco nem que o resultado será sempre exatamente aquele imaginado em qualquer situação.
Podem existir risco de crédito do emissor, risco de liquidez e oscilações de preço, especialmente em situações de venda antecipada.
Da mesma forma, também não seria correto afirmar que todo investimento de renda variável é inadequado simplesmente porque alguém é iniciante.
A decisão continua dependendo de objetivo, prazo, liquidez, conhecimento e capacidade para assumir riscos.
Por isso, não devemos transformar “iniciante” em uma categoria de investimento. O início da jornada exige principalmente um processo de escolha mais cuidadoso.
Como escolher o melhor tipo de investimento para iniciantes na prática?
A melhor maneira de aplicar esses critérios é imaginar situações diferentes para o mesmo investidor.
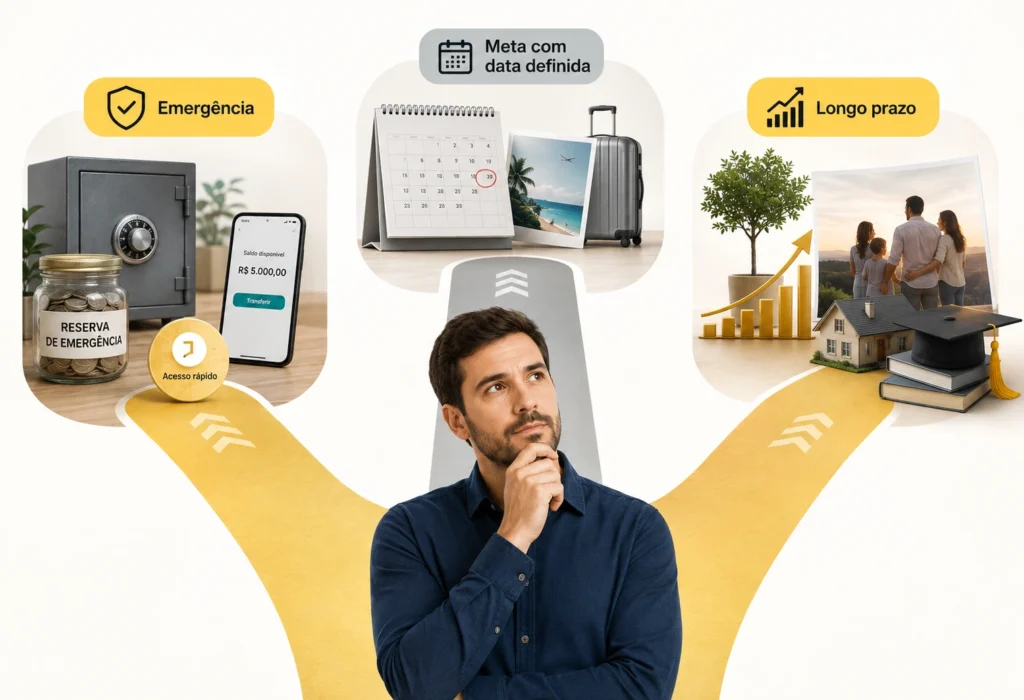
Situação 1: dinheiro para emergências
Quando o dinheiro é destinado a imprevistos, não sabemos exatamente quando ele será necessário. Nesse caso, disponibilidade e liquidez passam a ter bastante importância.
Uma aplicação pode pagar mais e ainda assim ser inadequada caso mantenha os recursos indisponíveis durante um período incompatível com essa finalidade.
Por isso, em vez de perguntar “qual investimento rende mais para minha reserva?”, é mais útil perguntar quais características o dinheiro de uma reserva precisa ter?
Se esse ainda é seu objetivo, veja Reserva de Emergência: O Que É e Quanto Guardar?.
Situação 2: uma meta com data definida
Agora imagine dinheiro destinado a uma viagem, curso ou compra prevista para daqui a três anos.
Como existe uma data aproximada, você consegue comparar o vencimento e as condições de saída dos investimentos com o calendário da meta.
Também precisa avaliar o que aconteceria se fosse necessário retirar os recursos antes e se o investimento poderia apresentar uma variação relevante próximo ao momento da utilização.
Nesse caso, o investimento precisa se adaptar ao calendário do objetivo, e não o objetivo ao investimento.
Situação 3: objetivo de longo prazo
Um horizonte maior pode ampliar as alternativas disponíveis, mas prazo longo não significa automaticamente assumir o maior risco possível.
Ainda é necessário considerar a finalidade do dinheiro, a situação financeira do investidor e sua capacidade para enfrentar perdas ou oscilações.
Duas pessoas com objetivos previstos para daqui a 20 anos podem ter capacidades de risco completamente diferentes.
As três situações mostram uma regra importante: um mesmo investimento pode ser adequado para determinado objetivo e inadequado para outro.
Checklist para escolher um investimento
Antes de aplicar o dinheiro, vale passar por algumas perguntas simples:
- Para que vou usar esse dinheiro?
- Quando pretendo utilizá-lo?
- Posso precisar dele antes?
- Como funciona o resgate ou a venda?
- Quais riscos existem?
- Esses riscos combinam com meu objetivo?
- Existem taxas ou outros custos?
- Como funciona a tributação?
- Qual é o vencimento?
- Existe carência?
- Quem é o emissor?
- Entendi como a rentabilidade funciona?
- Estou escolhendo pelas características ou apenas pela maior taxa?
Talvez todas essas respostas não estejam na primeira tela do banco ou corretora. Consultar informações adicionais sobre o produto faz parte da análise antes de investir.
Quando surgir dúvida, volte ao processo principal:
objetivo → prazo → liquidez → risco → custos → regras.
Qual deve ser o próximo passo do investidor iniciante?
Quem está começando pode imaginar que precisa aprender todas as siglas do mercado antes de investir. Na prática, entender a própria situação financeira e aprender quais características avaliar costuma ser um primeiro passo muito mais útil.
Uma jornada organizada pode seguir esta sequência:
vida financeira organizada → objetivo → prazo → liquidez → risco → comparação de produtos compatíveis.
Se existem dívidas pressionando seu orçamento, o conteúdo Quitar Dívidas ou Investir Primeiro? pode ajudar a definir a prioridade.
Também não é necessário possuir uma grande quantia para começar a aprender. Se essa é uma dúvida, veja Quanto Dinheiro Precisa para Começar a Investir?.
Depois disso, os produtos passam a fazer mais sentido porque você já sabe quais características procurar.
O investidor iniciante não precisa descobrir “o melhor investimento do mercado”. Precisa desenvolver a capacidade de identificar qual investimento faz sentido para cada objetivo.
Qual é, afinal, o melhor tipo de investimento para iniciantes?
O melhor tipo de investimento para iniciantes não é necessariamente aquele que apresenta a maior rentabilidade. É aquele cujas características são compatíveis com o objetivo, prazo, liquidez necessária, riscos, custos e regras daquele dinheiro.
Por isso, não existe um vencedor universal. Uma reserva para emergências, uma meta prevista para daqui a alguns anos e um objetivo de longo prazo podem exigir características diferentes.
O processo pode ser resumido assim:
objetivo → prazo → liquidez → risco → custos → regras.
Comece pela finalidade, entenda quando o dinheiro será utilizado, verifique as condições de saída, analise os riscos e compare os custos e regras do produto.
Antes de perguntar quanto um investimento rende, pergunte o que você precisa que aquele dinheiro faça.
Depois de encontrar investimentos compatíveis com seu objetivo, use a Calculadora MPI para testar valores, aportes, prazos e taxas. Depois, avalie também liquidez, riscos, custos e regras de cada opção.
Aviso: este conteúdo possui finalidade educativa e informativa. Ele não representa recomendação individual de investimento, promessa de rentabilidade ou garantia de resultados. Investimentos possuem riscos, custos e regras diferentes.
Perguntas frequentes sobre investimentos para iniciantes
Qual é o melhor tipo de investimento para iniciantes?
Não existe um único melhor investimento para todos. A escolha depende principalmente do objetivo, prazo, liquidez necessária, riscos, custos e características do produto.
Duas pessoas começando a investir ao mesmo tempo podem, portanto, precisar de alternativas diferentes.
Renda fixa é melhor para quem está começando?
Pode ser adequada para diferentes situações, mas não existe uma regra universal. Produtos de renda fixa possuem prazos, liquidez, emissores e riscos diferentes.
Renda fixa também não significa ausência de risco, por isso cada produto precisa ser analisado dentro do objetivo do investidor.
O que analisar antes de escolher um investimento?
Avalie objetivo, prazo, liquidez, riscos, custos, tributação, vencimento, carência, emissor e funcionamento da rentabilidade.
Mais importante do que procurar a maior taxa é entender se as características do investimento combinam com aquilo que você precisa fazer com o dinheiro.