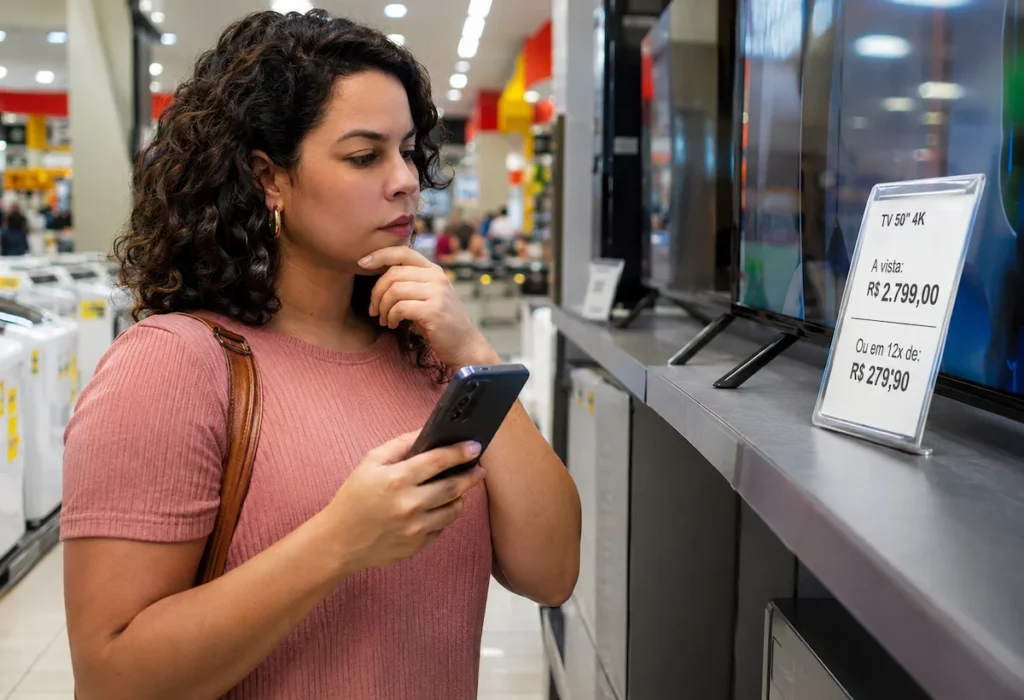
À vista ou parcelado: qual escolha realmente compensa? Imagine encontrar um produto por R$ 1.200, com desconto no Pix ou pagamento em 12 vezes sem juros. O valor mensal parece acessível, mas isso não significa que parcelar seja a melhor decisão.
Pagar à vista pode valer mais a pena quando o desconto é relevante e não compromete suas finanças. Já parcelar sem juros pode compensar quando o preço total é igual e as prestações cabem no orçamento.
Para escolher, você precisa comparar os valores finais e considerar o dinheiro que terá disponível nos próximos meses.
À vista ou parcelado: quando vale mais a pena pagar à vista?
Comprar à vista costuma ser interessante quando a loja oferece uma redução real no preço para pagamentos por Pix, dinheiro ou débito. A economia aparece imediatamente, sem depender de rendimentos futuros ou de novas decisões.
Além disso, quitar a compra de uma vez evita comprometer parte da renda dos próximos meses. Isso pode facilitar o controle das contas, especialmente para quem já possui outras despesas fixas.
Entretanto, um desconto anunciado nem sempre representa uma boa oferta. Antes de decidir, pesquise o mesmo produto em outros estabelecimentos. Uma promoção de 15% pode ser menos vantajosa do que o preço normal de outra loja.
Também é essencial avaliar de onde sairá o dinheiro. Usar recursos destinados ao aluguel, às contas básicas ou à reserva de emergência pode gerar dificuldades maiores do que a economia obtida.
O desconto compensa quando reduz o custo da compra sem colocar o restante do orçamento em risco.
Quando parcelar sem juros pode compensar?
O parcelamento pode ser uma opção conveniente quando a loja cobra exatamente o mesmo valor em qualquer forma de pagamento, sem juros, tarifas ou acréscimos.
Nesse cenário, você distribui o desembolso por vários meses sem pagar mais pelo produto em termos nominais. Ainda assim, a escolha só é adequada quando as prestações cabem no orçamento.
Antes de utilizar o cartão, confira o valor das parcelas que já estão comprometidas. Considere também se você conseguirá pagar integralmente as faturas nos próximos vencimentos.
Outro cuidado é não confundir limite de crédito com dinheiro disponível. O cartão permite antecipar uma compra, mas não aumenta sua renda.
É melhor parcelar e deixar o dinheiro rendendo?
Se você já possui todo o valor da compra, pode mantê-lo em uma aplicação com liquidez compatível com as datas das parcelas, retirando apenas o necessário a cada vencimento.
Essa estratégia pode gerar rendimentos, mas o resultado depende dos ganhos líquidos, dos prazos e dos resgates mensais. Como o saldo aplicado diminui a cada pagamento, não é correto considerar que o valor integral renderá durante todo o parcelamento.
Para conhecer os critérios de escolha de uma aplicação, leia Como Fazer o Dinheiro Render?.
À vista ou parcelado: como saber se o desconto compensa?
O caminho mais simples começa com uma comparação dos preços totais. Não decida apenas porque a parcela parece pequena ou porque a loja destaca um percentual de desconto.
Considere o seguinte exemplo hipotético:
| Condição de pagamento | Valor |
|---|---|
| Preço anunciado | R$ 1.200 |
| Pagamento à vista com 10% de desconto | R$ 1.080 |
| Parcelamento sem juros | 12 × R$ 100 |
| Economia nominal à vista | R$ 120 |
Nesse caso, o desconto reduz o preço de R$ 1.200 para R$ 1.080. Assim, o pagamento imediato proporciona uma economia nominal de R$ 120 em comparação com as 12 parcelas de R$ 100.
Isso já permite identificar qual opção custa menos no momento da compra. Contudo, existe uma segunda pergunta: manter o dinheiro disponível poderia trazer um benefício maior?
Para responder, seria necessário simular a rentabilidade líquida de uma aplicação, as datas de vencimento das parcelas e as retiradas mensais. Também importa saber se o dinheiro poderá ser resgatado sem perdas ou atrasos.
Por esse motivo, não basta comparar um desconto de 10% com uma taxa anual de investimento de 10%. O desconto é imediato, enquanto os rendimentos dependem do período e do saldo que permanece aplicado.
Há ainda um terceiro fator: sua segurança financeira. Se pagar R$ 1.080 agora dificultar o pagamento das despesas essenciais, preservar parte dos recursos pode ser mais importante do que aproveitar o desconto.
A Lei nº 13.455/2017 permite preços diferentes conforme o prazo ou o meio de pagamento e exige que os descontos sejam informados em local e formato visíveis ao consumidor.
Portanto, compare o custo total, avalie o uso alternativo do dinheiro e só então escolha a forma de pagamento.
Quais são os riscos de parcelar sem juros?
Uma compra parcelada sem juros pode prejudicar seu orçamento mesmo quando não há acréscimo no preço.
Isso acontece principalmente pelo acúmulo de prestações. Uma parcela de R$ 80 parece pequena, mas pode pesar quando se soma a pagamentos de móveis, roupas, eletrodomésticos e outras compras.
Além disso, os compromissos continuam chegando mesmo que apareça uma despesa inesperada ou sua renda diminua. Compras por impulso também se tornam mais fáceis quando a atenção fica apenas no valor mensal, e não no preço completo.
Parcelar uma compra sem juros é diferente de parcelar a fatura do cartão. No segundo caso, você contrata uma operação de crédito que pode envolver juros e encargos, conforme explica o Banco Central.
Antes de assumir outra prestação, confira quanto da renda já está comprometido. Se esse controle ainda é difícil, veja como organizar a vida financeira e identificar despesas que precisam de atenção.
Conclusão: é melhor comprar à vista ou parcelado?
Entre comprar à vista ou parcelado, a melhor escolha depende do preço final e da sua capacidade de pagamento.
Com um desconto relevante e recursos suficientes, pagar à vista pode proporcionar economia sem comprometer a tranquilidade financeira. Quando não existe desconto nem custo adicional, parcelar pode ajudar a manter dinheiro disponível, desde que as prestações permaneçam sob controle.
Por outro lado, se a compra comprometer despesas essenciais, vale considerar adiá-la.
Antes de finalizar o pedido, compare os valores totais, confira as parcelas já assumidas e pergunte se realmente precisa do produto agora.
Aviso: Este conteúdo tem finalidade educativa e informativa. Os valores apresentados são hipotéticos e não substituem a avaliação da sua situação financeira.