
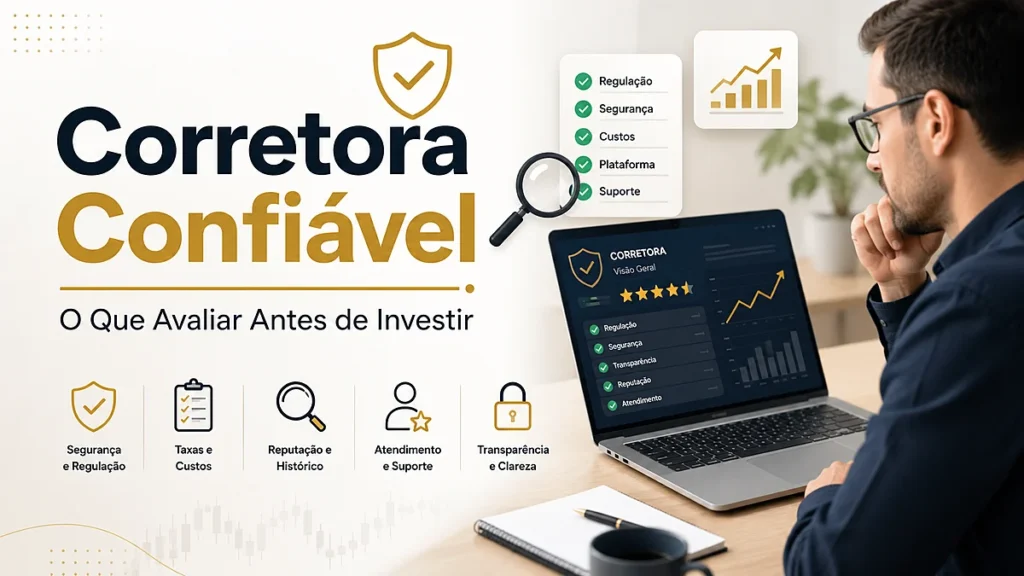
Para saber se uma corretora é confiável, não basta observar a taxa zero, a aparência do aplicativo ou a popularidade da empresa. O ideal é combinar várias verificações: autorização nos órgãos competentes, CNPJ, domínio oficial, segurança da conta, transparência das taxas e qualidade do atendimento.
Nenhum desses critérios, isoladamente, garante que tudo seja seguro. Golpistas também podem utilizar nomes e dados de instituições verdadeiras.
Por isso, antes de abrir uma conta ou transferir dinheiro, vale seguir uma sequência simples de verificações. A seguir, você verá 7 pontos práticos para avaliar se uma corretora é confiável e identificar sinais de alerta.
O que torna uma corretora confiável?
Uma corretora confiável não é necessariamente aquela que possui o aplicativo mais moderno, o maior número de produtos ou as menores taxas.
Corretoras e distribuidoras atuam como intermediárias nos mercados financeiro e de capitais. Na prática, elas oferecem a estrutura necessária para que seus clientes acessem produtos, enviem ordens e acompanhem os investimentos.
Para transmitir confiança, a instituição precisa apresentar autorização para os serviços oferecidos, identificação clara, custos transparentes e canais de atendimento acessíveis. Além disso, deve proteger os dados dos clientes e fornecer informações compreensíveis sobre os produtos.
Também é importante separar a segurança da instituição do risco do investimento.
A segurança da corretora envolve sua regularidade, seus controles internos, a proteção da conta e a forma como ela atende seus clientes. Já o risco do investimento está relacionado ao produto escolhido.
Uma ação pode perder valor. Um fundo pode apresentar resultado negativo. Da mesma forma, um título de renda fixa pode envolver risco de crédito ou oscilações antes do vencimento.
Portanto, uma corretora regular não transforma um investimento arriscado em seguro. Por outro lado, uma empresa menor também não deve ser considerada insegura apenas por ter menos clientes ou menor presença publicitária.
Se você ainda está decidindo onde abrir sua conta, vale entender primeiro as diferenças entre banco ou corretora para investir. Depois dessa decisão, os critérios deste artigo ajudam a avaliar instituições específicas.
O objetivo consiste em encontrar uma instituição regular, transparente e adequada às suas necessidades.
Como saber se uma corretora é confiável: 7 verificações essenciais
Para identificar uma corretora confiável, não basta observar apenas um cadastro ou uma avaliação na internet. A análise deve combinar regularidade, segurança digital, transparência e qualidade do atendimento.
Para quem está começando a investir, seguir uma sequência de verificações reduz a chance de escolher uma instituição apenas pela propaganda ou pela promessa de taxas menores.
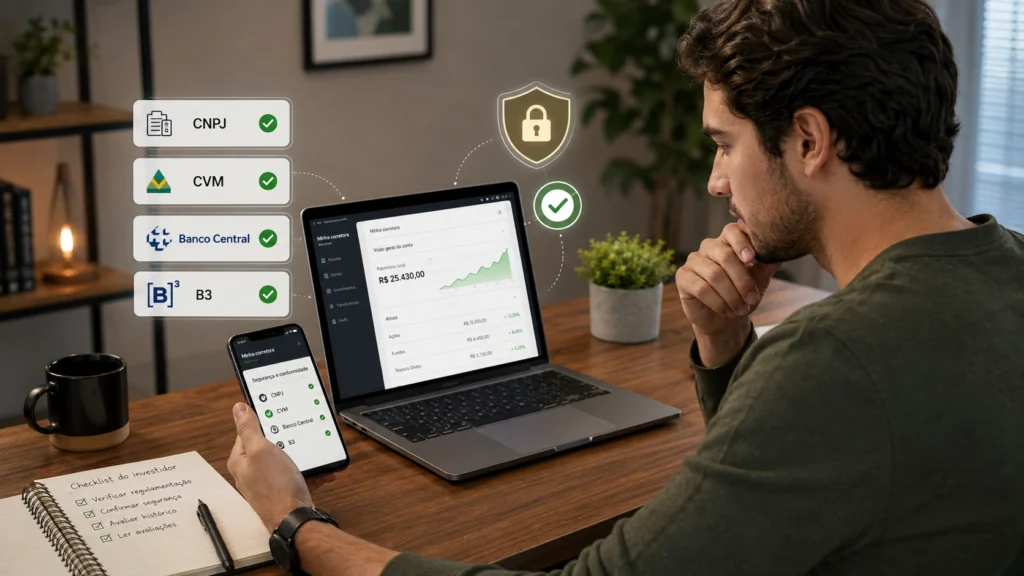
1. Verifique se a corretora está autorizada pela CVM
O primeiro passo consiste em pesquisar a instituição no Cadastro Geral da CVM.
A Comissão de Valores Mobiliários orienta o investidor a verificar se a corretora ou outro participante possui autorização para prestar o serviço oferecido.
Durante a pesquisa, compare a razão social, o CNPJ, a categoria de atuação, o endereço e os canais de contato. Não pesquise somente pelo nome exibido no aplicativo, pois a marca comercial pode ser diferente da razão social.
Encontrar a empresa no cadastro representa um passo essencial, mas não encerra a verificação.
Golpistas podem utilizar o nome, o CNPJ, documentos e até cópias de sites pertencentes a instituições verdadeiras. Por isso, um cadastro legítimo não significa automaticamente que a pessoa, o site ou o aplicativo que entrou em contato com você também sejam legítimos.
Sempre acesse o site oficial da CVM por conta própria. Evite depender apenas de links enviados por desconhecidos.
2. Consulte a instituição no Banco Central e na B3
Depois de verificar a CVM, pesquise também a empresa nos ambientes relacionados ao serviço que ela oferece.
O Banco Central mantém a ferramenta oficial Encontre uma Instituição, que permite consultar instituições autorizadas, reguladas ou supervisionadas.
A B3 também disponibiliza uma busca de participantes, considerando os diferentes perfis que uma instituição pode possuir conforme os serviços prestados.
Embora muitas pessoas pesquisem por “corretora registrada na B3”, o termo mais preciso é participante da B3.
Nem toda instituição aparece nas mesmas categorias. Uma corretora pode operar diretamente em determinado ambiente ou utilizar a estrutura de outro participante autorizado. Portanto, compare o tipo de participação com o serviço que a empresa afirma prestar.
Aparecer em um cadastro oficial comprova sua condição naquele ambiente ou atividade, mas não oferece garantia absoluta contra falhas operacionais, problemas de atendimento ou golpes que utilizem indevidamente o nome da empresa.
3. Compare o CNPJ, o site e os canais oficiais
Sites falsos podem copiar cores, logotipos, textos e imagens de instituições legítimas. Em alguns casos, o criminoso altera apenas uma letra ou um número no endereço eletrônico.
Por isso, compare a razão social e o CNPJ encontrados nos cadastros oficiais com as informações apresentadas no rodapé do site, nos termos de uso e na política de privacidade.
A situação cadastral da empresa também pode ser conferida diretamente na consulta de CNPJ da Receita Federal.
Observe ainda o endereço eletrônico, o telefone, os e-mails de atendimento e o nome do desenvolvedor do aplicativo.
Evite instalar programas enviados por WhatsApp, SMS ou e-mail. Entre na loja oficial de aplicativos pelo site institucional ou faça a pesquisa diretamente, conferindo quem publicou o aplicativo.
Além disso, não presuma que um anúncio patrocinado seja legítimo apenas porque apareceu em um mecanismo de busca ou em uma rede social.
Antes de transferir dinheiro, confira o nome do beneficiário. Não envie valores para contas pessoais de funcionários, assessores ou terceiros indicados durante uma abordagem.
Caso o domínio, o telefone, o CNPJ ou o beneficiário não coincidam com os dados oficiais, interrompa o procedimento e procure a empresa por outro canal.
4. Analise a segurança da conta e do aplicativo
Uma corretora confiável deve explicar como protege a conta e como o cliente pode agir diante de uma suspeita de fraude.
Verifique se a plataforma oferece recursos como autenticação em dois fatores, confirmação de novos dispositivos, biometria, alertas de acesso e notificações de transferências ou ordens.
Também procure saber se existe uma opção para encerrar sessões abertas e um canal para bloqueio emergencial da conta.
Porém, a tecnologia da corretora não elimina os cuidados do usuário. Evite repetir a senha do e-mail, não compartilhe códigos de autenticação e nunca permita que um suposto assessor controle seu aparelho por acesso remoto.
Um profissional legítimo não precisa conhecer sua senha para explicar um produto ou prestar atendimento.
Mantenha o celular, o computador e o aplicativo atualizados. Além disso, evite acessar a conta em computadores compartilhados ou redes públicas desconhecidas.
A ausência de uma ferramenta específica não prova que a instituição seja falsa. Entretanto, a falta de proteções básicas merece atenção e deve ser analisada junto com os demais critérios.
5. Avalie a transparência das taxas e dos produtos
Corretagem zero não significa ausência completa de custos.
Mesmo quando a corretora não cobra pela compra e venda de determinados ativos, o investidor pode encontrar emolumentos do mercado, tarifas de plataformas, custos operacionais ou despesas dos próprios produtos.
Antes de abrir a conta, procure a tabela completa de tarifas. Confira os custos relacionados às operações que realmente pretende realizar.
Também procure entender como a instituição é remunerada.
Uma corretora pode receber remuneração pela distribuição de determinados investimentos. Isso não torna o produto automaticamente inadequado, mas pode gerar potenciais conflitos de interesse.
A Resolução CVM 179 ampliou a transparência sobre práticas remuneratórias dos intermediários e potenciais conflitos relacionados à distribuição de valores mobiliários.
Antes de investir, pergunte por que o produto está sendo oferecido, quais riscos apresenta, quanto custa, qual é sua liquidez e se existem alternativas semelhantes.
Uma instituição transparente não mostra apenas a rentabilidade esperada. Ela também explica custos, limitações e possibilidades de perda.
6. Observe se a corretora respeita seu perfil de investidor
Ao abrir a conta, o cliente geralmente responde ao questionário de perfil de investidor, também conhecido como suitability.
Esse processo busca avaliar se os produtos, serviços e operações combinam com os objetivos, situação financeira, conhecimento e tolerância ao risco do cliente.
A Resolução CVM 30 regulamenta o dever de verificar a adequação dos produtos, serviços e operações ao perfil do cliente.
Esse ponto é especialmente importante para o investidor iniciante, que ainda pode não conhecer claramente a diferença de risco entre renda fixa, ações, fundos ou outros investimentos.
O questionário não deve funcionar apenas como uma formalidade para liberar produtos no aplicativo.
Responda com sinceridade e desconfie de quem incentiva você a alterar informações para acessar operações mais complexas.
Também merecem atenção as promessas de que determinado investimento “não tem risco”, a pressão para investir rapidamente e a recomendação de produtos difíceis de compreender para quem está começando.
O suitability não elimina os riscos nem impede decisões ruins. Contudo, oferece uma camada adicional de orientação e ajuda a identificar operações incompatíveis com o perfil do cliente.
7. Pesquise o atendimento, a reputação e o histórico regulatório
Uma reclamação isolada não comprova que uma corretora seja insegura. Empresas com muitos clientes também tendem a acumular mais registros.
Por isso, analise principalmente a natureza e a repetição dos problemas.
Reclamações frequentes sobre saques, ordens não reconhecidas, bloqueios de conta, instabilidade, cobranças inesperadas ou dificuldade de atendimento merecem atenção.
Observe também se a instituição responde, fornece protocolos e apresenta soluções claras.
Além das plataformas de reclamação, consulte alertas e informações publicadas pela CVM, pelo Banco Central e pela B3.
Não tome sua decisão apenas com base na indicação de influenciadores ou em comentários anônimos. Avaliações extremamente positivas, sem detalhes sobre a experiência, também oferecem pouca informação.
Antes de transferir dinheiro, teste o atendimento. Faça uma pergunta sobre tarifas, segurança ou bloqueio emergencial e avalie a clareza da resposta.
Como verificar uma corretora na CVM, B3 e Banco Central
Depois de conhecer os critérios, você pode transformar a análise em um processo simples.
1. Localize a razão social e o CNPJ
Procure essas informações no rodapé do site, nos termos de uso ou nos documentos de abertura da conta.
Anote os dados exatamente como aparecem. Não confie apenas no nome da marca.
Se quiser uma verificação adicional, consulte o CNPJ diretamente na Receita Federal.
2. Consulte a CVM e o Banco Central
Pesquise a razão social ou o CNPJ no Cadastro Geral da CVM e na ferramenta Encontre uma Instituição, do Banco Central.
Confira a situação da empresa, sua categoria de atuação e os canais oficiais disponíveis.
3. Verifique a participação na B3
Utilize a busca de participantes da B3 e compare o perfil encontrado com o serviço que a instituição oferece.
Não procure somente a palavra “corretora”. Observe a categoria e o tipo de atividade.
4. Confirme o domínio e o aplicativo
Digite o endereço oficial no navegador e compare os dados apresentados.
Não abra a conta por links enviados em mensagens, anúncios suspeitos ou grupos. Da mesma forma, baixe o aplicativo somente pelo canal institucional ou pela loja oficial, confirmando o desenvolvedor.
5. Leia as tarifas e teste a segurança
Procure a tabela de custos e verifique quais operações podem gerar cobranças.
Em seguida, analise as ferramentas de segurança e descubra como bloquear a conta em caso de perda do aparelho ou acesso desconhecido.
6. Teste o atendimento antes do depósito
Faça uma pergunta objetiva e observe se a resposta realmente resolve sua dúvida.
Caso decida abrir a conta, confira novamente os dados do beneficiário antes da primeira transferência.
| Onde consultar | O que verificar |
|---|---|
| Receita Federal | Razão social, CNPJ e situação cadastral |
| CVM | Autorização, categoria de atuação e contatos |
| Banco Central | Tipo de instituição e situação regulatória |
| B3 | Perfil de participação nos ambientes correspondentes |
| Site oficial | Domínio, aplicativo, tarifas e canais de atendimento |
Verificação rápida
Razão social + CNPJ + CVM + Banco Central + B3 + domínio oficial + tarifas + segurança + atendimento.
Principais sinais de uma corretora falsa ou suspeita
Uma apresentação profissional pode criar uma falsa sensação de segurança.
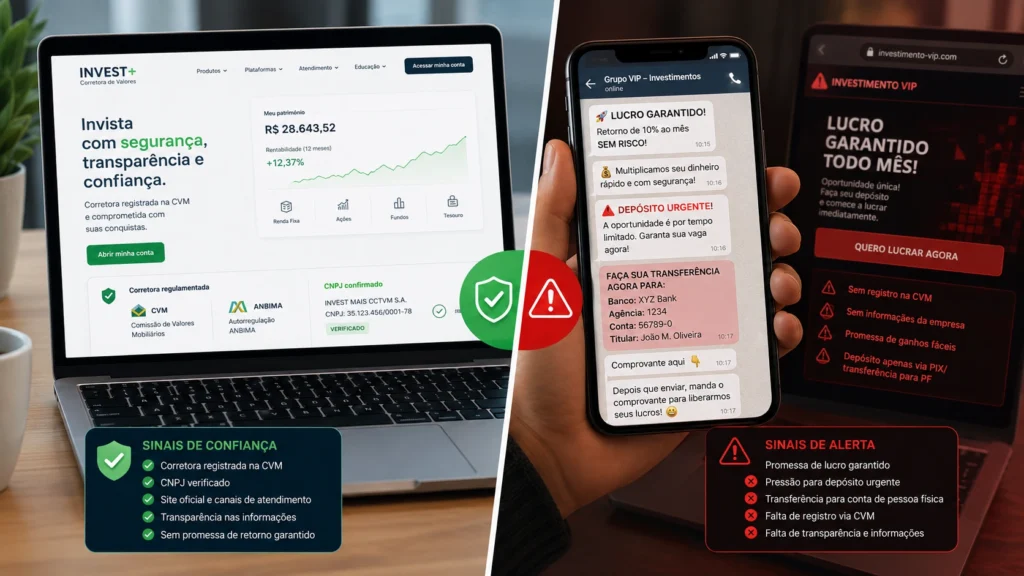
Em um experimento educativo realizado pela CVM e pela ANBIMA, 48% das pessoas que clicaram no anúncio de uma falsa corretora poderiam ter avançado em uma tentativa de fraude. A página apresentava sinais como promessa de lucros elevados, ausência de CNPJ e dados inconsistentes.
Por isso, fique atento principalmente a situações como:
- promessa de retorno alto e garantido;
- pressão para depositar imediatamente;
- contato insistente por aplicativos de mensagens;
- transferência para conta de pessoa física ou terceiro;
- cobrança antecipada para liberar saques;
- pedido de senha ou código de autenticação;
- solicitação de acesso remoto ao celular ou computador;
- ausência de razão social e CNPJ;
- site muito semelhante ao de outra instituição;
- bônus exagerado para novos depósitos;
- dificuldade para retirar o dinheiro;
- atendimento que evita fornecer protocolos.
A cobrança para liberar um saldo supostamente bloqueado representa um sinal especialmente preocupante. O golpista pode chamar o pagamento de imposto, taxa de regularização, corretagem ou IOF.
Também lembre que uma fraude pode utilizar dados verdadeiros de uma corretora regular. Portanto, confirme se você realmente está falando com a empresa cadastrada.
Ao encontrar inconsistências, não realize novos depósitos. Guarde conversas, números, e-mails, comprovantes e endereços eletrônicos.
Depois, procure a instituição verdadeira pelos canais oficiais e informe o caso às autoridades responsáveis.
O que acontece com os investimentos se a corretora tiver problemas?
Essa dúvida costuma gerar duas interpretações equivocadas.
A primeira consiste em acreditar que todos os investimentos desaparecerão automaticamente caso a corretora enfrente dificuldades. A segunda é imaginar que algum mecanismo de proteção cobrirá qualquer tipo de perda.
Na prática, a resposta depende do produto, da forma de registro e da origem do prejuízo.
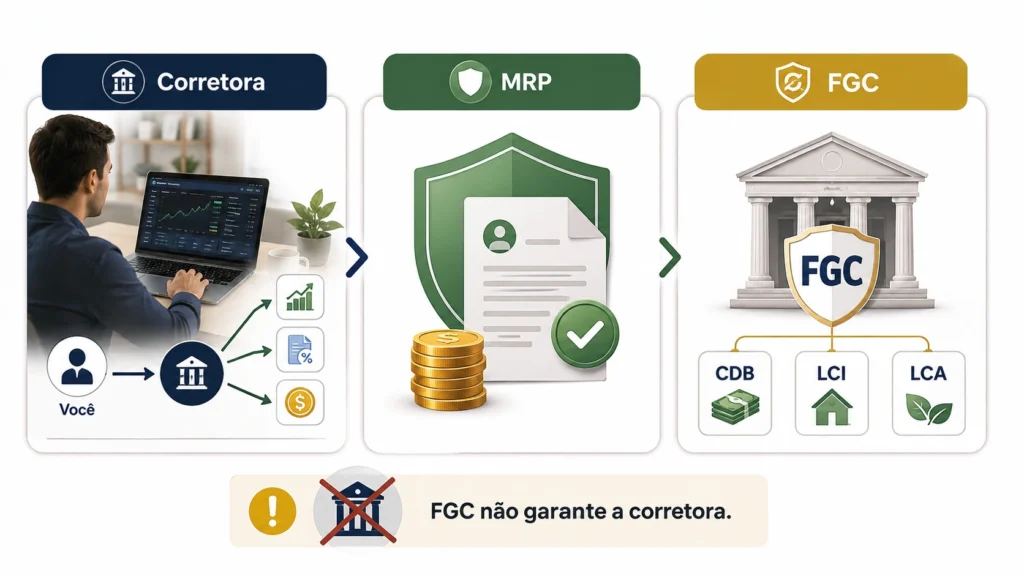
Custódia e registros dos investimentos
A Área do Investidor da B3 permite acompanhar posições, extratos e movimentações relacionadas aos investimentos registrados em seus ambientes.
A plataforma também facilita a visualização de ativos mantidos por meio de diferentes bancos e corretoras.
Ainda assim, os produtos podem aparecer de formas diferentes. Por isso, compare as informações disponíveis na B3 com os extratos fornecidos pelas instituições.
Caso encontre uma diferença, entre em contato com a corretora e guarde o protocolo.
Esse acompanhamento não precisa ocorrer apenas quando surge um problema. Verificar periodicamente as posições pode ajudar a identificar movimentações desconhecidas ou possíveis inconsistências.
Mecanismo de Ressarcimento de Prejuízos
A B3 mantém o Mecanismo de Ressarcimento de Prejuízos (MRP), administrado pela BSM Supervisão de Mercados.
O mecanismo pode ressarcir determinados prejuízos decorrentes de ações ou omissões de participantes, desde que o caso esteja previsto em seu regulamento.
Atualmente, o limite máximo é de R$ 200 mil por ocorrência.
Isso não significa que qualquer prejuízo de até R$ 200 mil será automaticamente pago. O MRP não protege o investidor contra a desvalorização normal dos ativos nem funciona como garantia de rentabilidade.
Cada solicitação é analisada conforme as regras, circunstâncias, documentos e prazos aplicáveis.
Como limites e condições podem mudar, consulte sempre o regulamento vigente antes de apresentar um pedido.
O FGC não garante a corretora
O Fundo Garantidor de Créditos pode proteger determinados depósitos e investimentos emitidos por instituições financeiras associadas.
Entre os produtos que podem contar com a garantia ordinária estão CDB, RDB, LCI e LCA, desde que o emissor e a aplicação atendam às regras do fundo.
Atualmente, a garantia ordinária é limitada a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, com teto global de R$ 1 milhão em um período de quatro anos, conforme as regras aplicáveis.
Porém, o FGC não garante a corretora como empresa.
Quando o investidor compra um CDB por meio de uma corretora, por exemplo, a eventual cobertura depende do banco emissor e das regras do FGC, e não simplesmente da plataforma utilizada para realizar a compra.
Ações, fundos imobiliários e ETFs também não recebem cobertura do FGC apenas porque foram adquiridos por uma corretora.
Se esse conceito ainda gera dúvida, veja nosso guia sobre como funciona o FGC, seus limites e a cobertura dos investimentos.
Portanto, mecanismos de proteção não substituem a análise prévia da instituição nem eliminam os riscos dos investimentos.
Corretora com taxa zero é sempre a melhor escolha?
As taxas influenciam os resultados, principalmente para quem realiza muitas operações ou investe valores menores. No entanto, o preço não deve ser o único critério.
Mesmo com taxa zero, uma corretora confiável precisa apresentar claramente os demais custos envolvidos.
A plataforma pode cobrar por serviços específicos, ferramentas profissionais ou determinadas operações. Além disso, fundos, títulos e outros produtos podem possuir despesas próprias.
Uma corretora gratuita também pode apresentar atendimento demorado, instabilidade ou recursos insuficientes para determinado perfil.
Por outro lado, pagar uma taxa não garante automaticamente um serviço melhor.
Para um investidor iniciante, a facilidade de entender os produtos, encontrar informações sobre riscos e conseguir atendimento quando surgir uma dúvida pode ser tão importante quanto economizar alguns reais em tarifas.
Compare regularidade, segurança, atendimento, custos, facilidade de uso e produtos disponíveis.
A melhor escolha depende da forma como você investe. Quem compra títulos de renda fixa ocasionalmente possui necessidades diferentes de quem negocia ações com frequência.
A corretora mais barata não é necessariamente a melhor, assim como a mais conhecida não é automaticamente a mais adequada.
Checklist para escolher uma corretora confiável
Antes de transferir dinheiro, confirme os seguintes pontos:
- Encontrei a razão social e o CNPJ.
- Consultei a instituição na CVM.
- Verifiquei a empresa no Banco Central.
- Consultei sua participação na B3, quando aplicável.
- Confirmei o domínio oficial.
- Baixei o aplicativo pelo canal correto.
- Li a tabela de tarifas.
- Analisei os recursos de segurança.
- Testei o atendimento.
- Pesquisei problemas recorrentes.
- Entendi como a instituição é remunerada.
- Li os riscos dos produtos.
- Não recebi promessa de retorno garantido.
- Confirmei os dados do beneficiário.
- Guardei contratos, comprovantes e protocolos.
Uma dúvida pequena não torna a corretora automaticamente insegura. Entretanto, uma inconsistência relevante exige nova verificação antes de qualquer depósito.
Para quem está começando, não existe necessidade de entender todos os detalhes do mercado antes de abrir uma conta. O importante é saber verificar os pontos essenciais, compreender o que está contratando e não investir em algo que ainda não entende.
Perguntas frequentes sobre corretora confiável
Como saber se uma corretora é autorizada?
Pesquise a razão social ou o CNPJ no Cadastro Geral da CVM. Dependendo do serviço oferecido, consulte também o Banco Central e a busca de participantes da B3. Depois, compare os dados encontrados com o site, o aplicativo e os contatos utilizados pela empresa.
Uma corretora registrada na CVM é totalmente segura?
Não. O cadastro ou autorização representa um critério essencial, mas não elimina falhas operacionais, problemas de atendimento ou golpes que utilizam a identidade de empresas verdadeiras. Por isso, também confirme os canais oficiais e os dados bancários.
É seguro deixar dinheiro parado na conta da corretora?
Não presuma que o saldo parado possui automaticamente a mesma proteção de um investimento coberto pelo FGC. Verifique no contrato e nas informações da própria instituição como esses recursos são mantidos, se existe aplicação automática e quais regras se aplicam ao saldo disponível.
O FGC cobre dinheiro investido por uma corretora?
A cobertura depende do produto, do emissor e das regras do FGC. O fundo pode proteger determinados títulos bancários, mas não garante a corretora como empresa nem cobre investimentos de renda variável simplesmente porque foram comprados por meio dela.
Posso ter conta em mais de uma corretora?
Sim. O investidor pode utilizar mais de uma instituição. Porém, deve acompanhar os ativos, custos, informes e documentos de cada conta para evitar tornar sua estrutura desnecessariamente complicada.
Corretagem zero significa que não existem custos?
Não. Ainda podem existir emolumentos, despesas dos próprios produtos, tarifas de plataformas ou cobranças em operações específicas. Leia a tabela de tarifas antes de investir.
Conclusão: como escolher uma corretora confiável
Encontrar uma corretora confiável exige mais do que comparar propagandas, aplicativos e taxas de corretagem.
Primeiro, verifique a instituição nos cadastros da CVM, do Banco Central e, quando aplicável, da B3. Em seguida, compare o CNPJ, o domínio, os canais de atendimento e os dados utilizados para receber transferências.
Também analise os recursos de segurança, a transparência dos custos, o respeito ao perfil do investidor e a qualidade do suporte.
Para o investidor iniciante, esse processo tem uma vantagem adicional: evita que a escolha comece pelo investimento que aparece em destaque no aplicativo e faz com que a decisão comece pela confiabilidade da instituição.
Além disso, desconfie de abordagens que prometem ganhos certos, criam urgência ou apresentam informações diferentes dos canais oficiais.
A melhor corretora não será necessariamente a mais barata ou conhecida. Será aquela que, além de regular, oferece uma estrutura compatível com seus objetivos e com a forma como você pretende investir.
Antes de transferir dinheiro, confirme os dados da empresa e leia as condições dos produtos. Alguns minutos de verificação podem evitar problemas difíceis de resolver no futuro.
Continue sua jornada
Escolher uma instituição confiável é apenas uma parte do processo. Depois disso, ainda será necessário entender seu perfil, conhecer os riscos dos produtos e decidir quais investimentos fazem sentido para seus objetivos.
Se você está nessa etapa, continue pelo nosso guia sobre como começar a investir do zero e avance pelos próximos passos sem precisar aprender tudo de uma vez.
Aviso: este conteúdo possui finalidade informativa e educacional. Ele não representa recomendação de corretora, instituição financeira ou investimento. A escolha da instituição e dos produtos é responsabilidade do investidor.