Como sair do cheque especial quando o salário entra na conta e uma parte do dinheiro já desaparece para cobrir o saldo negativo? Essa situação pode se repetir todos os meses, principalmente quando o limite é utilizado para pagar despesas básicas.
O problema vai além dos juros elevados. Quanto maior a dívida, menos dinheiro sobra para as contas seguintes, criando um ciclo difícil de interromper.
Neste artigo, você vai entender como calcular o valor devido, negociar o pagamento e encontrar uma saída sem comprometer suas necessidades essenciais.
Como sair do cheque especial?
Para sair do cheque especial, comece descobrindo quanto realmente deve, incluindo juros e encargos. Depois, evite aumentar o saldo negativo e calcule quanto consegue pagar.
Se houver dinheiro suficiente, quitar a dívida integralmente pode evitar novos juros. Caso contrário, procure uma renegociação com parcelas que caibam no orçamento.
Entretanto, quando o limite é utilizado todos os meses para pagar despesas básicas, também é necessário avaliar por que a renda não está sendo suficiente.
Por que os juros do cheque especial são tão altos?
O cheque especial funciona como um crédito pré-aprovado, vinculado à conta corrente. Quando seu dinheiro acaba, o banco pode utilizar o limite contratado para cobrir pagamentos, transferências e outras movimentações.
Essa facilidade tem um custo. Como o dinheiro fica disponível para utilização imediata, geralmente sem garantia adicional, os bancos costumam cobrar juros elevados.
No Brasil, a taxa efetiva de juros do cheque especial para pessoas físicas e microempreendedores individuais (MEIs) está limitada a 8% ao mês, conforme o Banco Central.
Esse percentual representa o limite máximo permitido, não uma taxa obrigatória para todas as instituições.
Além dos juros, a utilização do cheque especial também está sujeita ao Imposto sobre Operações Financeiras (IOF).
Quanto custam R$ 1.000 no cheque especial?
Imagine que você utilize R$ 1.000 durante um mês completo, com juros de 8% ao mês.
| Simulação | Valor |
|---|---|
| Valor utilizado | R$ 1.000 |
| Taxa mensal | 8% |
| Juros de um mês | R$ 80 |
| Saldo após um mês | R$ 1.080 |
Simulação didática, considerando um mês completo, sem novos gastos, pagamentos parciais ou IOF.
Mesmo sem utilizar mais dinheiro, a dívida aumenta enquanto o saldo permanecer em aberto.
Por isso, quitar o valor devido interrompe a cobrança de novos juros sobre o saldo pago. Entretanto, encargos referentes aos dias anteriores ainda podem estar pendentes de lançamento.
Como sair do cheque especial em 5 passos
Sair do cheque especial exige encontrar uma forma de pagar a dívida sem depender novamente do limite no mês seguinte.
O caminho pode variar conforme sua situação financeira, mas algumas medidas ajudam a tomar decisões mais seguras.
Passo 1 — Descubra quanto realmente deve
Comece consultando o extrato ou aplicativo do banco.
Verifique o saldo utilizado, a taxa de juros contratada, o IOF e possíveis encargos ainda não debitados.
Não confunda o limite disponível com o valor devido. Se o banco oferece R$ 2.000 de cheque especial e você utilizou R$ 700, a dívida principal corresponde aos R$ 700 utilizados.
Para saber quanto precisa pagar, solicite o saldo devedor atualizado para a data em que pretende quitar a dívida.
Passo 2 — Evite aumentar o saldo negativo
Enquanto a dívida estiver aberta, novas utilizações do limite podem aumentar os juros cobrados.
Por isso, identifique despesas que podem ser adiadas temporariamente e evite assumir novos compromissos utilizando o cheque especial.
Entretanto, não comprometa alimentação, moradia, medicamentos ou transporte necessário para trabalhar apenas para pagar o banco.
A prioridade é impedir que a dívida aumente sem deixar de atender às suas necessidades básicas.
Se a renda já é insuficiente para essas despesas, essa limitação também precisa ser considerada na negociação.
Passo 3 — Calcule quanto consegue pagar
Compare sua renda mensal com as despesas indispensáveis e os compromissos que não podem ser adiados.
O valor restante ajuda a identificar quanto pode ser destinado ao pagamento da dívida.
Se houver recursos suficientes para quitar o saldo sem prejudicar o restante do mês, considere essa possibilidade.
Caso contrário, utilize a quantia disponível como referência para negociar.
Se não sobra dinheiro, tenha cuidado ao aceitar novas parcelas. Um acordo que não cabe no orçamento pode gerar atrasos e aumentar o endividamento.
Passo 4 — Negocie uma condição viável
Entre em contato com o banco e solicite alternativas para regularizar a dívida.
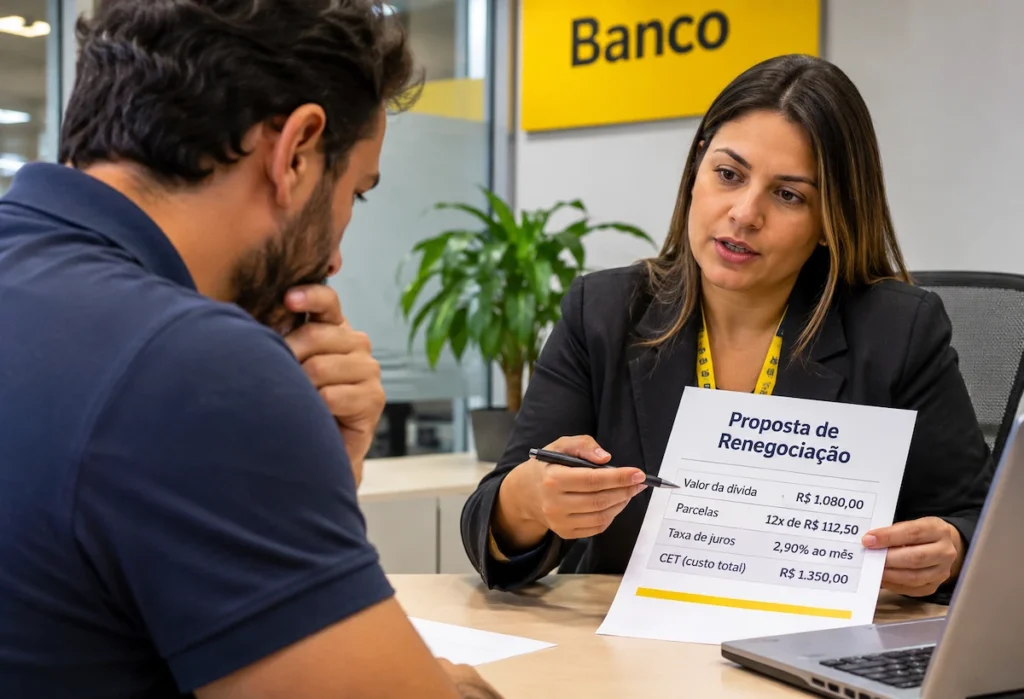
Pergunte sobre descontos, parcelamento, redução de juros e possibilidade de substituir o saldo negativo por uma linha de crédito mais barata.
Antes de aceitar, confira o Custo Efetivo Total (CET), indicador que reúne juros, tributos, tarifas e outros custos aplicáveis à operação.
Observe também o prazo, o valor das parcelas e quanto será pago até a quitação.
Uma prestação menor pode aliviar o orçamento imediatamente, mas um contrato muito longo pode aumentar o custo total da dívida.
Passo 5 — Formalize o acordo e acompanhe a conta
Depois de escolher uma condição compatível com sua renda, confira o contrato, os vencimentos e os valores cobrados.
Guarde o comprovante da negociação e acompanhe os pagamentos pelo aplicativo ou extrato bancário.
Também considere solicitar a redução ou o cancelamento do limite, conforme as condições aplicáveis à sua conta.
Isso pode ajudar a evitar novas utilizações enquanto você paga o acordo.
Lembre-se de que renegociar não significa necessariamente eliminar os juros. O novo contrato também pode incluir encargos, mesmo quando oferece condições melhores.
O que fazer quando o salário cai e o cheque especial consome tudo?
Um dos maiores problemas acontece quando o salário entra na conta, cobre o saldo negativo anterior e deixa pouco dinheiro para as despesas do mês.
Imagine uma pessoa que recebe R$ 3.000 mensais e começa o mês com a conta negativa em R$ 900.
| Situação | Valor |
|---|---|
| Salário mensal | R$ 3.000 |
| Saldo negativo anterior | − R$ 900 |
| Saldo após receber | R$ 2.100 |
| Despesas essenciais | − R$ 2.400 |
| Valor que falta no mês | R$ 300 |
Exemplo hipotético, considerando o salário depositado na conta com saldo negativo, sem incluir juros e IOF.
Nesse cenário, o salário cobre os R$ 900 utilizados anteriormente, mas ainda faltam R$ 300 para pagar as despesas essenciais.
Se essa diferença for novamente coberta pelo cheque especial, o ciclo continuará.
Por isso, nem sempre contratar um parcelamento resolve o problema.
É necessário avaliar os compromissos existentes, buscar condições de pagamento compatíveis com a renda e identificar se a dificuldade é temporária ou recorrente.
Em algumas situações, mesmo depois de reduzir despesas não essenciais, o dinheiro continua insuficiente. Nesses casos, assumir outra prestação sem resolver essa diferença pode piorar o orçamento.
Para entender melhor esse cenário, veja nosso artigo Por Que o Dinheiro Acaba Antes do Fim do Mês?.
Cheque especial ou empréstimo: qual compensa mais?
Substituir o cheque especial por um empréstimo com juros menores pode ajudar a reduzir o custo da dívida.
Entretanto, essa alternativa só vale a pena quando o novo contrato oferece condições melhores e as parcelas cabem no orçamento.
Antes de decidir, compare os principais critérios:
| Critério | O que verificar |
|---|---|
| CET | Custo efetivo da operação |
| Parcelas | Valor que será pago mensalmente |
| Prazo | Tempo necessário para quitar |
| Valor total | Quanto será pago até o final |
Não considere apenas a taxa anunciada pelo banco. Um empréstimo com juros menores, mas prazo muito longo, também pode representar um compromisso elevado.
O maior risco é contratar o crédito para quitar o cheque especial e continuar utilizando o limite da conta.
Nesse caso, você pode terminar pagando duas dívidas ao mesmo tempo.
Como evitar voltar ao cheque especial?
Depois de regularizar a dívida, procure acompanhar o saldo próprio da conta, sem considerar o limite disponível como parte da sua renda.
Sempre que possível, organize os vencimentos próximos às datas de recebimento do salário e evite assumir parcelas que comprometam o dinheiro das despesas essenciais.
Quando houver espaço no orçamento, comece a construir uma pequena reserva para imprevistos.
Mesmo valores modestos podem ajudar gradualmente a reduzir a dependência do crédito em situações inesperadas.
O objetivo não é economizar a qualquer custo, mas diminuir as chances de voltar a depender do cheque especial.
Perguntas frequentes sobre o cheque especial
Se eu quitar o cheque especial hoje, ainda pago juros?
Após quitar integralmente o saldo utilizado, deixam de incidir novos juros sobre esse valor.
Entretanto, encargos referentes aos dias anteriores podem ainda estar pendentes de lançamento. Confirme com o banco o valor atualizado necessário para regularizar a conta.
Posso cancelar o cheque especial mesmo devendo?
Você pode solicitar a redução ou o cancelamento do limite ao banco. Entretanto, a dívida existente continua exigível.
As condições e os procedimentos devem ser confirmados com a instituição, considerando o contrato e a situação da conta.
É possível negociar os juros do cheque especial?
Sim. Dependendo da instituição e das condições da dívida, podem existir propostas de parcelamento, redução de taxas ou descontos.
Entretanto, essas condições não são garantidas. Antes de aceitar, compare o custo total da negociação e verifique se as parcelas cabem no orçamento.
Conclusão
Entender como sair do cheque especial é importante para impedir que os juros continuem comprometendo seu salário.
A melhor solução depende do valor devido, dos encargos cobrados e da sua capacidade real de pagamento.
Mais importante do que quitar o saldo negativo uma única vez é encontrar uma maneira de não depender novamente desse limite.
Se você possui outros compromissos financeiros, veja também Quitar Dívidas ou Investir Primeiro? e entenda como avaliar suas prioridades.
Aviso: este conteúdo possui finalidade informativa e educacional. As condições de crédito e renegociação variam conforme a instituição e o contrato. Antes de assumir compromissos financeiros, considere sua capacidade de pagamento.