O dinheiro acaba antes do fim do mês quando as despesas consomem toda a renda, as parcelas comprometem o salário ou os gastos ultrapassam o valor disponível. Mas nem sempre o problema é falta de controle financeiro. Em muitas famílias, o dinheiro simplesmente não é suficiente para cobrir as necessidades básicas.
Por isso, economizar em pequenas compras nem sempre resolve a situação. Primeiro, é necessário descobrir o que realmente está causando o aperto.
Neste artigo, você vai entender por que o salário não chega ao próximo pagamento, identificar o que pesa no orçamento e conhecer um plano prático para organizar os próximos 30 dias.
Por que o dinheiro acaba antes do fim do mês?
Existem diferentes razões para o salário terminar antes do esperado. Algumas envolvem hábitos de consumo, enquanto outras estão relacionadas ao custo de vida, às dívidas ou à distribuição das contas durante o mês.
O custo de vida compromete quase toda a renda. Aluguel, supermercado, transporte, energia e medicamentos podem consumir boa parte do pagamento. Quando sobra pouco, qualquer despesa inesperada provoca um desequilíbrio.
As parcelas antecipam o comprometimento do salário. Compras anteriores, financiamentos e empréstimos reduzem o dinheiro disponível antes mesmo de começar um novo mês. Assim, parte do próximo pagamento já tem destino certo.
Os gastos cotidianos ultrapassam o previsto. Uma compra na farmácia, uma refeição fora ou uma assinatura esquecida podem parecer valores pequenos. Entretanto, quando essas despesas se acumulam, ocupam uma parcela significativa do orçamento.
As datas de pagamento não acompanham os vencimentos. Uma pessoa pode receber dinheiro suficiente para pagar suas contas no mês inteiro, mas enfrentar dificuldades porque várias despesas vencem antes do salário cair.
Isso revela uma diferença importante: nem toda pessoa que fica sem dinheiro está gastando de maneira irresponsável.
O problema pode estar no valor recebido, nos compromissos assumidos ou na falta de previsibilidade.
E como descobrir qual dessas situações está acontecendo com você?
Como descobrir por que seu dinheiro não está durando?
O primeiro passo é comparar o salário líquido, as despesas essenciais e os compromissos financeiros.
Salário líquido é o valor que realmente entra na conta depois dos descontos.
A partir daí, observe quanto precisa pagar para manter suas necessidades básicas e quanto já está comprometido com parcelas ou dívidas.
Quando a renda não cobre as despesas essenciais
Imagine uma família que recebe R$ 2.200 mensais, mas precisa de R$ 2.450 para pagar moradia, alimentação, transporte e serviços indispensáveis.
Mesmo sem gastar com lazer ou compras extras, faltariam R$ 250.
Nesse caso, o problema é estrutural: as despesas necessárias são maiores do que a renda.
Registrar os gastos continua sendo útil, pois permite entender o tamanho da diferença. Porém, apenas controlar pequenas compras não será suficiente.
Pode ser necessário avaliar benefícios disponíveis, rever custos estruturais quando possível ou buscar alternativas viáveis para aumentar a renda.
Quando as dívidas consomem o salário
Outra situação acontece quando as despesas essenciais cabem no orçamento, mas empréstimos, financiamentos e faturas comprometem quase todo o restante.
Nesse cenário, confira quanto paga mensalmente, quais parcelas ainda faltam e se existem juros elevados.
Uma compra parcelada sem juros e uma dívida atrasada no cartão exigem cuidados diferentes.
O objetivo é identificar quais compromissos representam maior risco e evitar que novas dívidas agravem a situação.
Quando os gastos ultrapassam o planejado
Você abre o aplicativo do banco e encontra R$ 800 disponíveis.
Parece um valor razoável, certo?
Mas imagine que ainda existam R$ 650 em contas para pagar antes do próximo salário.
Na prática, apenas R$ 150 estão livres para outras despesas.
Essa é a diferença entre saldo bancário e dinheiro realmente disponível.
Segundo a SUSEP, registrar receitas e despesas ajuda a identificar para onde o dinheiro está indo.
Ponto importante: quando o salário não cobre as despesas essenciais, cortar pequenos gastos pode não resolver o problema. Antes de estabelecer metas de economia, descubra se existe dinheiro suficiente para manter as necessidades básicas.
Exemplo: por que um salário de R$ 3.000 pode não durar?
Para entender como o dinheiro pode desaparecer antes do fim do mês, imagine uma pessoa que recebe R$ 3.000 líquidos.
O orçamento hipotético apresenta os seguintes valores:
| Entrada ou despesa | Valor |
|---|---|
| Salário líquido | + R$ 3.000 |
| Moradia, alimentação e contas essenciais | − R$ 2.000 |
| Parcelas de compras anteriores | − R$ 550 |
| Outros gastos do mês | − R$ 600 |
| Saldo final | − R$ 150 |
Nesse exemplo, as despesas totalizaram R$ 3.150. Portanto, a pessoa gastou R$ 150 além do salário.
Antes dos outros gastos, R$ 2.550 já estavam comprometidos com necessidades essenciais e parcelas. Restavam somente R$ 450 para as demais despesas.
Entretanto, foram utilizados R$ 600.
Se existirem R$ 150 em gastos opcionais que possam ser eliminados ou adiados, o orçamento poderá ficar equilibrado.
Isso não significa que a mesma solução funcione para quem já recebe menos do que precisa para pagar o básico.
As parcelas apresentadas na tabela representam compras de meses anteriores, evitando contar as mesmas despesas duas vezes.
O exemplo mostra uma lição importante: receber R$ 3.000 não significa ter R$ 3.000 livres para gastar.
O que fazer quando o dinheiro acaba antes do fim do mês?
Se você já está sem dinheiro e ainda faltam vários dias para receber, a prioridade é proteger as despesas indispensáveis.
Comece verificando quanto realmente está disponível, quais contas ainda vencerão e quais necessidades precisam ser atendidas imediatamente.
Alimentação, medicamentos, moradia e transporte necessário para trabalhar merecem atenção especial.
Depois, escolha as ações de acordo com a causa do problema.
Se o salário não cobre o básico
Identifique quais despesas são indispensáveis e quais podem ser revistas sem comprometer necessidades importantes.
Quando a diferença entre renda e custo de vida é permanente, pode ser necessário procurar programas de assistência disponíveis, negociar condições de pagamento ou avaliar alternativas de renda.
Evite assumir empréstimos sem uma perspectiva realista de pagamento. O crédito não corrige uma renda permanentemente insuficiente e pode aumentar o problema.
Se as dívidas comprometem o pagamento
Confira o valor devido, os juros, as parcelas e os vencimentos.
Antes de aceitar uma renegociação, compare não apenas a nova prestação, mas também o custo total e o prazo do contrato.
Uma parcela menor pode aliviar o orçamento mensal, mas resultar em um pagamento total maior.
Se essa é sua situação, veja nosso conteúdo sobre Quitar Dívidas ou Investir Primeiro?.
Se os gastos variáveis consomem o restante
Calcule quanto sobra depois de reservar o dinheiro das contas obrigatórias.
Em seguida, estabeleça um limite compatível com esse valor para as despesas que podem ser ajustadas.
Evite recorrer automaticamente ao cheque especial ou ao pagamento parcial da fatura do cartão. Essas alternativas podem gerar encargos e aumentar a dificuldade nos meses seguintes.
A prioridade não é economizar a qualquer custo, mas impedir que uma situação difícil se torne ainda mais cara.
Como fazer o dinheiro durar até o próximo salário?
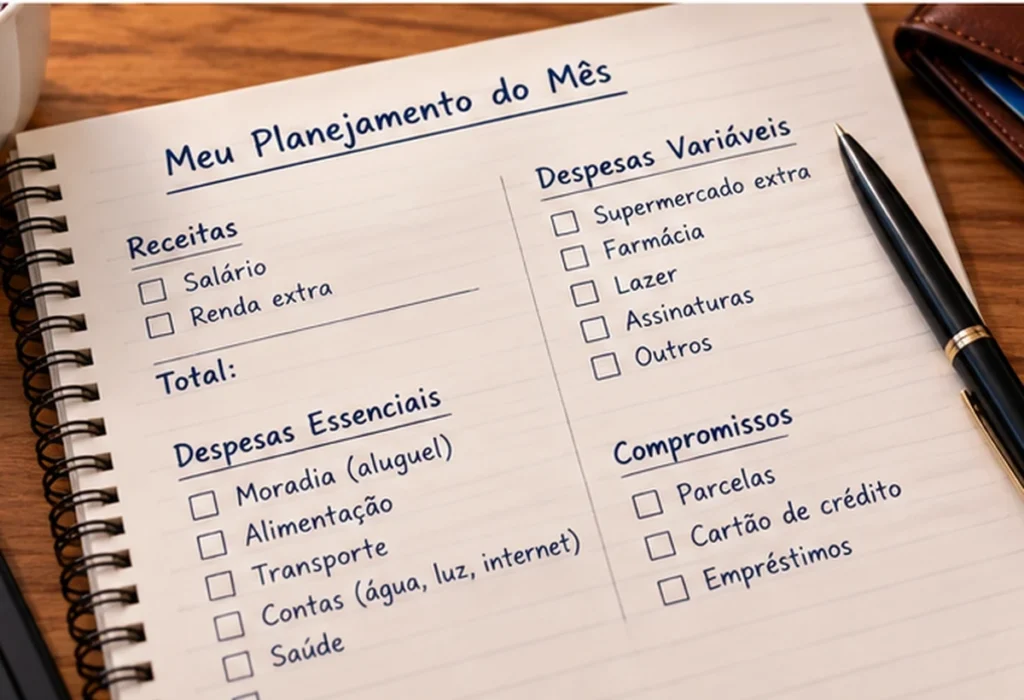
Uma maneira prática de começar é acompanhar seu orçamento durante 30 dias.
Esse período não garante que o salário passará a ser suficiente, mas permite conhecer melhor as despesas e preparar o próximo pagamento.
Primeira semana: descubra quanto realmente está disponível
Anote o salário líquido, outras receitas certas e todas as contas que ainda precisam ser pagas.
Depois, subtraia os compromissos pendentes do dinheiro disponível.
Se ainda tiver R$ 1.000 na conta, mas precisar pagar R$ 850 em despesas obrigatórias, considere apenas R$ 150 livres.
Esse cálculo ajuda a evitar decisões baseadas em um saldo que já está comprometido.
Segunda semana: acompanhe seus gastos cotidianos
Registre os pagamentos realizados durante a semana, incluindo supermercado, transporte, farmácia e pequenas compras.
Separe os gastos indispensáveis daqueles que podem ser ajustados.
Também acompanhe o cartão de crédito. Uma compra feita hoje pode comprometer o pagamento do próximo mês.
De acordo com o Banco Central, o orçamento pode ser feito em papel, planilha ou aplicativo. O importante é acompanhar as entradas, as saídas e os compromissos futuros.
Terceira semana: ajuste o que for possível
Com os registros em mãos, observe onde o dinheiro está sendo utilizado.
Talvez você identifique uma assinatura desnecessária, uma compra que pode ser adiada ou uma categoria de gastos acima do previsto.
Entretanto, se as despesas essenciais já ultrapassam a renda, concentre seus esforços em alternativas mais amplas, como redução de custos estruturais e possibilidades reais de receita.
Quando começar a existir alguma margem financeira, considere construir uma reserva de emergência para lidar com imprevistos.
Quarta semana: prepare o próximo pagamento
Compare quanto recebeu com o total gasto e verifique o que ainda precisa pagar.
Observe se alguma categoria ultrapassou o previsto e quais parcelas continuarão comprometendo a renda.
O próximo orçamento deve considerar essas informações.
Você pode manter esse acompanhamento em um caderno, uma planilha ou uma ferramenta digital que reúna receitas, despesas e compromissos.
O mais importante é escolher um método simples, que consiga utilizar no cotidiano.
Com o tempo, acompanhar esses valores permite perceber dificuldades antes que o dinheiro termine.
Perguntas frequentes
É normal o salário acabar antes do fim do mês?
Essa dificuldade pode acontecer por diferentes motivos, como renda insuficiente, dívidas, despesas inesperadas ou gastos acima do planejado.
Quando o problema se repete, vale investigar a causa para encontrar uma solução adequada à realidade financeira.
Como fazer o salário render mais ganhando pouco?
Comece conhecendo as despesas indispensáveis e os valores já comprometidos.
Se houver gastos ajustáveis, procure reduzir aqueles que fazem menos diferença no cotidiano. Caso a renda não cubra o básico, avalie possibilidades de apoio ou aumento de receita.
Como evitar depender do cartão para completar o mês?
Acompanhe as faturas futuras e procure não assumir parcelas sem saber como serão pagas.
Reduzir a dependência do crédito exige planejamento gradual e um orçamento que considere todas as obrigações.
Conclusão: descubra o que está consumindo seu salário
Quando o dinheiro acaba antes do fim do mês, o primeiro passo é entender o motivo.
A renda pode ser insuficiente, as parcelas podem estar comprometendo o pagamento ou os gastos podem ultrapassar o valor disponível.
Cada situação exige decisões diferentes.
Comece verificando quanto recebe, quanto precisa pagar e quanto realmente sobra. Com essas informações, fica mais fácil definir prioridades e preparar o próximo mês.
Para aprofundar seu planejamento, leia Organize Sua Vida Financeira Antes de Investir.
Aviso: este conteúdo possui finalidade informativa e educacional. As orientações apresentadas não substituem uma avaliação financeira individualizada. Os exemplos são hipotéticos, e qualquer decisão sobre dívidas, crédito ou planejamento deve considerar sua realidade financeira.