Como sair da pobreza em um ano? Para quem trabalha o mês inteiro, paga as contas e vê o dinheiro acabar antes do próximo salário, melhorar de vida pode parecer um objetivo distante.
A verdade é que 12 meses podem trazer avanços importantes, mas sair da pobreza não depende apenas de economizar. É preciso ter renda suficiente para atender às necessidades básicas, encontrar oportunidades e construir maior estabilidade.
Neste artigo, você conhecerá um plano prático de 12 meses para aumentar sua renda, enfrentar dívidas e acompanhar sua evolução financeira, sem promessas de enriquecimento rápido.
É possível sair da pobreza em um ano?
Sim, algumas pessoas conseguem melhorar significativamente sua situação financeira em um ano. Em determinados casos, essa mudança pode representar a superação da pobreza. Entretanto, não existe garantia de que isso acontecerá em um prazo específico.
É importante entender a diferença entre sair do aperto financeiro, conquistar estabilidade e superar a pobreza.
Sair do aperto significa conseguir pagar as despesas essenciais e reduzir atrasos. A estabilidade aparece quando a renda se torna mais previsível e os imprevistos deixam de provocar novas dívidas constantemente.
Superar a pobreza envolve alcançar condições adequadas de vida, incluindo alimentação, moradia, saúde, educação e segurança econômica.
Esses resultados dependem de fatores como renda familiar, oportunidades de emprego, custo de vida da região e responsabilidades com dependentes.
Por isso, este plano não promete transformar ninguém em uma pessoa rica em 12 meses.
O objetivo é ajudar você a construir uma situação financeira melhor, identificar obstáculos e aproveitar oportunidades reais de mudança.
E tudo começa com uma pergunta: o que está impedindo sua vida financeira de melhorar?
Como sair da pobreza em 12 meses: plano passo a passo
Quem procura maneiras de melhorar de vida financeiramente costuma encontrar recomendações para economizar, investir ou abrir um negócio.
Essas alternativas podem funcionar em determinadas situações, mas não resolvem todos os problemas.
Uma pessoa desempregada enfrenta dificuldades diferentes de alguém que possui renda estável, mas acumula dívidas. Da mesma forma, quem recebe menos do que precisa para viver não consegue solucionar tudo apenas cortando despesas.
O plano a seguir divide o período de um ano em quatro etapas.
Os meses funcionam como referência, não como uma sequência obrigatória. Quem precisa de renda imediatamente, por exemplo, pode começar a procurar trabalho desde o primeiro dia.
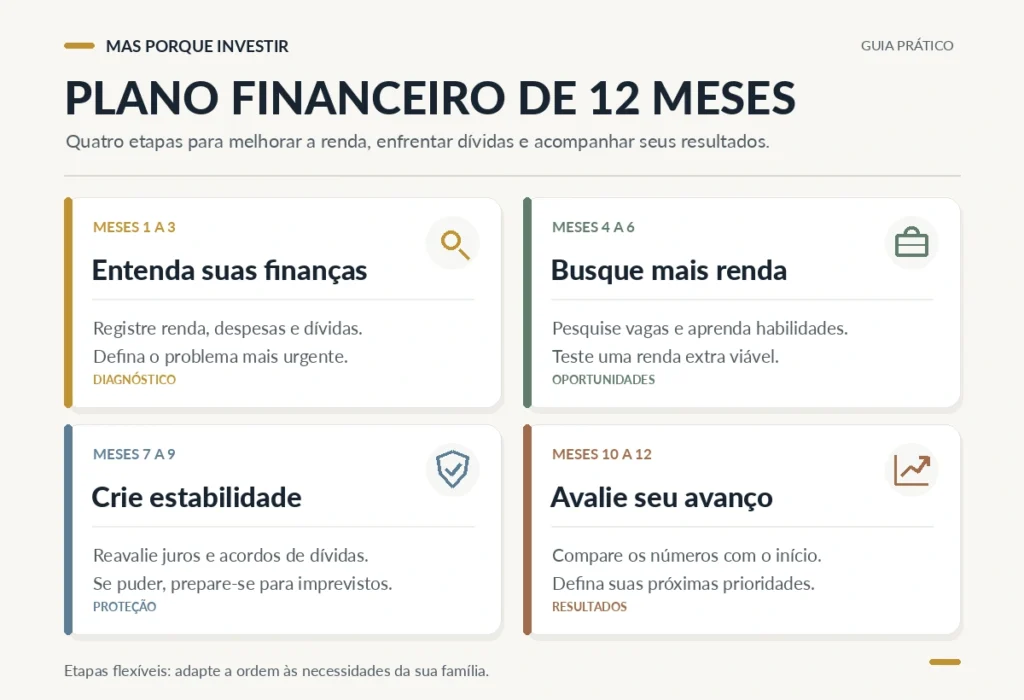
Meses 1 a 3: descubra o que precisa mudar
Antes de tomar decisões, procure compreender sua situação financeira.
Comece registrando quanto dinheiro realmente entra no mês. Considere salários, trabalhos ocasionais, benefícios recebidos e outras fontes de renda.
Depois, identifique quanto precisa gastar com alimentação, moradia, transporte, saúde e demais necessidades essenciais.
Inclua também parcelas, dívidas e compromissos que ainda vencerão.
Imagine uma pessoa que recebe R$ 2.000, mas precisa de R$ 2.200 para cobrir suas despesas. Existe uma diferença de R$ 200 que precisa ser enfrentada mensalmente.
Agora imagine alguém que ganha R$ 2.500, possui despesas essenciais de R$ 1.800, mas compromete boa parte do restante com empréstimos.
Embora ambas enfrentem dificuldades, suas prioridades podem ser diferentes.
A Comissão de Valores Mobiliários (CVM) orienta a registrar receitas e despesas para compreender o destino do dinheiro.
Se precisar aprofundar esse diagnóstico, consulte nosso guia sobre como organizar a vida financeira.
Ao final dessa etapa, procure identificar se o principal obstáculo está na renda insuficiente, nas dívidas ou na organização do orçamento.
Meses 4 a 6: encontre maneiras reais de aumentar sua renda
Se você ganha pouco e praticamente todo o dinheiro já está comprometido com despesas essenciais, economizar tem um limite.
Por isso, buscar uma renda maior pode ser uma das ações mais importantes para mudar sua situação financeira.
Isso não significa necessariamente abrir um negócio ou trabalhar muito mais horas.
Comece avaliando oportunidades no seu trabalho principal.
Pesquise vagas que ofereçam remuneração superior e observe quais habilidades os empregadores procuram.
Atualize seu currículo, destaque experiências relevantes e procure empresas que estejam contratando.
O Portal Emprega Brasil, vinculado ao Ministério do Trabalho e Emprego, permite buscar oportunidades compatíveis com o perfil profissional.
Também é possível procurar atendimento presencial nos postos do Sistema Nacional de Emprego (SINE).
Desenvolva habilidades que tenham demanda.
Antes de escolher um curso, pesquise quais conhecimentos aparecem com frequência nas vagas disponíveis na sua região.
Áreas como atendimento, vendas, informática, manutenção e serviços técnicos podem oferecer possibilidades, dependendo das oportunidades locais.
A Escola do Trabalhador 4.0, iniciativa vinculada ao Ministério do Trabalho e Emprego, disponibiliza cursos gratuitos em tecnologia e produtividade.
Priorize qualificações compatíveis com sua realidade. Evite assumir dívidas para pagar cursos caros sem avaliar suas possibilidades de retorno.
Considere uma renda extra que você consiga testar.
Pequenos reparos, serviços locais, aulas particulares, trabalhos digitais e atividades por encomenda são algumas possibilidades.
Imagine alguém que sabe realizar pequenos reparos domésticos.
Em vez de comprar equipamentos caros imediatamente, essa pessoa pode verificar se existe demanda, calcular os custos e começar com serviços que já consegue executar com segurança.
O mesmo vale para outras atividades.
Antes de gastar dinheiro, pergunte: existem clientes interessados? Quanto custará realizar o serviço? Quanto sobrará depois das despesas?
Se um trabalho gera R$ 300 em recebimentos, mas exige R$ 100 de materiais e transporte, restam R$ 200 antes de outros custos e tributos.
Lembre-se: faturamento não é lucro, e nenhuma renda extra deve ser considerada garantida antes de acontecer.
Durante essa etapa, escolha uma oportunidade viável, estabeleça ações concretas para testá-la e acompanhe quanto realmente conseguiu ganhar.
Meses 7 a 9: reorganize as dívidas e construa estabilidade
Se sua renda começar a melhorar, o próximo desafio será utilizar parte desse avanço para reduzir sua vulnerabilidade financeira.
Comece avaliando dívidas com juros elevados, parcelas atrasadas e compromissos que prejudicam o pagamento das necessidades essenciais.
Antes de aceitar uma renegociação, compare os juros, o prazo, o valor das parcelas e o total que precisará pagar.
Uma prestação menor não significa necessariamente uma dívida mais barata.
Também é importante evitar comprometer imediatamente toda a renda adicional com novas compras ou financiamentos.
Quando houver condições, guardar uma pequena quantia para imprevistos pode diminuir a dependência de crédito emergencial.
Entretanto, quem ainda enfrenta dificuldades para pagar alimentação, moradia ou saúde não deve sacrificar essas necessidades para economizar.
A prioridade precisa acompanhar a realidade de cada família.
Para entender melhor como avaliar seus compromissos, leia Quitar Dívidas ou Investir Primeiro?.
A meta dessa etapa é diminuir o peso das dívidas problemáticas e começar a criar maior segurança financeira.
Meses 10 a 12: avalie seus resultados e planeje os próximos passos
Nos últimos meses, compare sua situação atual com os registros realizados no início do plano.
Sua renda aumentou? Existem menos contas atrasadas? As dívidas ficaram mais administráveis? Você consegue enfrentar algum imprevisto sem recorrer imediatamente a empréstimos?
Essas respostas ajudam a identificar mudanças concretas.
Também é importante distinguir renda ocasional de ganhos recorrentes.
Receber R$ 500 por um serviço realizado uma única vez não significa que sua renda mensal aumentou permanentemente nesse valor.
Se houver recursos disponíveis, você poderá começar ou fortalecer sua reserva de emergência.
No MPI, explicamos o que é reserva de emergência e quanto guardar, considerando diferentes necessidades financeiras.
Ao terminar o período, escolha prioridades para continuar avançando.
Talvez seu próximo objetivo seja conseguir um emprego melhor, concluir uma qualificação, reduzir uma dívida ou aumentar sua proteção contra imprevistos.
O importante é identificar avanços que possam ser mantidos ao longo do tempo.
Quanto sua vida financeira pode mudar em um ano?
Para entender como uma mudança na renda pode afetar o orçamento, considere um exemplo fictício.
Imagine uma pessoa que começa o período recebendo R$ 1.900 líquidos por mês.
Suas despesas essenciais representam R$ 1.600, outros gastos somam R$ 150 e as parcelas de dívidas chegam a R$ 250.
Nesse cenário, faltam R$ 100 para fechar as contas.
Agora suponha que, depois de procurar novas oportunidades, essa pessoa consiga aumentar sua renda líquida em R$ 300 mensais.
Ao mesmo tempo, encontra uma maneira de reduzir R$ 20 em despesas não essenciais.
Veja a diferença.
| Indicador mensal | Início | Mês 12 |
|---|---|---|
| Renda líquida recebida | R$ 1.900 | R$ 2.200 |
| Despesas essenciais | R$ 1.600 | R$ 1.600 |
| Outras despesas | R$ 150 | R$ 130 |
| Parcelas de dívidas | R$ 250 | R$ 250 |
| Saldo mensal | −R$ 100 | +R$ 220 |
Simulação hipotética com despesas essenciais constantes. Os valores não representam previsão ou promessa de resultados.
O saldo mensal melhora R$ 320.
Antes, faltavam R$ 100 para fechar o orçamento. No décimo segundo mês, passam a sobrar R$ 220.
Isso não significa que a pessoa acumulou esse valor durante todos os meses do ano, nem que necessariamente conseguiu superar a pobreza.
Mas representa maior capacidade de pagar compromissos e enfrentar imprevistos.
Observe que R$ 300 dos R$ 320 de melhoria vieram do aumento da renda.
O exemplo mostra por que ganhar mais pode fazer tanta diferença quanto administrar melhor o dinheiro disponível.
Como sair da pobreza ganhando pouco quando o salário não cobre o básico?
Existem famílias que enfrentam dificuldades financeiras mesmo evitando praticamente todos os gastos não essenciais.
Quando a renda não cobre alimentação, moradia e saúde, insistir apenas em cortes pode ser insuficiente.
Nessa situação, buscar oportunidades de trabalho e geração de renda é importante, mas também vale verificar os serviços públicos e programas de assistência disponíveis.
No Brasil, famílias de baixa renda podem consultar as orientações sobre o Cadastro Único para Programas Sociais.
A inscrição é gratuita e realizada presencialmente nos postos de atendimento responsáveis pelo cadastro.
O Centro de Referência de Assistência Social (CRAS) também pode orientar sobre os serviços disponíveis no município.
Estar no Cadastro Único não garante automaticamente o recebimento de benefícios, pois cada programa possui critérios próprios.
Além disso, qualificação gratuita e serviços de intermediação de emprego podem contribuir para a busca de uma renda mais estável.
Ponto importante: quando a renda não cobre o básico, a prioridade é encontrar meios de atender às necessidades essenciais, não tentar poupar a qualquer custo.
Buscar orientação e acessar direitos sociais também faz parte do processo de melhorar de vida.
Como acompanhar sua evolução financeira mês a mês?
Para descobrir se o plano está funcionando, acompanhe seus resultados durante os 12 meses.
Não basta olhar quanto dinheiro sobrou em um único mês. É importante observar se as mudanças estão se mantendo.
Quatro indicadores ajudam nessa análise.
| Indicador | O que acompanhar |
|---|---|
| Renda líquida | Quanto realmente entrou no mês |
| Saldo mensal | Diferença entre receitas e despesas |
| Dívidas | Quanto ainda falta pagar |
| Proteção financeira | Dinheiro disponível para imprevistos |
Imagine que você conseguiu receber mais durante dois meses, mas perdeu essa fonte de renda no terceiro.
Apesar dos ganhos anteriores, sua estabilidade financeira ainda pode não ter melhorado.
Por isso, compare os resultados ao longo do tempo.
Reserve um momento ao final de cada mês para registrar os números, identificar dificuldades e ajustar suas prioridades.
Esse acompanhamento pode ser feito em um caderno, planilha ou aplicativo de organização financeira.
A ferramenta é menos importante do que a continuidade dos registros.
Assim, você consegue perceber quais estratégias funcionaram e o que ainda precisa mudar.
O que pode atrapalhar seu plano financeiro?
Uma das decisões mais arriscadas para quem enfrenta dificuldades financeiras é acreditar em promessas de enriquecimento rápido.
Desconfie de propostas que garantem ganhos elevados sem explicar riscos, custos ou condições necessárias.
Outro problema é assumir dívidas para iniciar atividades com resultados incertos.
Mesmo uma ideia de renda extra aparentemente promissora pode gerar prejuízo quando materiais, ferramentas e transporte custam mais do que o esperado.
Também não considere uma melhora temporária como garantia de que todas as dificuldades terminaram.
E evite comparar sua trajetória com a de outras pessoas.
As condições econômicas dependem de oportunidades e circunstâncias que nem sempre estão sob controle individual.
O objetivo é tomar decisões que ampliem suas possibilidades, sem aumentar desnecessariamente os riscos.
Perguntas frequentes sobre como sair da pobreza
Como sair da pobreza ganhando pouco?
Comece verificando se sua renda cobre as despesas essenciais. Quando ela é insuficiente, procurar melhores oportunidades de trabalho, qualificação gratuita e assistência disponível pode ser mais importante do que reduzir pequenos gastos. Organizar o orçamento também ajuda a identificar prioridades.
É possível mudar de vida financeira sem dinheiro guardado?
Sim. Conseguir uma fonte de renda mais estável, reduzir atrasos e reorganizar compromissos financeiros já pode representar progresso. A construção de uma reserva de emergência poderá acontecer quando o orçamento permitir.
Preciso investir dinheiro para sair da pobreza?
Não. Investimentos não substituem renda suficiente nem resolvem necessidades básicas urgentes. Antes de investir, é importante avaliar despesas essenciais, dívidas e estabilidade financeira. As aplicações podem fazer parte de etapas posteriores.
Conclusão: como começar a melhorar de vida financeiramente?
Entender como sair da pobreza exige reconhecer que não existe uma fórmula capaz de transformar todas as realidades em um ano.
Ainda assim, 12 meses podem representar uma oportunidade importante para buscar renda melhor, enfrentar dificuldades e construir maior estabilidade.
Cada pessoa possui condições e oportunidades diferentes. O importante é trabalhar com objetivos possíveis e acompanhar os resultados.
Comece hoje pelo primeiro passo: descubra quanto realmente entra no mês, quais despesas são essenciais e o que precisa mudar primeiro.
Depois, acompanhe seu progresso. Melhorar de vida significa construir condições para viver com mais segurança, oportunidades e dignidade.
Aviso importante: Este artigo possui caráter educativo e informativo e não representa aconselhamento financeiro individualizado. Os exemplos apresentados são hipotéticos e não constituem promessa de ganhos ou de superação da pobreza em 12 meses. Os resultados dependem de fatores como renda, oportunidades de trabalho, condições familiares e realidade econômica. Antes de tomar decisões financeiras importantes, avalie sua situação e, quando necessário, procure orientação profissional ou serviços públicos de apoio.