CDB ou LCI: qual rende mais? A resposta depende da rentabilidade oferecida, do prazo da aplicação e, principalmente, de quanto sobra depois dos impostos.
Uma LCI pode render mais que um CDB mesmo oferecendo uma porcentagem menor do CDI. Isso acontece porque seus rendimentos são isentos de Imposto de Renda para pessoas físicas, conforme as regras atuais.
Entretanto, um CDB com uma taxa suficientemente maior pode compensar a tributação e entregar um resultado superior.
Para entender essa diferença, vamos comparar R$ 10 mil investidos por um ano, calcular os ganhos líquidos e descobrir qual taxa um CDB precisa oferecer para superar uma LCI.
CDB ou LCI: qual rende mais em R$ 10 mil?
Imagine que você encontre três ofertas de renda fixa para investir R$ 10 mil.
A primeira é uma LCI (Letra de Crédito Imobiliário), enquanto as outras duas são CDBs (Certificados de Depósito Bancário).
Todos acompanham o CDI, uma taxa de referência utilizada em diversos investimentos de renda fixa.
Para descobrir qual rende mais, vamos utilizar um CDI hipotético de 10% ao ano, constante durante toda a aplicação.
A simulação considera 365 dias corridos, com 252 dias úteis para o cálculo dos rendimentos, sem novos aportes ou custos adicionais.
Nos CDBs, também aplicamos um desconto de 17,5% de Imposto de Renda sobre os ganhos.
Veja os resultados:
| Investimento | Ganho bruto | Ganho líquido |
|---|---|---|
| LCI de 92% do CDI | R$ 916,46 | R$ 916,46 |
| CDB de 110% do CDI | R$ 1.105,32 | R$ 911,89 |
| CDB de 112% do CDI | R$ 1.126,50 | R$ 929,37 |
Fonte: simulação matemática do MPI. Valores aproximados, com CDI anual convertido em taxa diária equivalente, aplicação de cada percentual sobre essa taxa e capitalização durante 252 dias úteis hipotéticos. As taxas são ilustrativas e não representam ofertas reais.
O resultado chama atenção.
Mesmo oferecendo 110% do CDI, o primeiro CDB entrega R$ 4,57 a menos que a LCI depois do imposto.
Por outro lado, quando a taxa aumenta para 112% do CDI, o CDB passa a render R$ 12,91 a mais que a LCI.
A diferença parece pequena, mas mostra como a tributação pode mudar o resultado de uma comparação.
Portanto, a maior taxa anunciada nem sempre representa o maior rendimento líquido.
Como o Imposto de Renda afeta a comparação?
A principal diferença tributária entre esses investimentos está na cobrança sobre os rendimentos.
Atualmente, a Receita Federal classifica os rendimentos de LCI recebidos por pessoas físicas como isentos e não tributáveis.
Já os CDBs seguem a tabela regressiva do Imposto de Renda. Nela, a alíquota diminui conforme aumenta o prazo da aplicação.
Em nosso exemplo, o dinheiro permanece investido por 365 dias. Por isso, a alíquota aplicada é de 17,5%.
Veja o cálculo para o CDB de 110% do CDI:
Ganho bruto: R$ 1.105,32
Imposto: R$ 1.105,32 × 17,5% = R$ 193,43
Ganho líquido: R$ 911,89
O imposto incide sobre o rendimento, não sobre os R$ 10 mil originalmente investidos.
Você pode consultar as alíquotas nas tabelas oficiais da Receita Federal.
Para entender melhor a tributação de outros produtos, veja nosso artigo sobre Imposto de Renda sobre Investimentos.
CDB ou LCI: qual taxa faz o CDB render mais?
Agora chegamos à parte mais importante da comparação.
Imagine encontrar uma LCI oferecendo 92% do CDI. Como descobrir quanto um CDB precisa pagar para entregar um rendimento líquido maior?
Existe um cálculo simplificado que ajuda a estimar essa equivalência.
Como calcular a taxa equivalente?
Para obter uma referência inicial, divida o percentual do CDI oferecido pela LCI por um menos a alíquota de IR aplicável ao CDB.
A fórmula simplificada é:
Taxa aproximada do CDB = Taxa da LCI ÷ (1 − IR)
Aplicando os números:
92% ÷ (1 − 0,175) = 111,52% do CDI
Isso significa que, pelo método simplificado, um CDB de aproximadamente 111,52% do CDI apresenta uma equivalência tributária com a LCI de 92%.
Mas existe um detalhe importante: essa não é necessariamente a taxa exata de empate quando consideramos os juros compostos.
Por que o cálculo completo apresenta outro resultado?
O método simplificado compara os percentuais considerando o desconto do imposto, mas não reproduz integralmente a acumulação diária dos rendimentos.
Em aplicações pós-fixadas atreladas ao CDI, os juros se acumulam ao longo dos dias úteis. Esse efeito também influencia o resultado final.
Quando utilizamos o cálculo composto com as mesmas condições da nossa simulação, encontramos um ponto de equilíbrio diferente.
A taxa de empate fica em aproximadamente 110,52% do CDI.
Isso significa que, nesse cenário hipotético, um CDB oferecendo essa taxa produziria praticamente o mesmo ganho líquido da LCI de 92%.
<escape>Entenda a diferença:</escape>
111,52% do CDI: equivalência tributária simplificada.
110,52% do CDI: ponto de equilíbrio aproximado, considerando a capitalização diária e as condições da simulação.
Nenhum desses resultados vale para todas as situações.
A taxa necessária para superar uma LCI depende do período investido, do CDI acumulado e do imposto aplicado ao CDB.
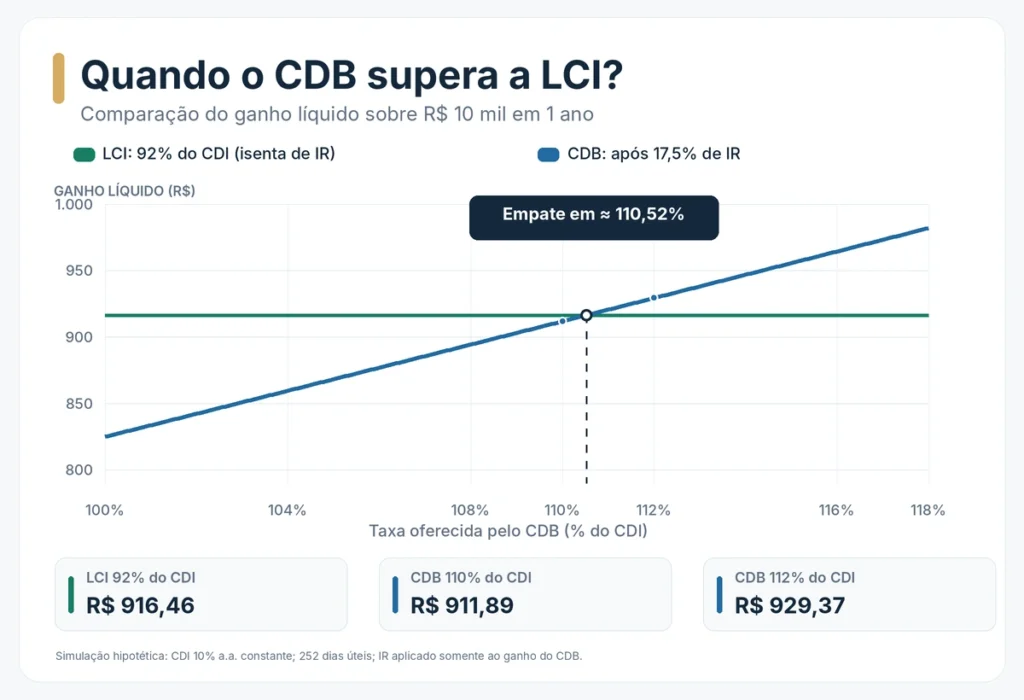
Por isso, quando duas ofertas possuem rentabilidades próximas, calcular o ganho líquido completo oferece uma comparação mais precisa do que utilizar apenas uma fórmula simplificada.
O prazo pode mudar o resultado entre CDB e LCI?
Sim. O tempo de aplicação pode alterar o resultado da comparação.
Como o CDB segue uma tabela regressiva de Imposto de Renda, aplicações mantidas por períodos diferentes podem sofrer descontos distintos.
Além disso, comparar investimentos com vencimentos muito diferentes pode levar a conclusões inadequadas.
Segundo o Banco Central, o prazo mínimo regulatório das LCIs sem atualização por índice de preços é de seis meses.
Entretanto, isso não significa que toda LCI permita retirar o dinheiro depois desse período.
O vencimento contratado e as condições de resgate podem exigir uma espera maior.
Antes de comparar duas ofertas, confirme se ambas permitem recuperar os recursos quando você pretende utilizá-los.
Quando a maior rentabilidade não significa a melhor escolha?
Imagine que uma LCI apresente rendimento líquido ligeiramente superior ao de um CDB.
Entretanto, a LCI exige que você mantenha o dinheiro aplicado até o vencimento, enquanto o CDB permite resgate com liquidez diária.
Se você precisar utilizar os recursos antes daquele prazo, a facilidade de acesso ao dinheiro pode ser mais importante do que a diferença de rentabilidade.
Outro cuidado envolve a instituição responsável pelo pagamento.
CDBs e LCIs possuem risco de crédito, ou seja, existe a possibilidade de o banco emissor não cumprir suas obrigações.
Ambos estão entre os investimentos cobertos pelo Fundo Garantidor de Créditos (FGC), respeitados os limites e condições da garantia.
A cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, com limite global de R$ 1 milhão em um período de quatro anos.
Essa proteção não elimina todos os riscos nem garante recebimento imediato em caso de problemas com a instituição.
Portanto, mesmo quando os rendimentos líquidos são semelhantes, prazo, liquidez e risco podem justificar escolhas diferentes.
Como descobrir qual rende mais antes de investir?
Depois de entender os cálculos, você pode aplicar o mesmo raciocínio às ofertas encontradas em bancos e corretoras.
Comece verificando se os dois investimentos utilizam o mesmo indicador de rentabilidade.
Uma LCI de 92% do CDI e um CDB de 110% do CDI podem ser comparados usando o mesmo período e as mesmas premissas.
Já investimentos prefixados ou vinculados à inflação exigem cálculos adequados às características de cada taxa.
Em seguida, confira o prazo, as condições de resgate e o percentual oferecido.
Calcule quanto cada investimento pode acumular no período desejado e desconte os impostos e eventuais custos.
Por fim, compare o resultado líquido considerando também a liquidez e o risco do emissor.
Nosso guia sobre Como Comparar Investimentos de Renda Fixa aprofunda esses critérios.
Teste diferentes cenários na Calculadora MPI
Você também pode utilizar a Calculadora MPI de Juros Compostos para explorar diferentes cenários de rentabilidade.
No modo personalizado, é possível informar uma taxa de referência, o percentual de rendimento, o valor inicial e o prazo.
Para simular uma LCI isenta, selecione a opção sem imposto. No caso de um CDB, utilize a alíquota de IR correspondente ao período analisado.
Faça cada simulação separadamente e compare os resultados.
A ferramenta utiliza suas próprias convenções de cálculo e não encontra automaticamente a taxa exata de empate entre CDB e LCI. Por isso, os resultados podem apresentar diferenças em relação à tabela deste artigo.
Se ainda quiser conhecer melhor as características das letras de crédito, consulte também nosso guia LCI e LCA: Como Funcionam e Quando Valem a Pena?.
Conclusão: CDB ou LCI, qual escolher?
A escolha entre CDB ou LCI não depende apenas da maior porcentagem do CDI.
Em nossa simulação, a LCI de 92% superou o CDB de 110% depois do Imposto de Renda. Entretanto, o CDB de 112% apresentou um rendimento líquido superior.
Isso demonstra que nenhuma alternativa vence em todas as situações.
Antes de investir, compare os ganhos líquidos, o prazo, a liquidez e os riscos envolvidos. Assim, você consegue avaliar as ofertas com mais clareza e evita tomar decisões baseadas apenas na taxa anunciada.
Aviso importante: Este conteúdo possui finalidade exclusivamente educativa e informativa. Não constitui recomendação individual de investimento nem garantia de rentabilidade. Os exemplos utilizam taxas hipotéticas, e os resultados reais dependem das condições contratadas, do comportamento do CDI e das regras tributárias vigentes.