
O Imposto de Renda sobre investimentos pode reduzir parte do rendimento de algumas aplicações, enquanto outras possuem rendimentos isentos para pessoas físicas. Em determinados casos, também pode existir cobrança de IOF.
Nos principais exemplos de renda fixa deste artigo, quando há IR ele incide sobre o rendimento obtido, e não sobre todo o dinheiro investido.
A alíquota e a forma de cobrança dependem do produto e, em alguns casos, do tempo que o dinheiro permanece aplicado.
Por isso, quem está começando a investir precisa compreender uma ideia importante:
A rentabilidade anunciada nem sempre representa quanto realmente ficará com você. Para comparar investimentos, também é preciso olhar a rentabilidade líquida.
Neste artigo, vamos utilizar principalmente exemplos de renda fixa, uma das classes mais presentes na jornada do investidor iniciante.
Como funciona o Imposto de Renda sobre investimentos?
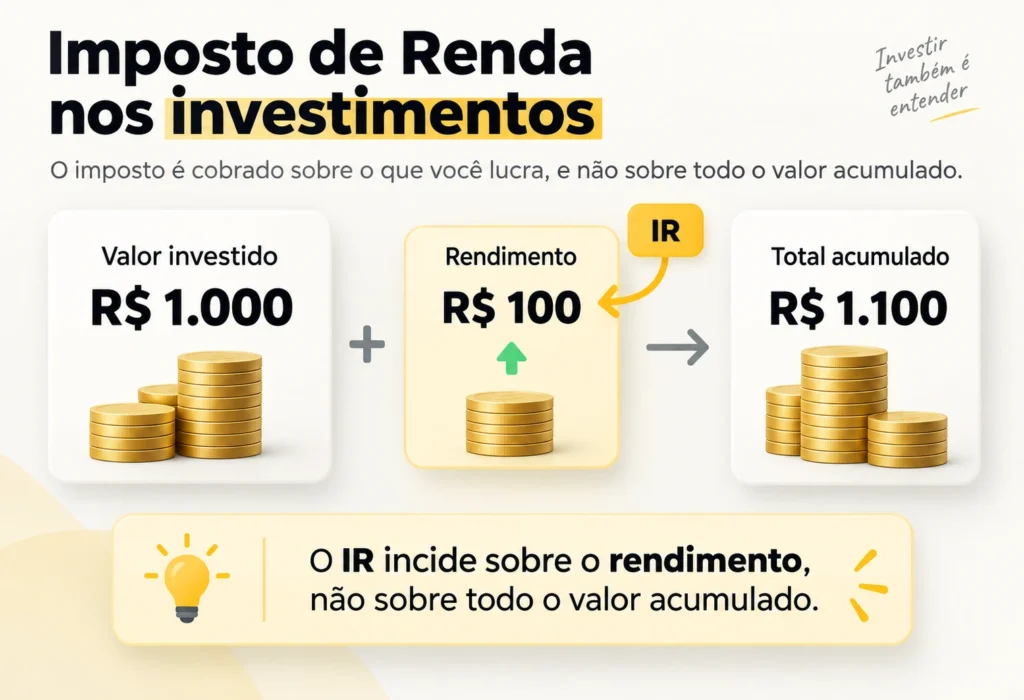
Para entender o Imposto de Renda sobre investimentos, primeiro é preciso separar o dinheiro aplicado do rendimento produzido por ele.
Imagine que você invista R$ 1.000 e, depois de determinado período, tenha R$ 1.100.
Nesse exemplo, R$ 1.000 correspondem ao valor originalmente aplicado e R$ 100 ao rendimento obtido.
Quando a aplicação está sujeita ao Imposto de Renda, a tributação normalmente considera o rendimento, seguindo as regras daquele produto.
Ou seja, isso não significa que determinada alíquota será simplesmente aplicada sobre os R$ 1.100 inteiros.
Em várias aplicações de renda fixa, como CDBs tributáveis e títulos do Tesouro Direto, o imposto é retido automaticamente no momento previsto, como no resgate ou vencimento.
No Tesouro Direto, por exemplo, também pode haver cobrança de IR no pagamento de juros periódicos dos títulos que possuem cupons.
Isso facilita a operação para o investidor, mas não elimina a importância de compreender a tributação.
Duas aplicações com rentabilidades brutas parecidas podem entregar resultados líquidos diferentes depois dos impostos.
Tabela regressiva do Imposto de Renda sobre investimentos
Determinadas aplicações de renda fixa seguem a chamada tabela regressiva do Imposto de Renda.
Nesse sistema, a alíquota diminui conforme aumenta o tempo em que o dinheiro permanece aplicado.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Em termos simples:
Nos investimentos sujeitos a essa tabela, quanto maior o prazo da aplicação, menor pode ser a alíquota de Imposto de Renda sobre o rendimento.
Um resgate realizado dentro da primeira faixa pode ficar sujeito à alíquota de 22,5%. Quando o prazo ultrapassa 720 dias, a alíquota prevista cai para 15%.
Essas alíquotas podem ser conferidas nas regras oficiais do Tesouro Direto.
Mas existe um cuidado importante:
essa tabela não vale para todos os investimentos.
CDBs tributáveis e títulos do Tesouro Direto são exemplos conhecidos de aplicações às quais essa estrutura pode se aplicar.
Para entender melhor os títulos públicos, veja Tesouro Direto: O Que É, Como Funciona e Como Investir.
Se a dúvida for sobre CDB, o MPI também possui o guia CDB: Guia Completo para Investidores.
Além do IR, porém, algumas aplicações podem sofrer outro desconto quando o dinheiro é retirado muito cedo.
O que é IOF nos investimentos?
IOF significa Imposto sobre Operações Financeiras.
Em determinados investimentos, ele pode incidir quando o resgate acontece pouco tempo depois da aplicação.
Para quem está começando, não é necessário decorar toda a tabela diária do IOF nos investimentos.
O mais importante é entender sua lógica: nos produtos sujeitos a essa regra, a cobrança diminui conforme os dias passam e deixa de incidir após o período previsto.
No Tesouro Direto, por exemplo, existe IOF quando o resgate ocorre antes de completar 30 dias. A cobrança começa mais elevada nos primeiros dias e vai diminuindo até chegar a zero. Veja as regras oficiais de tributação do Tesouro Direto.
Na prática, aplicar dinheiro e retirá-lo poucos dias depois pode reduzir bastante o rendimento líquido.
Por isso, antes de investir um valor que talvez precise ser utilizado rapidamente, confira as regras de resgate e tributação daquele produto.
E aqui aparece outra dúvida frequente: será que todo investimento paga Imposto de Renda?
Todo investimento paga Imposto de Renda?
Não.
Existem investimentos isentos de Imposto de Renda sobre os rendimentos para pessoas físicas.
Entre os exemplos estão poupança, LCI, LCA, CRI e CRA.
A Receita Federal atualmente trata os rendimentos desses produtos, nas condições aplicáveis, como rendimentos isentos ou não tributáveis para pessoas físicas. Consulte as informações da Receita Federal sobre esses rendimentos.
Isso significa que eles não sofrem a mesma cobrança de IR observada em determinados investimentos tributáveis.
Mas existe um ponto importante:
Isento de IR não significa automaticamente melhor investimento.
Uma aplicação pode ser isenta e ainda apresentar prazo, liquidez, rentabilidade ou riscos pouco adequados ao objetivo do investidor.
No caso de LCI e LCA, por exemplo, a isenção é apenas uma das características que precisam entrar na comparação.
Se quiser conhecer esses produtos em detalhes, veja LCI e LCA: Como Funcionam e Quando Valem a Pena?.
Investimento isento de IR é sempre melhor?
Não.
Esse é um erro fácil de cometer ao começar a comparar investimentos.
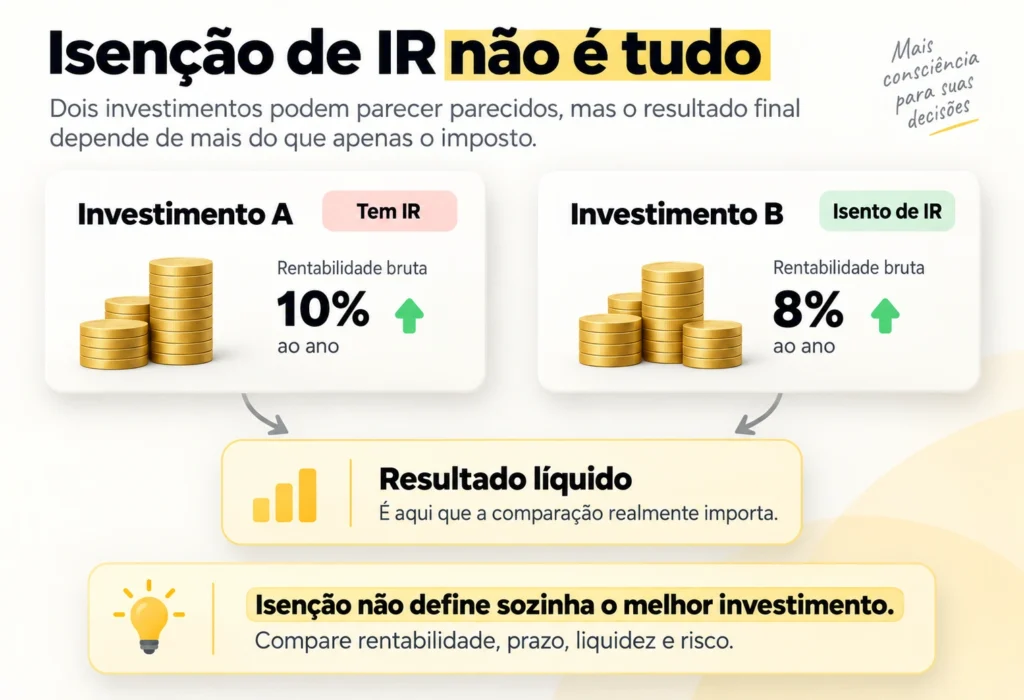
Imagine duas aplicações.
O investimento A possui cobrança de Imposto de Renda. O investimento B é isento.
Seria tentador concluir imediatamente que B é melhor, mas ainda falta uma informação essencial: quanto cada um rende?
Dependendo das condições, o investimento tributado pode continuar entregando um resultado líquido superior.
O contrário também pode acontecer.
Por isso, além do imposto sobre investimentos, entram na decisão fatores como rentabilidade, prazo, liquidez, risco e características do produto.
A isenção de IR é uma vantagem tributária. Não é uma garantia de que aquele investimento será a melhor escolha.
Para comparar de maneira mais justa, precisamos entender a diferença entre rentabilidade bruta e líquida.
Rentabilidade bruta e líquida: qual é a diferença?
- Rentabilidade bruta é o resultado antes dos impostos e demais descontos aplicáveis.
- Rentabilidade líquida é o resultado depois desses descontos.
Imagine um investimento que produziu R$ 100 de rendimento bruto.
Se, apenas para fins didáticos, considerarmos uma alíquota de IR de 20%:
| Cálculo | Valor |
|---|---|
| Rendimento bruto | R$ 100 |
| IR no exemplo | R$ 20 |
| Rendimento após o IR | R$ 80 |
Este é apenas um exemplo simplificado e desconsidera outros custos ou tributos que eventualmente possam existir.
Essa diferença muda a forma como investimentos devem ser comparados.
Um CDB pode oferecer determinado percentual do CDI, enquanto uma LCI oferece outro percentual e possui isenção de IR para pessoa física.
Olhar apenas para as porcentagens anunciadas pode não mostrar qual alternativa entrega o melhor resultado líquido.
Se o CDI ainda causa dúvida, veja O Que É CDI e Como Funciona nos Investimentos?.
A pergunta mais útil deixa de ser apenas:
“Qual investimento oferece a maior taxa?”
E passa a ser:
“Quanto pode realmente ficar comigo?”
Como comparar investimentos considerando o Imposto de Renda?
O investidor iniciante não precisa fazer uma análise tributária complexa antes de cada aplicação.
O principal cuidado é não comparar somente a taxa anunciada.
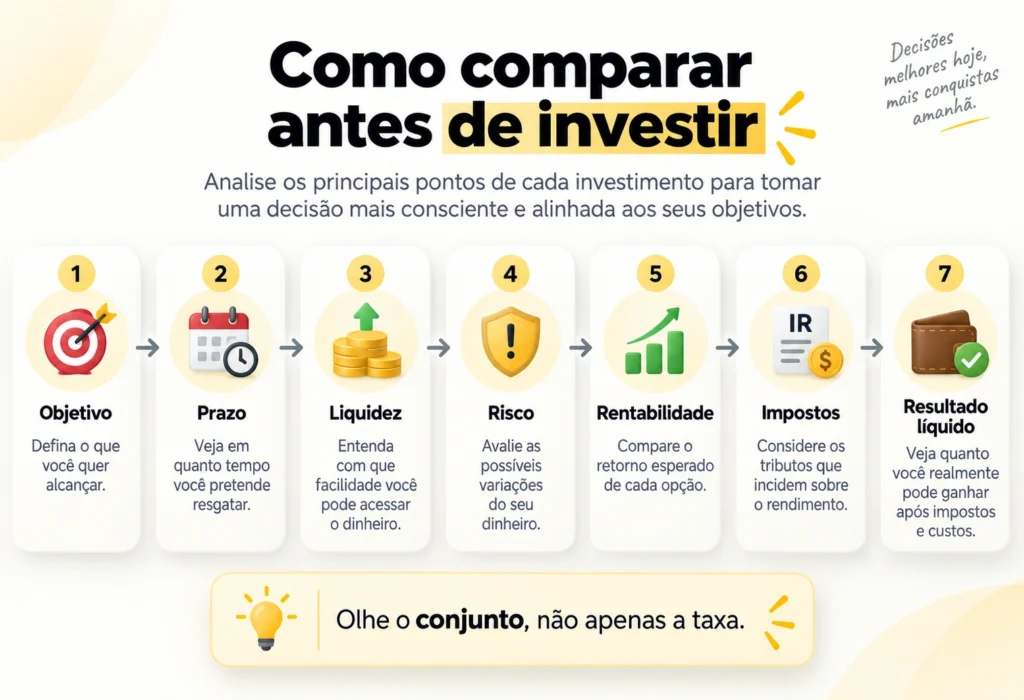
Antes de escolher, observe a rentabilidade, o prazo pretendido, a existência de IR, a possibilidade de IOF, outros custos, a liquidez e o possível resultado líquido.
Prazo e liquidez merecem atenção especial.
Uma aplicação pode oferecer uma boa rentabilidade, mas não servir para seu objetivo se o dinheiro não puder ser utilizado quando você precisar.
Se esse conceito ainda não estiver claro, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Também não devemos esquecer o risco.
Dois investimentos podem apresentar resultados líquidos semelhantes e possuir emissores, garantias e riscos bastante diferentes.
Uma forma simples de organizar a análise é:
Objetivo → prazo → liquidez → risco → rentabilidade → impostos e custos → resultado líquido.
O imposto faz parte da escolha, mas não deve decidir tudo sozinho.
Preciso declarar meus investimentos no Imposto de Renda?
Pagar Imposto de Renda sobre o rendimento de um investimento e precisar informá-lo na declaração anual são assuntos diferentes.
Também é diferente saber se você está ou não obrigado a entregar a declaração naquele exercício.
A obrigação depende dos critérios estabelecidos pela Receita Federal para cada período e da situação de cada contribuinte.
Como esses limites e condições podem mudar, vale consultar diretamente a página atualizada Quem deve declarar o Imposto de Renda, da Receita Federal quando chegar o período da declaração.
Este artigo não tem como objetivo ensinar como declarar CDB, Tesouro Direto, LCI, LCA ou outros investimentos.
Esse assunto envolve outra intenção de busca e merece um conteúdo específico.
Próximo passo: escolha o investimento pela sua finalidade
Entender o Imposto de Renda sobre investimentos ajuda você a olhar além da taxa apresentada pelo banco ou corretora.
Algumas aplicações possuem IR.
Outras possuem rendimentos isentos para pessoa física.
Em determinados investimentos, também pode existir IOF quando o dinheiro é resgatado muito cedo.
Mas a escolha não deve ser feita procurando simplesmente:
“qual investimento paga menos imposto?”
O mais importante é analisar o conjunto:
objetivo + prazo + liquidez + risco + rentabilidade líquida.
A tributação é apenas uma parte dessa decisão.
Se você ainda está tentando descobrir quais características observar antes de escolher uma aplicação, continue em Qual o Melhor Tipo de Investimento para Iniciantes?.
E, se já quer transformar o conhecimento em uma primeira aplicação com pouco dinheiro, veja Como Investir R$100? Comece Mesmo com Pouco Dinheiro.
No fim, o aprendizado principal é simples:
Não basta saber quanto um investimento promete render. É preciso entender quanto pode realmente ficar com você depois dos impostos e demais condições da aplicação.
Aviso: este conteúdo possui caráter educacional e informativo. Não representa recomendação individual de investimento nem orientação tributária personalizada. Regras tributárias podem mudar e determinados produtos possuem tratamentos específicos.