
Comparar renda fixa parece simples até você encontrar investimentos apresentados de maneiras diferentes.
Um CDB oferece determinado percentual do CDI. Uma LCI mostra outra taxa. Já um título do Tesouro pode usar uma forma diferente de remuneração. Então surge a dúvida: como saber qual realmente vale mais a pena para aquela situação?
Para comparar investimentos de renda fixa, não basta observar a maior taxa. Você também precisa considerar tributação, prazo, liquidez, risco e o retorno que efetivamente poderá receber.
Neste artigo, você aprenderá um método simples para colocar alternativas lado a lado e entender qual delas combina melhor com determinado objetivo.
Quais critérios usar para comparar renda fixa?
Antes de tudo, veja quais informações devem fazer parte de um comparativo de renda fixa:
| Critério | O que observar |
|---|---|
| Rentabilidade | Como funciona o rendimento |
| Tributação | Quanto pode reduzir o retorno |
| Prazo | Quando o investimento vence |
| Liquidez | Quando o dinheiro poderá estar disponível |
| Risco | Quem assume a obrigação de pagamento |
| Proteção | Existência de mecanismos como o FGC |
| Retorno líquido | Quanto efetivamente pode ficar com o investidor |
Essa tabela já mostra por que olhar apenas a taxa pode levar a uma comparação incompleta.
Duas aplicações com rentabilidades parecidas podem ter prazos, impostos, liquidez e riscos diferentes. Portanto, antes de procurar a maior taxa, precisamos entender as condições de cada investimento.
Se esses conceitos ainda forem novos para você, o guia Renda Fixa: O Que É e Quais Opções Avaliar? ajuda a construir essa base.
1. Comece pelo objetivo e pelo prazo
Antes de perguntar qual investimento rende mais, faça outra pergunta:
Para que esse dinheiro será usado?
Um valor reservado para uma necessidade que pode surgir a qualquer momento possui uma função diferente de outro destinado a uma meta de longo prazo.
O Portal do Investidor destaca características como retorno, risco e liquidez na análise de um investimento.
Na prática, imagine que uma aplicação ofereça uma taxa maior, mas tenha vencimento daqui a três anos. Outra rende um pouco menos, porém possui prazo compatível com a data em que você pretende usar o dinheiro.
Nesse caso, olhar apenas a rentabilidade não resolve a comparação.
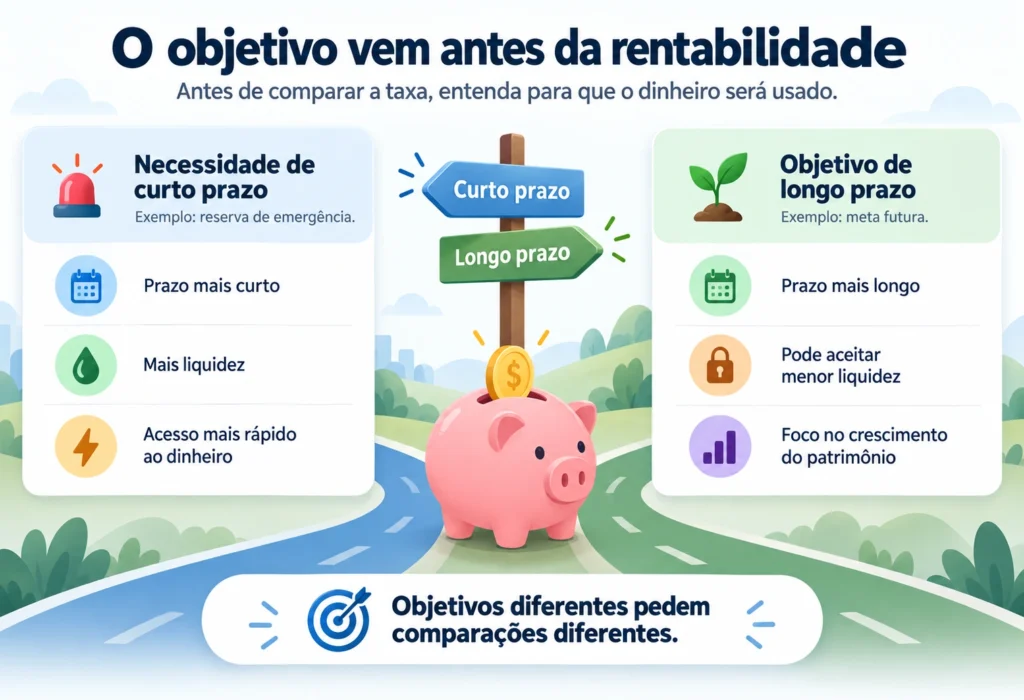
Antes de comparar taxas, compare o investimento com o prazo do seu objetivo.
Liquidez também faz parte da comparação
Prazo e liquidez estão relacionados, porém representam coisas diferentes.
O vencimento indica quando termina o prazo previsto para o investimento. Já a liquidez ajuda a entender com que facilidade e em quais condições você poderá recuperar o dinheiro.
Algumas aplicações permitem acesso mais rápido aos recursos. Outras exigem espera ou possuem condições específicas para uma saída antecipada.
Por isso, uma taxa maior pode perder importância caso você precise do dinheiro antes.
Para entender melhor esse ponto, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
2. Veja como funciona a rentabilidade
Depois de confirmar que os investimentos atendem ao mesmo objetivo, podemos analisar a rentabilidade.
No entanto, existe uma regra importante:
Percentuais apresentados de maneiras diferentes não podem ser comparados apenas pelo tamanho do número.
Na renda fixa, existem diferentes formas de remuneração.
Pós-fixados
Nos investimentos pós-fixados, o rendimento acompanha uma referência, como CDI ou Selic.
É comum encontrar ofertas como:
100% do CDI
110% do CDI
Nesse caso, o rendimento acompanha o comportamento do indicador durante o período da aplicação.
Se quiser aprofundar esse assunto, veja O Que É CDI? Entenda Como Funciona nos Investimentos e 100% do CDI: O Que Significa e Quanto Rende?.
Prefixados
Nos investimentos prefixados, você conhece a taxa contratada no momento da aplicação.
Um exemplo seria:
12% ao ano.
Porém, não faz sentido comparar diretamente essa informação com “100% do CDI” apenas porque um dos números parece maior.
Afinal, cada percentual representa uma forma diferente de remuneração.
Atrelados à inflação
Também existem títulos que combinam um índice de inflação com uma taxa adicional.
Um exemplo seria:
IPCA + uma taxa anual.
O artigo Tesouro Direto: O Que É, Como Funciona e Como Investir mostra como diferentes formas de remuneração aparecem nos títulos públicos.
Portanto, antes de comparar números, entenda o que cada taxa representa.
3. Ao comparar renda fixa, olhe a rentabilidade líquida
Aqui está uma das partes mais importantes da comparação.
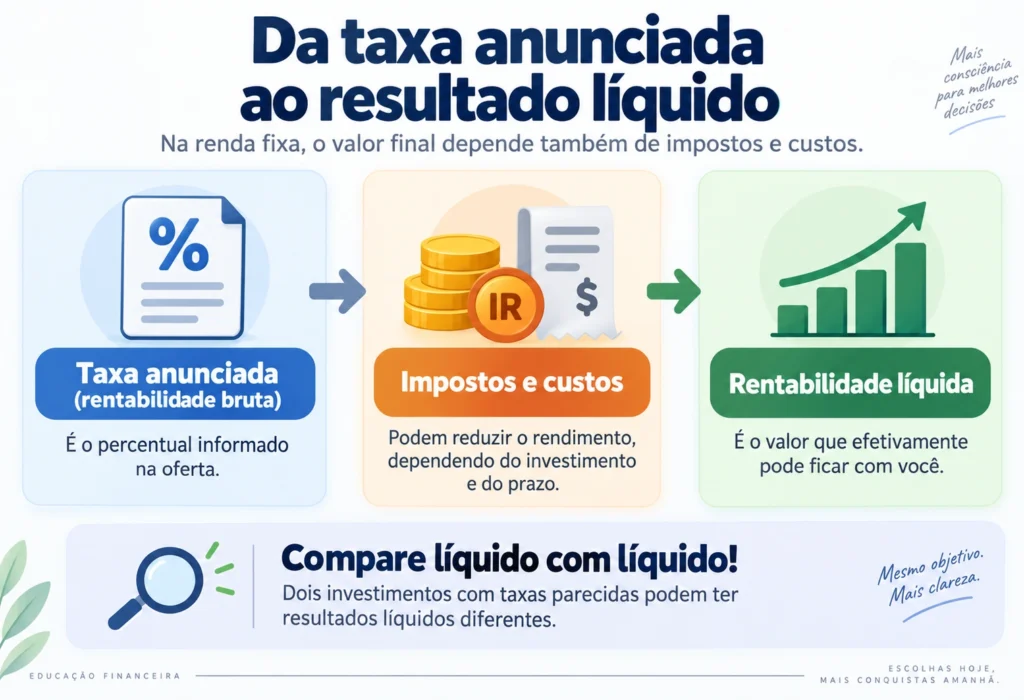
A taxa divulgada costuma chamar atenção. Porém, o resultado depois dos impostos e custos aplicáveis é mais relevante para o investidor.
Podemos resumir essa lógica assim:
rentabilidade bruta → impostos e custos → rentabilidade líquida
Imagine duas aplicações com rendimentos brutos semelhantes.
Se uma delas sofre tributação e a outra possui tratamento tributário diferente, o valor final poderá mudar.
Por isso, ao comparar rentabilidade de investimentos, procure colocar lado a lado o resultado líquido.
O Portal do Investidor também orienta o investidor a considerar o retorno líquido de impostos na comparação de CDBs.
Imposto de Renda pode mudar a comparação
Diversos investimentos de renda fixa possuem incidência de Imposto de Renda sobre os rendimentos.
Nas aplicações que seguem a tributação regressiva, a alíquota diminui conforme aumenta o tempo de permanência do investimento.
Você pode consultar as regras nas tabelas oficiais do Imposto de Renda da Receita Federal.
Não precisamos reproduzir toda a tabela aqui.
O mais importante para nossa comparação é entender que a taxa anunciada não representa necessariamente o rendimento líquido do investimento.
Use a Calculadora MPI para testar o mesmo valor, aporte e prazo com diferentes taxas. Assim, fica mais fácil visualizar o efeito da rentabilidade antes de comparar os outros critérios do investimento.
As regras completas estão no artigo Imposto de Renda sobre Investimentos: Como Funciona?.
E quando o tratamento tributário é diferente?
Esse ponto ganha importância ao comparar, por exemplo, um CDB com uma LCI ou LCA.
Pelas regras atuais, os rendimentos de LCI e LCA para pessoa física possuem isenção de Imposto de Renda.
A Receita Federal apresenta esses rendimentos entre aqueles com tratamento de isenção para pessoa física.
Por isso, uma LCI com percentual menor do CDI pode, em determinadas situações, entregar um resultado líquido superior ao de um CDB com taxa maior.
Por outro lado, isso não significa que LCI ou LCA sejam sempre melhores.
Um CDB pode oferecer uma rentabilidade suficientemente maior para compensar o imposto. Além disso, prazo, liquidez e risco também podem mudar a comparação.
O artigo LCI e LCA: Como Funcionam e Quando Valem a Pena? aprofunda esse assunto.
A regra prática é simples:
Compare líquido com líquido. Em seguida, compare prazo, liquidez e risco.
4. Compare também o risco
Renda fixa não significa risco zero.
Ao investir em determinados títulos, você entrega recursos a um emissor que assume a obrigação de realizar os pagamentos previstos.
Dependendo do produto, esse emissor pode ser o Governo Federal, uma instituição financeira ou uma empresa.
Por isso, faça uma pergunta simples:
Quem está prometendo pagar essa rentabilidade?
Entre os riscos existentes está o risco de crédito, que representa a possibilidade de o emissor não cumprir suas obrigações.
Além disso, investimentos de renda fixa também podem apresentar riscos de mercado e de liquidez. O Portal do Investidor explica essa relação entre risco e retorno.
Portanto, ao encontrar uma taxa muito acima das demais, analise também prazo, liquidez e características do emissor.
Se quiser aprofundar esse tema, veja Risco e Retorno: Como Comparar Investimentos.
E o FGC?
Alguns investimentos emitidos por instituições financeiras podem contar com a cobertura do Fundo Garantidor de Créditos, desde que atendam às regras do fundo.
CDB, LCI e LCA estão entre os produtos cobertos pela garantia ordinária.
Segundo o FGC, a garantia ordinária possui limite de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado. Além disso, existe um teto global de R$ 1 milhão dentro de quatro anos, conforme as condições do fundo.
Entretanto, nem todo investimento de renda fixa possui FGC.
Tesouro Direto, debêntures, CRIs, CRAs e fundos de renda fixa, por exemplo, não entram nessa garantia ordinária.
Assim, dois investimentos com taxas semelhantes podem apresentar riscos e proteções diferentes.
Para saber mais, veja FGC Sem Complicação: Tudo Sobre Limite e Cobertura.
5. Monte um comparativo de renda fixa lado a lado
Agora que você conhece os principais critérios, pode montar sua própria comparação.
Não é necessário criar uma planilha complexa. Um quadro simples já ajuda bastante:
| Critério | Investimento A | Investimento B |
|---|---|---|
| Objetivo atendido | — | — |
| Tipo de rentabilidade | — | — |
| Taxa/indexador | — | — |
| Prazo | — | — |
| Liquidez | — | — |
| Tributação | — | — |
| Proteção | — | — |
| Emissor/risco | — | — |
| Retorno líquido estimado | — | — |
Perceba que a taxa aparece como apenas um dos critérios.
Ao entender como comparar investimentos de renda fixa, a pergunta deixa de ser apenas:
“Qual paga mais?”
Em vez disso, você começa a perguntar:
“Qual dessas opções atende melhor ao objetivo desse dinheiro?”
Essa mudança torna a comparação muito mais útil.
6. Exemplo prático: a maior taxa é sempre melhor?
Agora vamos aplicar o método em um exemplo hipotético.
Investimento A — CDB
Rentabilidade anunciada: 110% do CDI
Prazo: 18 meses
Resgate antecipado: não previsto na oferta
Tributação: Imposto de Renda
Proteção: FGC, dentro das regras aplicáveis
Investimento B — LCI
Rentabilidade anunciada: 95% do CDI
Prazo: 18 meses
Resgate antecipado: não previsto na oferta
Tributação para pessoa física: isenta de IR nas regras atuais
Proteção: FGC, dentro das regras aplicáveis
Em uma primeira análise, 110% parece claramente superior a 95%.
Entretanto, ainda precisamos considerar o imposto.
Como o CDB permaneceria investido por um período entre 361 e 720 dias, seus rendimentos teriam alíquota de 17,5% nesse exemplo.
Assim, em uma aproximação didática, caso os dois investimentos acompanhassem exatamente a mesma trajetória do CDI:
CDB: 110% × 82,5% = aproximadamente 90,75% do rendimento do CDI após IR
Enquanto isso, a LCI manteria:
95% do CDI, considerando a isenção vigente para pessoa física.
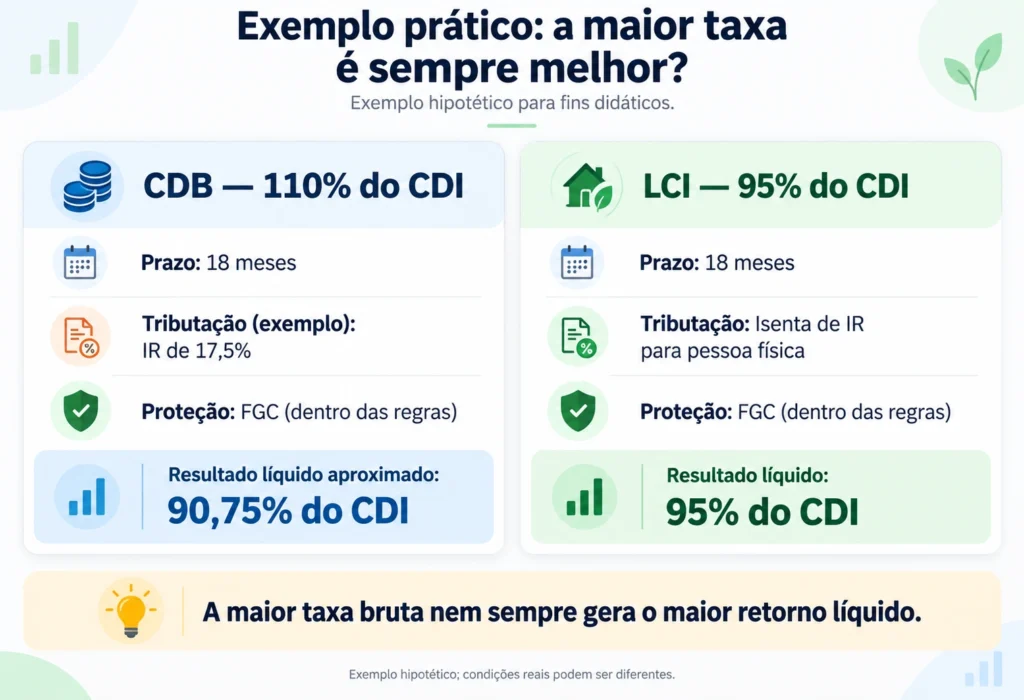
Nesse exemplo específico, portanto, o investimento que apresenta o menor percentual pode entregar um resultado líquido maior.
Ainda assim, isso não cria uma regra universal.
Se o CDB oferecesse 120% do CDI, por exemplo, o resultado poderia mudar.
Da mesma forma, diferenças de prazo, liquidez ou risco poderiam alterar a decisão.
A maior taxa pode oferecer a maior rentabilidade bruta e, mesmo assim, não ser a opção mais adequada para o objetivo.
Por isso, comparar renda fixa exige analisar o conjunto.
7. Erros comuns ao comparar investimentos de renda fixa
Alguns erros aparecem com frequência entre investidores iniciantes.
O primeiro é escolher apenas pela maior taxa.
Além disso, muitas pessoas comparam investimentos com prazos muito diferentes ou ignoram a liquidez.
Outro erro comum é colocar lado a lado rentabilidades calculadas de maneiras distintas sem entender cada taxa.
A tributação também pode passar despercebida. Nesse caso, o investidor compara apenas o retorno bruto e ignora o valor líquido.
Por fim, não trate toda renda fixa como igualmente segura. Emissores, riscos e mecanismos de proteção podem variar.
Se surgir dúvida, volte à sequência:
objetivo → prazo e liquidez → rentabilidade → tributação → risco → retorno líquido.
Checklist para comparar renda fixa antes de investir
Antes de investir, faça uma última revisão:
- ☐ Qual é o objetivo desse dinheiro?
- ☐ Quando posso precisar dele?
- ☐ Qual é o vencimento?
- ☐ Como funciona a liquidez?
- ☐ Como funciona a rentabilidade?
- ☐ Existe tributação?
- ☐ Qual é o retorno líquido estimado?
- ☐ Quem é o emissor?
- ☐ Existe alguma proteção aplicável?
- ☐ Entendi as condições do investimento?
Para quem está começando a investir, responder essas perguntas já ajuda a evitar decisões baseadas apenas na taxa exibida pelo banco ou pela corretora.
Como decidir entre dois investimentos de renda fixa?
Para escolher entre dois investimentos de renda fixa, primeiro confirme se ambos atendem ao mesmo objetivo.
Em seguida, compare prazo, liquidez, forma de rentabilidade e tributação.
Depois, observe o risco e as proteções disponíveis.
Por fim, avalie o retorno líquido estimado.
O investimento mais adequado não é necessariamente aquele que anuncia a maior taxa, mas aquele cujas características combinam melhor com a finalidade do dinheiro.
Esse método pode ajudar na análise de diferentes tipos de investimentos de renda fixa, sempre respeitando as características específicas de cada produto.
Portanto, em vez de perguntar apenas “qual renda fixa rende mais?”, experimente uma pergunta mais útil:
“Qual dessas opções faz mais sentido para o que eu preciso?”
Essa é uma base mais sólida para tomar decisões de investimento com consciência.