
Prefixado ou pós-fixado são formas diferentes de definir a rentabilidade de um investimento de renda fixa. No prefixado, você conhece a taxa no momento da aplicação. No pós-fixado, o rendimento acompanha um indicador, como CDI ou Selic.
Entender essa diferença é importante, mas ela não decide sozinha qual investimento faz mais sentido.
Uma taxa pode parecer excelente e ainda estar em um produto com prazo inadequado, pouca liquidez ou condições que não combinam com seu objetivo. Por isso, antes de perguntar apenas “qual rende mais?”, vale entender como, quando e em quais condições você receberá esse rendimento.
É aí que a comparação começa de verdade.
Prefixado ou pós-fixado: o que realmente muda?
No investimento prefixado, você contrata uma taxa no momento da aplicação.
Imagine um CDB oferecendo 12% ao ano. Se você fizer essa aplicação, o investimento seguirá essa taxa nas condições contratadas, mesmo que o CDI ou a Selic mudem posteriormente.
Isso traz maior previsibilidade sobre a taxa de remuneração quando você mantém o investimento conforme as regras do produto.
No investimento pós-fixado, a lógica muda. A rentabilidade acompanha um indicador que pode variar durante o período da aplicação.
Um CDB que pague 100% do CDI, por exemplo, acompanha essa referência. Portanto, se o CDI mudar, o rendimento também muda conforme as condições contratadas.
Se essa sigla ainda parece confusa, veja o que é CDI e como ele funciona nos investimentos.
A diferença básica fica assim:
| Característica | Prefixado | Pós-fixado |
|---|---|---|
| Forma da rentabilidade | Taxa contratada na aplicação | Rentabilidade ligada a um indicador |
| Exemplo | 12% ao ano | 100% do CDI |
| Comportamento da taxa | Mantém a taxa contratada | Acompanha o indexador |
| Previsibilidade da taxa | Maior | Depende do indicador |
| Saída antes do vencimento | Depende das regras do produto | Também depende das regras do produto |
Essa tabela explica como cada investimento rende. Ainda não explica qual deles combina melhor com seu dinheiro.
Para chegar a essa resposta, precisamos olhar para outras condições.
Antes da taxa, descubra para que serve o dinheiro
Imagine que você encontre um investimento prefixado com uma taxa muito atraente e vencimento daqui a três anos.
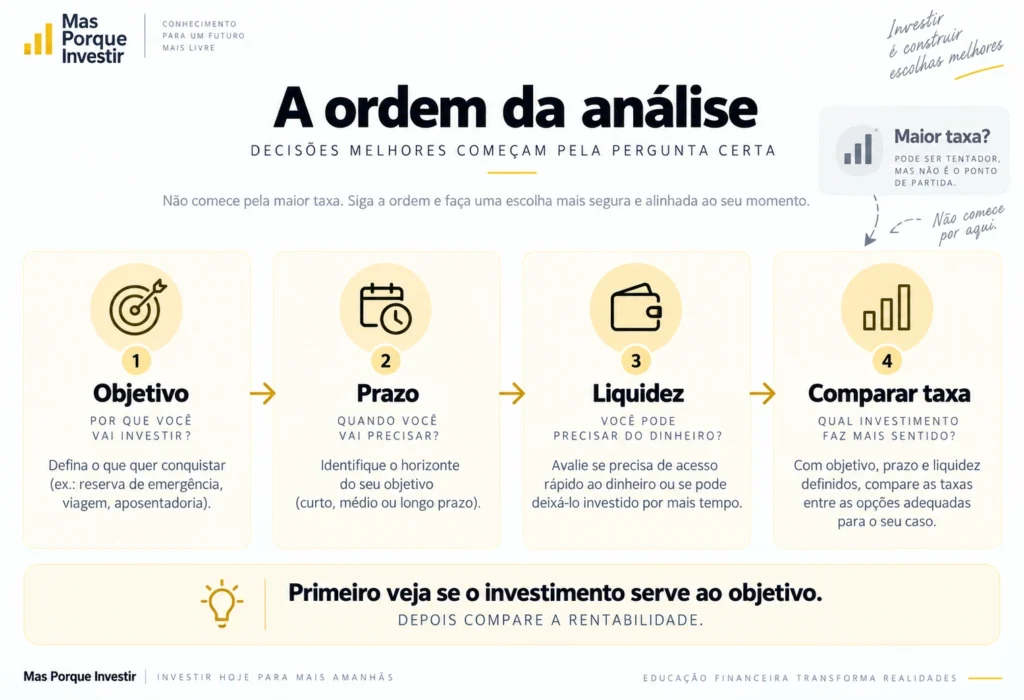
Agora imagine que pretende usar esse dinheiro para uma compra daqui a doze meses.
Nesse caso, saber que a aplicação paga uma boa taxa não resolve o principal problema: o prazo do produto não combina com o prazo do objetivo.
Por isso, a análise pode começar com perguntas bem simples.
Para que esse dinheiro será usado? Existe uma data para utilizá-lo? Você consegue deixá-lo investido até o vencimento?
Uma reserva que pode ser necessária a qualquer momento tem necessidades diferentes de um valor separado para uma meta prevista para daqui a alguns anos.
Essa análise também evita conclusões automáticas como “prefixado é para prazo longo” ou “pós-fixado é para prazo curto”.
Não existe essa regra universal.
O mais importante é verificar se as características da aplicação permitem que o dinheiro cumpra a função que você planejou para ele.
E se você precisar sair antes do vencimento?
Prazo, vencimento e liquidez estão relacionados, mas não significam a mesma coisa.
Um investimento pode vencer daqui a três anos e permitir resgate antes. Outro pode exigir que o dinheiro permaneça aplicado até determinada data.
Também existem produtos que você consegue vender antecipadamente, mas o valor recebido pode mudar.
O Tesouro Prefixado ajuda a entender esse ponto.
Ao manter o título até o vencimento, o investidor recebe o resultado correspondente às condições contratadas. Porém, em uma venda antecipada, o Tesouro recompra o título pelo preço de mercado daquele momento.
Assim, o retorno pode ficar acima ou abaixo daquele esperado inicialmente.
Esse comportamento está relacionado à marcação a mercado. As regras oficiais do Tesouro Direto explicam como essa variação funciona.
Para quem está começando, não é necessário dominar todos os cálculos agora. A consequência prática importa mais: conhecer a taxa não basta quando existe a possibilidade de precisar do dinheiro antes.
Por isso, confira vencimento, carência, liquidez e condições de resgate ou venda antecipada.
Se quiser aprofundar essa diferença, veja o que é liquidez nos investimentos e como funcionam D+0 e D+1.
Uma taxa interessante perde parte do valor quando as condições para recebê-la não combinam com a sua necessidade.
Você está comparando as taxas corretamente?
Agora considere três ofertas:
12% ao ano
110% do CDI
IPCA + 6% ao ano
Qual apresenta a melhor rentabilidade?
Não conseguimos responder apenas olhando os números.
Os 12% ao ano representam uma taxa prefixada.
Já 110% do CDI significa que o investimento pagará 110% do que o CDI acumular durante o período. Portanto, 110% do CDI não significa 110% ao ano.
Por sua vez, IPCA + 6% ao ano combina a variação de um índice com uma taxa adicional.
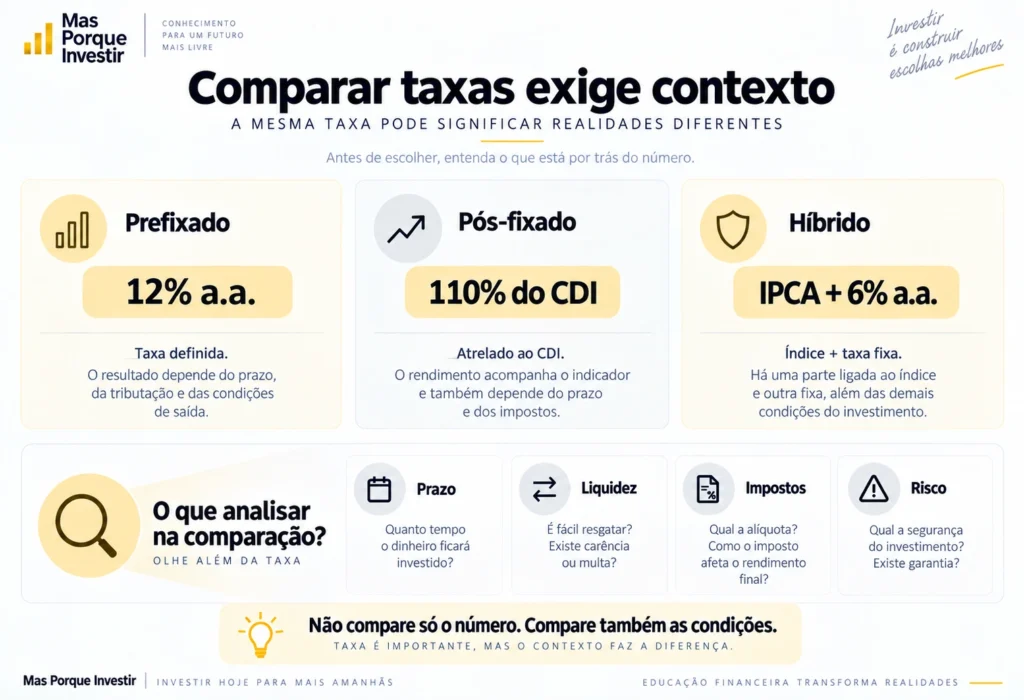
São estruturas diferentes.
Além disso, dois investimentos podem oferecer taxas atraentes e apresentar prazos, liquidez, riscos e tributação diferentes.
Antes de concluir que uma taxa é maior, entenda o que cada número representa e coloque as alternativas em condições comparáveis.
Essa mudança simples evita um erro comum de quem começa a investir: escolher pelo número que mais chama atenção na tela.
Quanto realmente ficará com você?
Rentabilidade bruta e rentabilidade líquida não são a mesma coisa.
Dependendo do produto, Imposto de Renda, IOF quando aplicável, taxas ou outros custos podem reduzir o rendimento.
Nas aplicações de renda fixa em geral que seguem a tabela regressiva de Imposto de Renda, por exemplo, a alíquota diminui conforme o prazo e chega a 15% sobre os rendimentos acima de 720 dias. A Receita Federal apresenta as alíquotas atualizadas.
Por isso, uma oferta com taxa bruta maior não necessariamente deixa mais dinheiro no seu bolso.
Essa diferença ganha ainda mais importância quando você compara produtos com tratamentos tributários distintos.
Depois de verificar se duas alternativas atendem ao mesmo objetivo e prazo, avance para o resultado que realmente poderá receber.
Afinal, é a rentabilidade líquida que poderá ajudar você a alcançar sua meta.
Para entender melhor impostos, IOF e diferenças entre produtos, veja como funciona o Imposto de Renda sobre investimentos.
Uma taxa maior pode esconder condições diferentes
Imagine dois CDBs com o mesmo prazo. Um deles oferece uma taxa consideravelmente maior.
Escolher o que paga mais parece lógico.
Mas vale fazer outra pergunta: por que esse emissor oferece uma remuneração maior?
Ao investir em determinados produtos de renda fixa, você disponibiliza seu dinheiro para uma instituição ou emissor, que assume a obrigação de realizar os pagamentos previstos.
Portanto, além da taxa, observe quem está por trás daquela obrigação.
Alguns produtos bancários contam com a garantia ordinária do Fundo Garantidor de Créditos (FGC) dentro das regras e limites do fundo. CDB, LCI e LCA estão entre os produtos que podem contar com essa cobertura.
Segundo o próprio FGC, a garantia ordinária alcança até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, além do limite global previsto pelas regras do fundo.
Mesmo assim, a cobertura não torna todos os investimentos equivalentes.
Emissor, prazo, liquidez e demais características continuam fazendo parte da análise.
Esse ponto também esclarece uma confusão importante: prefixado e pós-fixado são formas de remuneração, não classificações de segurança.
Um investimento não se torna seguro apenas porque acompanha o CDI. Da mesma forma, uma aplicação não se torna ruim simplesmente porque possui taxa prefixada.
A taxa mostra quanto o produto pode pagar. Para entender a escolha, também precisamos saber quem paga e em quais condições.
Se quiser aprofundar essa análise, veja como avaliar risco e retorno nos investimentos.
Como os juros afetam prefixados e pós-fixados?
As taxas de juros da economia mudam ao longo do tempo e afetam os investimentos de maneiras diferentes.
Nos produtos pós-fixados ligados ao CDI ou à Selic, a rentabilidade acompanha as mudanças do indicador conforme as regras da aplicação.
Nos prefixados, a taxa contratada permanece a mesma. Entretanto, novas aplicações disponíveis no mercado podem passar a oferecer taxas maiores ou menores.
Além disso, mudanças nas taxas de mercado podem alterar o preço de determinados títulos antes do vencimento.
É comum transformar essa diferença em uma tentativa de prever se a Selic vai subir ou cair para então decidir entre renda fixa prefixada ou pós-fixada.
Para quem está começando, existe uma abordagem mais prática.
Em vez de depender de uma previsão econômica correta, pergunte:
Se os juros mudarem durante minha aplicação, esse investimento ainda conseguirá cumprir o objetivo para o qual separei esse dinheiro?
Você não controla o próximo movimento da Selic. Por outro lado, consegue avaliar prazo, necessidade de liquidez e finalidade do dinheiro antes de investir.
Como analisar um prefixado e um pós-fixado na prática
Depois de entender esses pontos, podemos juntar a análise.
Ao olhar um investimento prefixado
Suponha que você encontre um investimento prefixado pagando determinada taxa anual.
Antes de decidir, veja quando ele vence e compare essa data com seu objetivo.
Se houver chance de precisar do dinheiro antes, descubra como funciona a saída antecipada. Em seguida, considere tributação, retorno líquido e emissor.
Assim, a taxa passa a fazer sentido dentro do conjunto.
O mesmo prefixado pode combinar muito bem com uma determinada meta e não servir para outra pessoa que precisa de maior flexibilidade.
Ao olhar um investimento pós-fixado
No investimento pós-fixado, primeiro identifique o indexador e entenda como a remuneração funciona.
Se aparecer 105% do CDI, por exemplo, o investimento acompanha o CDI e paga determinado percentual dessa referência.
Depois, faça a mesma análise de prazo, liquidez, tributação, emissor e finalidade do dinheiro.
Um CDB que pague 110% do CDI, mas não permita resgate até um vencimento distante, não se torna automaticamente melhor do que outro com uma taxa menor e condições mais adequadas ao objetivo.
Rentabilidade importa. Só não deve decidir sozinha.
Um exemplo: qual investimento você escolheria?
Imagine duas opções hipotéticas:
Investimento A: CDB prefixado pagando 12% ao ano, com vencimento em dois anos.
Investimento B: CDB pós-fixado pagando 105% do CDI, também com vencimento em dois anos.
Qual é melhor?
Com essas informações, ainda não sabemos.
Suponha agora que você pretenda usar o dinheiro daqui a seis meses.
Nesse momento, talvez a primeira informação importante nem seja a taxa. Precisamos descobrir se existe resgate antecipado e quais condições cada produto impõe.
Agora mude o cenário.
Você não precisará do dinheiro durante os próximos dois anos, e ambos os produtos apresentam condições compatíveis com seu objetivo.
A análise avança.
Podemos comparar tributação, emissores, riscos e, finalmente, colocar a rentabilidade das duas alternativas em uma base comparável.
Perceba a mudança.
Não começamos procurando a maior taxa. Primeiro verificamos quais investimentos realmente conseguem cumprir a função daquele dinheiro.
Depois disso, a rentabilidade ajuda a comparar alternativas que já fazem sentido.
Essa ordem reduz a chance de escolher um bom investimento para o objetivo errado.
Seis perguntas antes de escolher entre prefixado ou pós-fixado
Quando estiver diante de duas opções, tente responder:
- Para que serve esse dinheiro?
- Quando vou precisar dele?
- O que acontece se eu precisar sair antes?
- Entendo como cada taxa funciona?
- Quanto ficará comigo depois dos impostos e custos?
- Quem paga essa rentabilidade e quais condições estou aceitando?
Se alguma dessas respostas ainda estiver pouco clara, provavelmente é cedo para comparar apenas as taxas.
Essas perguntas também ajudam a analisar outros tipos de investimentos de renda fixa.
E os investimentos híbridos?
Nem toda renda fixa se resume a prefixado e pós-fixado.
Existem também estruturas híbridas, como investimentos que oferecem IPCA + uma taxa fixa.
Nesse caso, uma parte da remuneração acompanha um índice, enquanto outra parte segue uma taxa contratada.
A estrutura muda, mas o raciocínio permanece parecido.
Você ainda precisa entender como o rendimento funciona, quando o produto vence, o que acontece em uma saída antecipada, quais impostos podem incidir e quais riscos existem.
Aprender a fazer essas perguntas é mais útil do que memorizar uma resposta pronta para cada produto.
Afinal, prefixado ou pós-fixado?
A diferença entre prefixado e pós-fixado é simples: no primeiro, você conhece a taxa no momento da aplicação; no segundo, a rentabilidade acompanha um indicador.
Decidir entre eles exige olhar além dessa diferença.
Primeiro, descubra o que aquele dinheiro precisa fazer e quando você pretende utilizá-lo. Depois, verifique prazo, liquidez e condições de saída.
Só então coloque as taxas lado a lado, considere a rentabilidade líquida e avalie os riscos envolvidos.
Essa ordem muda a pergunta.
Em vez de procurar apenas “qual investimento rende mais?”, você passa a perguntar:
“Qual dessas opções consegue cumprir melhor o objetivo deste dinheiro?”
Quando as alternativas já atendem ao que você precisa, a rentabilidade se torna muito mais útil para comparar a escolha.
Esse raciocínio não serve apenas para decidir entre prefixado e pós-fixado. Ele também forma a base para aprender como comparar investimentos de renda fixa de maneira mais consciente.