
CDI x IPCA aparece com frequência quando alguém começa a comparar investimentos de renda fixa. Porém, há um detalhe importante: CDI e IPCA não são dois investimentos concorrentes.
O CDI está ligado ao mercado de juros e serve como referência para diversas aplicações. Já o IPCA mede a inflação. Por isso, na prática, a comparação costuma acontecer entre algo como 100% do CDI e uma remuneração de IPCA + uma taxa.
Então, qual é melhor?
Antes de olhar qual parece render mais, descubra para que serve o dinheiro, quando pretende usá-lo e se pode precisar dele antes. Essas respostas podem pesar mais na escolha do que o indexador.
CDI x IPCA: o que realmente está sendo comparado?
A primeira diferença evita muita confusão: CDI e IPCA cumprem funções diferentes.
No uso cotidiano, bancos, corretoras e investidores costumam falar em CDI quando se referem à Taxa DI usada como referência de rentabilidade. A B3 calcula essa taxa a partir das operações elegíveis do mercado interfinanceiro.
Por isso, encontramos investimentos que oferecem 100%, 105% ou 110% do CDI.
Se quiser entender essa relação com mais detalhes, veja O Que É CDI e Como Funciona nos Investimentos?.
Já o IPCA é o Índice Nacional de Preços ao Consumidor Amplo. O IBGE calcula o indicador para acompanhar a variação dos preços de uma cesta de produtos e serviços, e o governo federal o utiliza como índice oficial de inflação.
Nos investimentos, é comum encontrar uma remuneração ligada ao IPCA mais uma taxa adicional, como IPCA + 6% ao ano.
Assim, uma comparação mais correta seria:
| Característica | Investimento ligado ao CDI | Investimento IPCA+ |
|---|---|---|
| Referência | Taxa DI | Inflação |
| Exemplo | 100% do CDI | IPCA + 6% a.a. |
| Remuneração | Percentual da referência contratada | Inflação + taxa contratada |
| Liquidez | Depende do produto | Depende do produto |
| Vencimento | Depende do produto | Depende do produto |
| Oscilação de preço | Depende do investimento | Pode ser relevante em títulos negociados a mercado |
Portanto, comparar CDI x IPCA não significa simplesmente colocar duas porcentagens lado a lado.
Primeiro, você precisa entender qual investimento existe por trás de cada taxa.
Investimento CDI: como funciona uma aplicação ligada ao CDI?
Quando alguém pesquisa como investir em CDI, na prática procura aplicações cuja remuneração acompanha a Taxa DI. O investidor não compra o CDI diretamente.
Um CDB pós-fixado é um exemplo comum.
Imagine um CDB que pague 100% do CDI. Conforme a Taxa DI varia durante a aplicação, a remuneração acompanha essa referência de acordo com as regras do produto.
Quer entender exatamente o que significam percentuais como 100%, 110% ou 120%? Veja 100% do CDI: O Que Significa e Quanto Rende?.
No entanto, o percentual não basta para decidir.
Dois CDBs podem pagar os mesmos 100% do CDI e atender necessidades completamente diferentes. Um pode oferecer liquidez diária, enquanto outro exige permanência até o vencimento.
Além da rentabilidade, observe o prazo, a liquidez, o emissor, a tributação e a existência de proteção do FGC, quando aplicável.
CDBs estão entre os produtos que podem contar com a garantia ordinária do Fundo Garantidor de Créditos. O FGC informa limite de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, além do teto global de R$ 1 milhão em quatro anos, conforme suas regras.
Isso mostra por que dois investimentos CDI com a mesma taxa não são necessariamente equivalentes.
Investimento IPCA+: como funciona?
Um investimento atrelado ao IPCA combina a variação da inflação com uma taxa adicional prevista nas condições da aplicação.
Por exemplo:
IPCA + 6% ao ano.
Essa estrutura busca proporcionar uma remuneração acima da inflação quando o investimento segue as condições contratadas.
Por isso, ela pode ganhar importância em objetivos nos quais preservar o poder de compra seja relevante.
Imagine uma meta prevista para daqui a vários anos. Até lá, os preços provavelmente serão diferentes dos atuais. Nesse cenário, relacionar parte da remuneração à inflação pode ajudar a aproximar o investimento da finalidade daquele dinheiro.
Entretanto, isso não significa que qualquer IPCA+ seja automaticamente adequado para longo prazo.
Prazo, vencimento, risco, tributação e condições de saída continuam fazendo parte da análise.
Onde entra o Tesouro IPCA+?
O Tesouro IPCA+ é um título público cuja remuneração combina a variação do IPCA com uma taxa contratada no momento da compra.
Ao manter o título até o vencimento, o investidor recebe conforme a estrutura de rentabilidade contratada, respeitadas as regras e a tributação aplicável.
Para entender também Tesouro Selic, Prefixado e as demais características dos títulos públicos, veja Tesouro Direto: O Que É, Como Funciona e Como Investir.
O Tesouro IPCA+ não é o único investimento que pode utilizar a inflação como referência. Outros títulos também podem apresentar remuneração ligada ao IPCA.
Por isso, o indexador sozinho nunca encerra a análise.
CDI x IPCA+: quais critérios realmente importam?
É comum começar perguntando:
“Qual rende mais: CDI ou IPCA?”
Uma pergunta mais útil seria:
“Qual desses investimentos combina melhor com o que pretendo fazer com esse dinheiro?”
A partir daí, a comparação começa a fazer mais sentido.
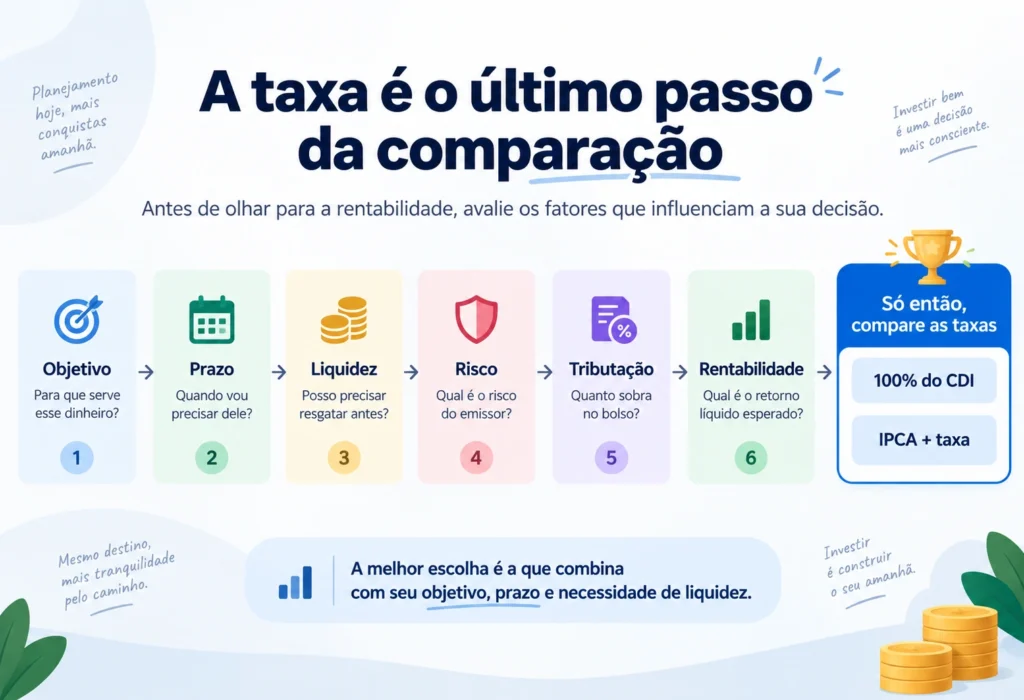
Qual é o objetivo do dinheiro?
Imagine dois valores de R$ 10 mil.
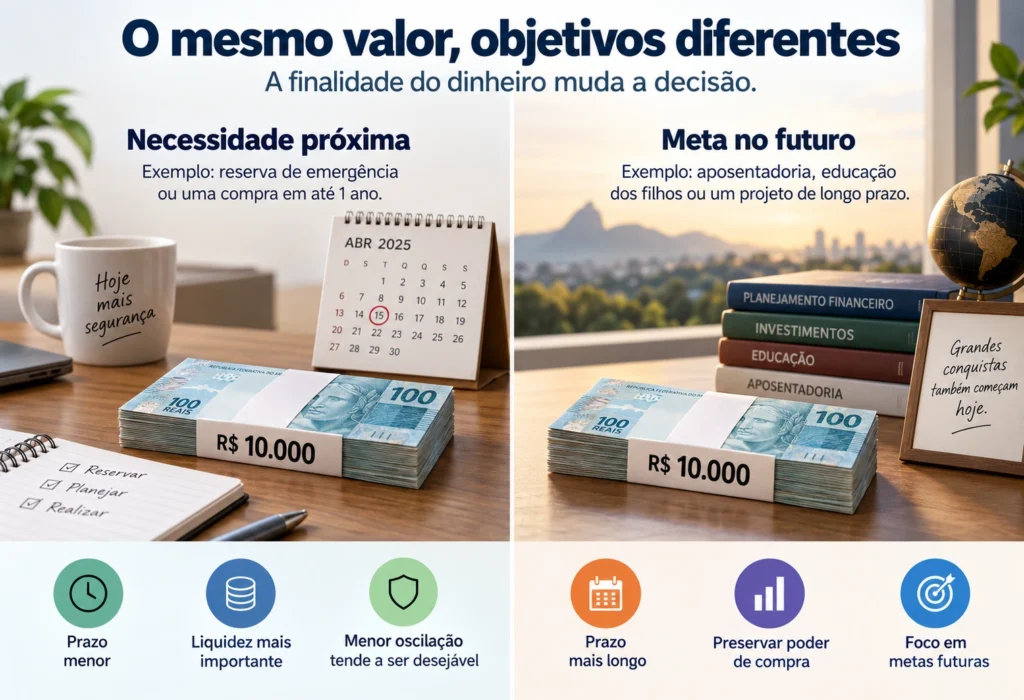
Um pode ser necessário nos próximos meses. O outro será usado para uma meta prevista para daqui a oito anos.
Embora o valor seja o mesmo, a função mudou.
No primeiro caso, acesso ao dinheiro pode receber mais peso. No segundo, preservar o poder de compra até uma data futura pode ganhar importância.
Portanto, antes de procurar a maior taxa, determine o que aquele dinheiro precisa fazer por você.
Qual é o prazo do investimento?
Outro erro é observar o CDI ou a inflação atual e imaginar que as condições permanecerão iguais por muitos anos.
O cenário econômico muda.
Em uma aplicação pós-fixada ligada ao CDI, a remuneração acompanha a referência ao longo do período.
Já em um IPCA+, a inflação varia enquanto a taxa adicional contratada compõe a remuneração conforme as condições do título.
Por isso, quanto maior o prazo, mais importante se torna entender como o investimento funciona durante todo o período, e não apenas qual taxa aparece na tela hoje.
Você pode precisar resgatar antes?
Essa pergunta merece atenção especial no Tesouro IPCA+.
O preço dos títulos públicos pode variar antes do vencimento conforme as condições do mercado e as expectativas para os juros. Esse processo é conhecido como marcação a mercado.
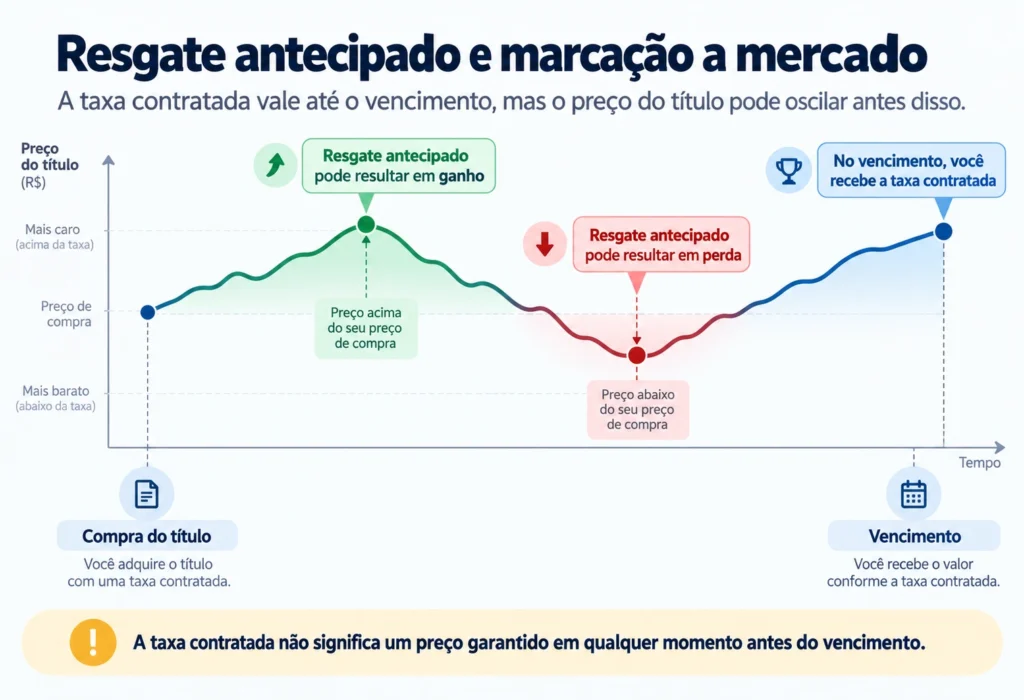
Se você vender o título antecipadamente, o Tesouro Nacional considera o preço de mercado daquele momento. Assim, o retorno poderá ser diferente daquele esperado no momento da compra.
Por outro lado, quem mantém o título até o vencimento recebe conforme a rentabilidade definida na aquisição, respeitadas as regras do investimento.
Isso não torna o Tesouro IPCA+ ruim.
A conclusão é outra:
o vencimento precisa conversar com a data em que você pretende usar o dinheiro.
Caso liquidez, prazo de resgate e vencimento ainda causem dúvida, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Qual taxa está realmente sendo oferecida?
Observe estas duas remunerações:
110% do CDI
e
IPCA + 6% ao ano.
Não faz sentido concluir que 110 é maior que 6 e, portanto, o primeiro investimento rende mais.
Os números representam formas diferentes de calcular a rentabilidade.
No primeiro caso, o percentual acompanha a Taxa DI.
No segundo, a remuneração combina inflação e uma taxa adicional.
Além disso, ainda faltam informações importantes: prazo, vencimento, liquidez, risco e tributação.
Portanto, antes de comparar números, pergunte:
como cada uma dessas remunerações é calculada?
Quanto sobra no bolso?
Rentabilidade bruta e rentabilidade líquida não são a mesma coisa.
CDBs, títulos do Tesouro Direto e diversas aplicações tributáveis de renda fixa seguem regras de Imposto de Renda sobre os rendimentos. Nas regras vigentes consultadas para esta revisão, a tabela regressiva vai de 22,5% a 15%, conforme o prazo da aplicação.
Além disso, alguns investimentos podem ter custos específicos.
Por isso, uma taxa bruta maior não garante que a aplicação deixará mais dinheiro no bolso.
Se quiser aprofundar essa parte, veja Imposto de Renda sobre Investimentos: Como Funciona?.
Ao comparar duas alternativas, tente chegar à rentabilidade líquida e só então avalie qual resultado parece mais interessante.
Use a Calculadora MPI para testar taxas, aportes e prazos e visualizar como diferentes premissas ligadas ao CDI, IPCA ou outras referências podem alterar uma simulação.
CDI x IPCA: qual rende mais?
Não existe um vencedor fixo entre CDI e IPCA+.
A resposta depende do período analisado, da evolução dos juros e da inflação, da taxa contratada, do prazo e das condições específicas de cada investimento.
Uma aplicação ligada ao CDI pode apresentar resultado superior em determinado período. Em outro cenário, um investimento IPCA+ pode ter desempenho melhor.
Além disso, tributação, custos e uma eventual venda antecipada podem alterar a comparação.
Por isso, tentar descobrir antecipadamente qual indexador “vai ganhar” exige fazer previsões sobre juros e inflação.
Para quem está começando, existe uma pergunta mais útil:
qual estrutura continua adequada ao meu objetivo mesmo se o cenário mudar?
CDI x IPCA histórico: vale olhar o passado?
O histórico de CDI x IPCA pode ajudar a entender como juros e inflação se comportaram em diferentes momentos.
Entretanto, ele não deve funcionar como previsão.
Há ainda outro cuidado: comparar simplesmente o CDI com o IPCA não equivale a comparar a rentabilidade de um CDB com a de um Tesouro IPCA+.
O IPCA mede inflação. Ele não representa sozinho o retorno de um título IPCA+, que também inclui uma taxa adicional e pode sofrer variações de preço antes do vencimento.
Assim, um gráfico histórico pode ensinar como os indicadores reagiram em diferentes cenários.
Mas ele não responde automaticamente:
“CDI ou IPCA: qual será melhor daqui para frente?”
O passado ajuda a entender comportamento. Não escolhe o próximo investimento por você.
100% do CDI ou IPCA + taxa? Um exemplo prático
Imagine duas alternativas.
Investimento A: CDB pagando 100% do CDI, com liquidez diária.
Investimento B: Tesouro IPCA+ com vencimento vários anos à frente.
Qual escolher?
Ainda não temos informações suficientes.
Agora imagine que esse dinheiro faça parte de uma reserva que pode ser necessária a qualquer momento.
Nesse cenário, acesso ao recurso ganha bastante importância. Um título que pode oscilar numa venda antecipada talvez não combine bem com essa finalidade.
Agora mude apenas o objetivo.
O dinheiro será usado em uma meta com data próxima ao vencimento do Tesouro IPCA+, e você possui outra reserva para imprevistos.
Nesse caso, preservar o poder de compra ao longo dos anos passa a receber mais peso.
Perceba o que aconteceu:
os investimentos praticamente não mudaram. A função do dinheiro mudou.
Ainda precisamos analisar taxas, tributação, risco e demais condições. Porém, agora existe uma lógica para organizar a comparação.
É justamente esse método que aprofundamos em Como Comparar Investimentos de Renda Fixa.
Antes de perguntar “100% do CDI ou IPCA+?”, descubra qual problema aquele investimento precisa resolver.
Quando CDI ou IPCA+ podem fazer mais sentido?
Não existe uma regra capaz de dividir todos os investimentos em “CDI para curto prazo” e “IPCA+ para longo prazo”.
As condições do produto continuam importando.
Quando o CDI pode ganhar peso na decisão
Um investimento ligado ao CDI pode receber mais atenção quando a flexibilidade é importante e o produto oferece liquidez compatível com o objetivo.
Isso pode acontecer, por exemplo, quando existe a possibilidade de utilizar o dinheiro antes do vencimento.
No entanto, não generalize.
Um investimento pagar determinada porcentagem do CDI não significa que tenha liquidez diária.
Existem CDBs e outros produtos com diferentes vencimentos, carências e regras de resgate.
Portanto, além de perguntar “quanto do CDI paga?”, descubra:
quando esse dinheiro estará realmente disponível?
Quando o IPCA+ pode ganhar peso na decisão
O IPCA+ pode receber mais atenção quando existe uma meta futura e preservar o poder de compra ao longo do período faz parte do objetivo.
Ainda assim, dizer apenas “é para longo prazo” não resolve a escolha.
Imagine uma meta para daqui a oito anos e um título que vence muito depois dessa data.
Caso seja necessário vender antes do vencimento, o preço de mercado poderá influenciar o resultado.
Uma pergunta mais precisa seria:
o vencimento do investimento está alinhado à data em que pretendo usar o dinheiro?
Esse raciocínio evita uma regra perigosa: acreditar que qualquer IPCA+ serve para qualquer objetivo de longo prazo.
Checklist para comparar CDI x IPCA antes de investir
Antes de escolher, pergunte:
- Para que serve esse dinheiro?
- Quando pretendo usá-lo?
- Posso precisar resgatar antes?
- Como a remuneração é calculada?
- Qual taxa está sendo oferecida?
- Qual é o vencimento?
- Existe possibilidade de oscilação antes do vencimento?
- Como funciona a liquidez?
- Qual é a tributação?
- Quem é o emissor?
- Qual risco estou assumindo?
- Existe cobertura do FGC, quando aplicável?
- Existem custos?
- Qual é a rentabilidade líquida aproximada?
- O vencimento combina com a data do meu objetivo?
Se você ainda não consegue responder essas perguntas, provavelmente é cedo para escolher apenas pela taxa anunciada.
CDI ou IPCA+: como decidir?
A comparação entre CDI x IPCA fica mais simples quando a pergunta muda.
Em vez de começar com:
“Qual está rendendo mais hoje?”
pergunte:
“Qual estrutura combina melhor com meu objetivo, prazo e necessidade de liquidez?”
Em seguida, analise vencimento, risco, tributação e forma de remuneração. Só depois coloque as taxas lado a lado.
CDI e IPCA+ podem cumprir funções diferentes dentro de um planejamento financeiro.
Por isso, o melhor investimento não é definido apenas pelo indexador que aparece no nome.
A escolha mais coerente é aquela em que objetivo, prazo, liquidez, risco e remuneração trabalham juntos.
Quando você aprende a comparar dessa forma, deixa de procurar apenas “qual rende mais” e passa a entender por que determinado investimento faz sentido para o seu dinheiro.
Aviso: este conteúdo possui finalidade exclusivamente informativa e educacional. Os exemplos são hipotéticos e não representam recomendação individual de investimento, promessa de rentabilidade ou garantia de resultados. Taxas, regras, custos e tributação podem mudar. Consulte as condições vigentes e os documentos oficiais de cada investimento antes de tomar uma decisão.