
Quanto rende o Tesouro Selic depende da taxa Selic vigente, do prazo e dos impostos e custos envolvidos.
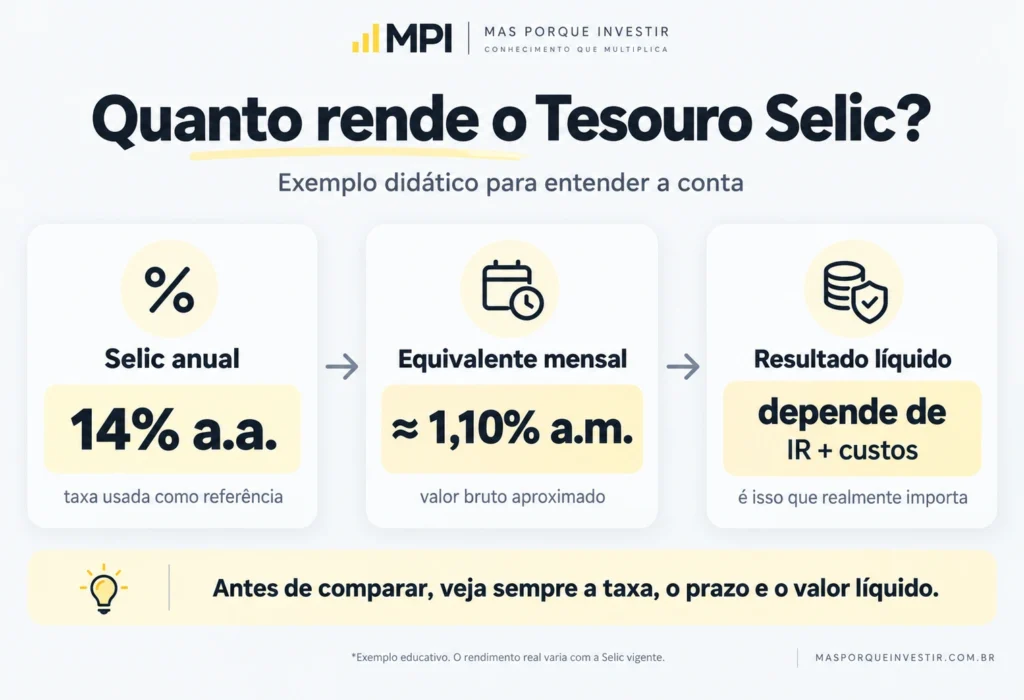
Com uma Selic de 14% ao ano, a taxa equivalente fica próxima de 1,10% ao mês antes dos descontos. Isso não significa, porém, receber exatamente esse percentual todos os meses.
Neste artigo, você verá quanto o Tesouro Selic pode render por mês e por ano, uma simulação com R$ 1.000 e uma comparação entre diferentes valores. Também aprenderá como conferir se uma projeção realmente faz sentido.
Quanto rende o Tesouro Selic hoje?
Com a Selic em 14% ao ano, podemos usar essa taxa como referência para estimar o rendimento do Tesouro Selic.
Em termos mensais:
14% ao ano ≈ 1,10% ao mês
Essa é a taxa mensal equivalente considerando juros compostos. Portanto, não basta dividir 14% por 12.
O número também é bruto. Para descobrir quanto realmente sobra, precisamos considerar principalmente Imposto de Renda e, em valores maiores, a taxa de custódia da B3.
Na prática, a resposta curta é:
Com Selic de 14% ao ano, o Tesouro Selic rende aproximadamente 1,10% ao mês antes de impostos e custos.
O Tesouro Selic rende todo mês?
O saldo cresce ao longo do tempo, mas o Tesouro Selic não paga automaticamente uma renda mensal.
Por isso, quando alguém diz que R$ 100 mil “rendem R$ 950 por mês”, normalmente está transformando um rendimento estimado para um período maior em uma média mensal.
O valor real de cada período pode variar.
Como calcular quanto rende o Tesouro Selic
A conta pode ser entendida em quatro etapas:
valor investido → rendimento bruto → impostos e custos → rendimento líquido
Para comparar duas projeções, olhar apenas a taxa não é suficiente.
Taxa e prazo
Neste artigo, usaremos a mesma referência em todas as contas:
Selic: 14% ao ano
Prazo: aproximadamente 12 meses
Manter as mesmas premissas permite comparar valores diferentes de forma justa.
Como o Tesouro Selic é pós-fixado, uma mudança na taxa básica durante o período também altera o resultado real.
Rendimento bruto
Com R$ 1.000 investidos e 14% ao ano como referência:
R$ 1.000 × 14% = R$ 140
O saldo bruto chegaria a aproximadamente:
R$ 1.140
Mas ainda falta considerar a tributação.
Imposto e custos
Para uma aplicação mantida por mais de 360 dias, usamos neste exemplo uma alíquota de 17,5% de Imposto de Renda sobre o rendimento.
Assim:
R$ 140 × 17,5% = R$ 24,50 de IR
Logo:
R$ 140 − R$ 24,50 = R$ 115,50
O ganho líquido aproximado seria de R$ 115,50, levando os R$ 1.000 para cerca de:
R$ 1.115,50
Não há IOF depois de 30 dias.
No Tesouro Selic, a taxa de custódia da B3 também é isenta para valores de até R$ 10 mil por CPF. Acima disso, a cobrança de 0,20% ao ano incide apenas sobre o excedente.
Uma regra simples ajuda a avaliar qualquer conta:
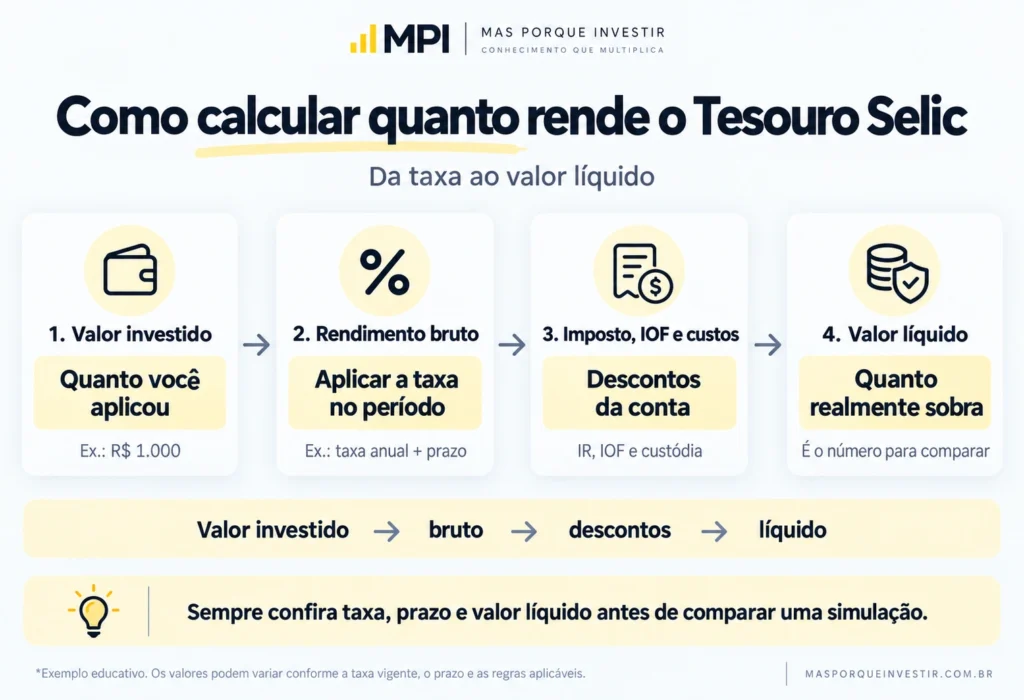
Confira a taxa usada, o prazo e o rendimento líquido antes de comparar resultados.
Exemplo prático: quanto R$ 1.000 rendem no Tesouro Selic?
Usando as premissas anteriores:
| Etapa | Valor aproximado |
|---|---|
| Investimento inicial | R$ 1.000,00 |
| Rendimento bruto | R$ 140,00 |
| Imposto de Renda | R$ 24,50 |
| Rendimento líquido | R$ 115,50 |
| Valor final | R$ 1.115,50 |
Portanto, nessa projeção, R$ 1.000 poderiam render aproximadamente R$ 115,50 líquidos em cerca de 12 meses.
O valor real pode mudar porque a Selic não precisa permanecer em 14% durante todo o período.
É melhor interpretar esse número como uma referência para comparação, e não como promessa de retorno.
Como R$ 1.000 evoluem com o tempo
Mantendo a mesma projeção, podemos visualizar a evolução bruta do dinheiro:
R$ 1.000
Início
↓
R$ 1.033
3 meses
↓
R$ 1.068
6 meses
↓
R$ 1.103
9 meses
↓
R$ 1.140
12 meses
O saldo cresce porque os rendimentos permanecem aplicados e participam da evolução seguinte.
Em vez de criar uma nova conta para cada valor, você pode testar suas próprias condições.
Teste com o seu próprio valor
Na Calculadora de Juros Compostos MPI, você pode alterar valor inicial, taxa e prazo para comparar diferentes cenários.
Quanto rende o Tesouro Selic com diferentes valores?
Usando a mesma taxa e aproximadamente o mesmo prazo, podemos comparar diferentes quantias:
| Investimento | Rendimento líquido estimado | Valor final aproximado |
|---|---|---|
| R$ 100 | R$ 11,55 | R$ 111,55 |
| R$ 1.000 | R$ 115,50 | R$ 1.115,50 |
| R$ 5.000 | R$ 577,50 | R$ 5.577,50 |
| R$ 10.000 | cerca de R$ 1.154 | cerca de R$ 11.154 |
| R$ 50.000 | cerca de R$ 5.688 | cerca de R$ 55.688 |
| R$ 100.000 | cerca de R$ 11.356 | cerca de R$ 111.356 |
As estimativas consideram Selic de 14% ao ano, aproximadamente 12 meses e IR de 17,5%.
Nos valores acima de R$ 10 mil, também há uma estimativa da custódia da B3 sobre a parcela excedente.
A tabela serve para comparar cenários. Não para prever o resultado exato até os centavos.
Quanto rende R$ 100 mil no Tesouro Selic por mês?
Com as premissas utilizadas acima, R$ 100 mil poderiam gerar aproximadamente R$ 11,3 mil líquidos em cerca de 12 meses.
Isso equivale a uma média próxima de:
R$ 946 por mês
Mas atenção: esse valor é uma média mensal da projeção anual.
Não significa que o Tesouro Selic depositará R$ 946 todos os meses nem que esse rendimento permanecerá igual se a Selic mudar.
Por que o rendimento real pode ser diferente?
A principal variável é a própria Selic.
Como o título é pós-fixado, uma redução da taxa básica tende a diminuir o rendimento futuro. Se a taxa subir, ocorre o contrário.
Outros fatores também podem alterar o resultado:
- prazo diferente;
- resgate antes de 30 dias, com possibilidade de IOF;
- mudança da alíquota de IR conforme o prazo;
- custódia sobre valores que excedam R$ 10 mil;
- condições do título no momento da compra ou venda.
Por isso, pequenas diferenças entre calculadoras não significam necessariamente que uma delas esteja errada.
Antes de comparar, veja se elas estão usando as mesmas premissas.
Como avaliar uma simulação de Tesouro Selic
Uma projeção de rendimento só é útil quando você entende de onde o número saiu.
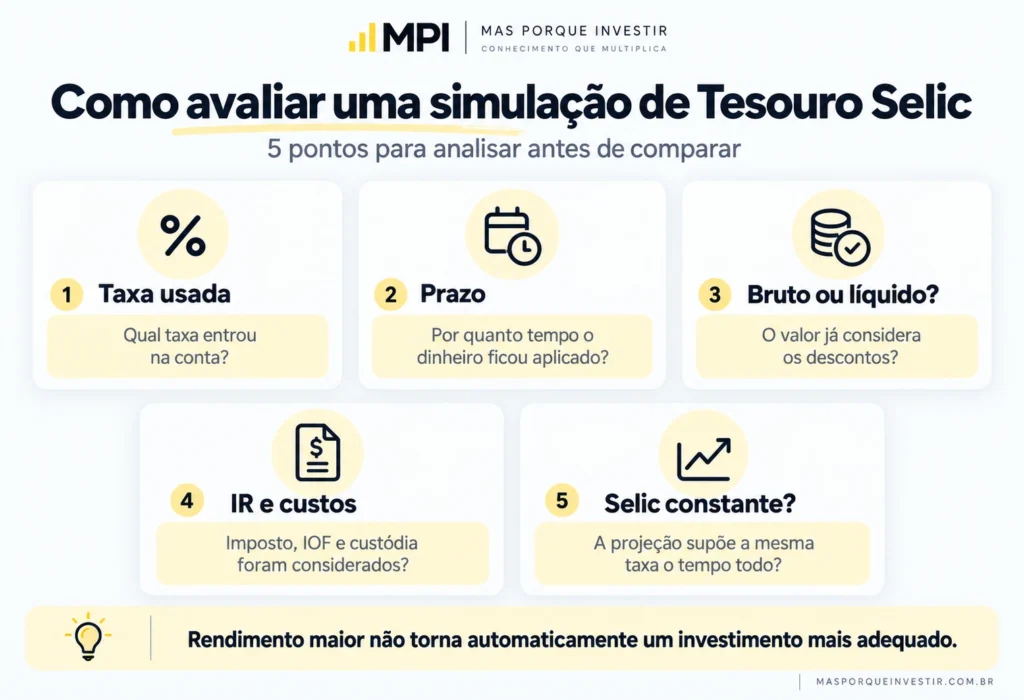
Comece pela taxa.
Depois confira o prazo e veja se o resultado apresentado é bruto ou líquido.
Também observe se o Imposto de Renda e eventuais custos entraram na conta.
Por fim, descubra se a projeção considera a Selic constante durante todo o período.
Com isso, cinco perguntas resolvem boa parte da análise:
Qual taxa foi usada?
Qual é o prazo?
O resultado é bruto ou líquido?
Impostos e custos foram considerados?
A projeção pressupõe uma Selic constante?
Se duas simulações usam condições diferentes, comparar apenas o valor final pode levar a uma conclusão errada.
E existe ainda uma pergunta além dos números:
esse investimento combina com o prazo e o objetivo do dinheiro?
Um rendimento maior não torna automaticamente uma alternativa mais adequada.
Perguntas frequentes
Tesouro Selic rende juros compostos?
Sim. Os rendimentos permanecem incorporados ao saldo e participam da evolução futura da aplicação.
Por isso, uma taxa anual de 14% equivale a aproximadamente 1,10% ao mês, e não simplesmente a 14 dividido por 12.
O Tesouro Selic rende todos os dias?
A rentabilidade acompanha a Selic acumulada nos dias úteis.
Para quem está começando, o mais importante é entender que o rendimento vai sendo incorporado ao saldo, em vez de funcionar como um pagamento mensal fixo.
Posso retirar apenas o rendimento todo mês?
É possível realizar resgates parciais, mas não existe uma separação automática entre “capital” e “rendimento mensal”.
Resgates frequentes também reduzem o valor que continuará investido e podem alterar a tributação.
A Selic caiu: meu Tesouro Selic passa a render menos?
O rendimento futuro tende a diminuir.
Como o Tesouro Selic acompanha a taxa básica, uma Selic menor reduz o ritmo de crescimento futuro. Se a taxa subir, ocorre o contrário.
Quanto rende não é a única pergunta importante
Com uma Selic de 14% ao ano, R$ 1.000 poderiam gerar cerca de R$ 115,50 líquidos em aproximadamente 12 meses nas condições utilizadas neste artigo.
Já R$ 100 mil poderiam gerar aproximadamente R$ 11,3 mil líquidos no período, equivalente a uma média próxima de R$ 946 por mês.
Mas o melhor número não é necessariamente a melhor decisão.
Antes de comparar qualquer projeção, observe:
taxa + prazo + impostos e custos + rendimento líquido + objetivo
Esse conjunto oferece uma visão muito mais útil do que olhar apenas para “quanto rende”.
Para testar outros valores e prazos, use a Calculadora de Juros Compostos MPI.
Se quiser entender melhor o funcionamento dos títulos públicos, continue em Tesouro Direto: O Que É, Como Funciona e Como Investir.
As simulações são educativas e utilizam hipóteses para facilitar a comparação. Taxas, tributação e custos podem mudar.