
O melhor banco para investir não é necessariamente o maior, o mais conhecido ou aquele que anuncia a maior rentabilidade. A escolha depende dos investimentos disponíveis, custos, segurança, liquidez e, principalmente, do que você pretende fazer com o dinheiro.
Por isso, seguir um ranking nem sempre resolve a dúvida.
Uma instituição interessante para uma pessoa pode não oferecer as condições adequadas para outra.
Em vez de apresentar uma lista que pode mudar com o tempo, este guia mostra 7 pontos que você pode usar para comparar qualquer banco antes de investir.
Assim, você não depende apenas de recomendações: aprende a fazer sua própria comparação.
Existe um melhor banco para investir?
Não existe um único banco que seja o melhor para todos os investidores.
Uma instituição pode ter boas alternativas de renda fixa, enquanto outra oferece maior variedade para quem pretende diversificar. Também pode existir um banco simples para iniciantes, mas limitado para necessidades mais específicas.
Até uma taxa aparentemente melhor pode perder importância quando prazo, liquidez ou custos não combinam com o objetivo do dinheiro.
Portanto, a pergunta mais útil não é apenas:
“Qual é o melhor banco?”
Mas sim:
“Qual banco atende melhor ao que eu preciso agora?”
Os próximos critérios ajudam justamente a responder isso.
7 pontos para comparar antes de escolher um banco
Você não precisa analisar dezenas de características para começar uma comparação.
Estes sete pontos ajudam a separar aquilo que realmente interfere no investimento de elementos que apenas parecem importantes à primeira vista.
1. Segurança e confiabilidade
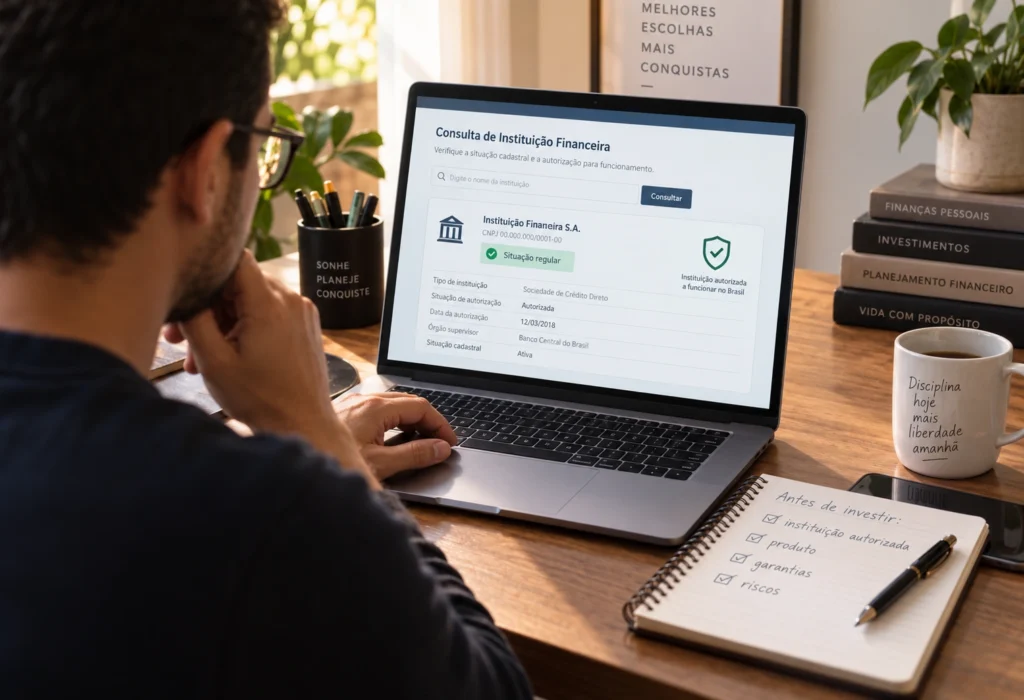
Antes de observar rentabilidade, descubra com quem você está lidando.
O Banco Central disponibiliza a ferramenta Encontre uma instituição, na qual é possível consultar instituições autorizadas, reguladas ou supervisionadas e acessar informações cadastrais.
Mas existe uma diferença importante:
segurança do banco não significa garantia de todo investimento oferecido por ele.
Cada produto possui características e riscos próprios.
CDB, LCI e LCA estão entre os produtos que podem contar com a garantia ordinária do FGC, respeitando as regras e os limites aplicáveis. Já títulos públicos, como os negociados pelo Tesouro Direto, não fazem parte dessa garantia.
Portanto, verifique tanto a instituição quanto o produto.
A pergunta não deve ser apenas “esse banco é confiável?”, mas também “o que exatamente estou contratando e quais riscos e proteções existem?”
2. Investimentos disponíveis
Depois, descubra se a instituição oferece aquilo que você realmente pretende utilizar.
Dependendo do banco ou da plataforma, podem existir alternativas como CDB, LCI, LCA, Tesouro Direto, fundos, ETFs e ações.
Entretanto:
mais opções não significam automaticamente uma escolha melhor.
Para quem está começando, encontrar produtos compatíveis com seus objetivos e conseguir entender como eles funcionam pode ser mais importante do que ter centenas de alternativas na tela.
Faça a comparação na ordem correta:
primeiro identifique o que você precisa; depois procure instituições que ofereçam boas alternativas para essa necessidade.
Isso reduz a chance de escolher um investimento apenas porque ele apareceu em destaque no aplicativo.
3. Rentabilidade líquida e condições
Uma taxa maior chama atenção, mas ela não responde sozinha qual alternativa faz mais sentido.
Imagine dois investimentos.
Um apresenta rentabilidade maior, porém exige manter o dinheiro aplicado por mais tempo. Outro oferece uma taxa um pouco menor, mas permite acesso ao recurso dentro do prazo necessário para seu objetivo.
Qual é melhor?
Sem conhecer a finalidade do dinheiro, não existe resposta.
Por isso, coloque lado a lado rentabilidade, tributação, prazo, liquidez, risco e eventuais custos.
Essa análise é especialmente importante na renda fixa. No guia Como Comparar Investimentos de Renda Fixa, mostramos como avaliar diferentes aplicações sem olhar apenas para a maior taxa.
Uma pergunta resume bem esse critério:
O que preciso aceitar em prazo, liquidez e risco para obter essa rentabilidade?
Comparar dessa forma evita que uma taxa chamativa esconda condições importantes.
4. Taxas e custos
Custos podem reduzir o resultado de um investimento e devem ser conhecidos antes da aplicação.
Verifique quais cobranças podem existir no produto ou serviço utilizado e se elas estão apresentadas claramente.
Por outro lado, não transforme “taxa zero” no único critério.
Um banco sem determinada tarifa não é automaticamente melhor se os investimentos disponíveis não atendem ao seu objetivo.
Custos precisam ser analisados junto com as outras condições.
Se houver uma cobrança, procure entender quanto ela representa e se existe uma razão para aceitá-la.
A informação deve estar clara antes de você investir, não depois.
5. Prazo e liquidez
Faça uma pergunta simples:
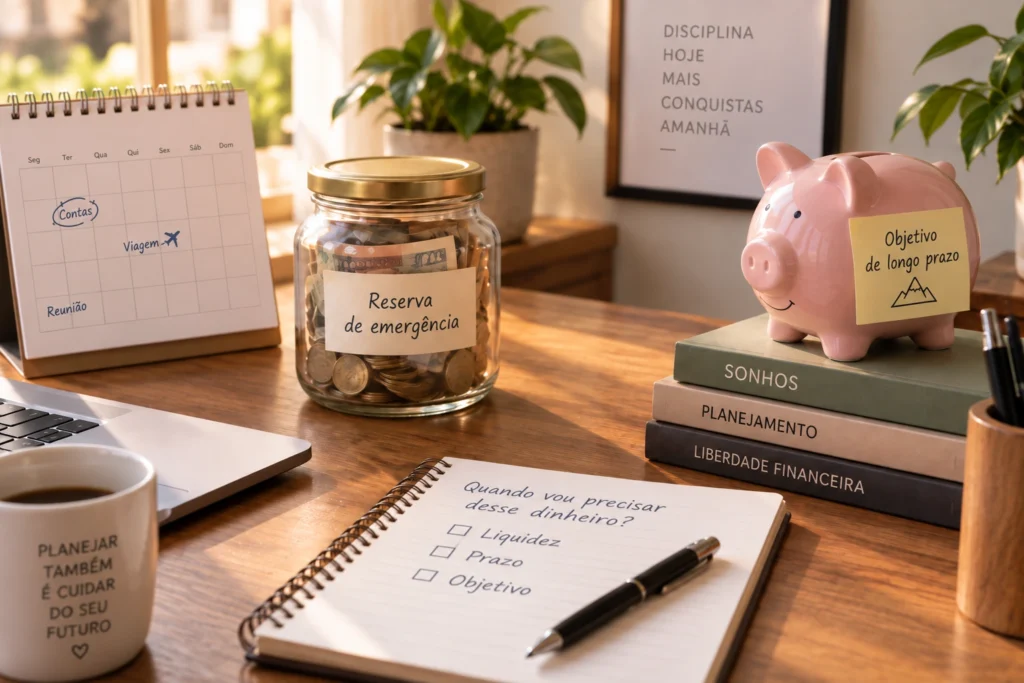
Quando esse dinheiro poderá ser usado novamente?
Para uma reserva de emergência, ter acesso ao recurso quando surgir um imprevisto pode ser muito importante.
Já um dinheiro destinado a uma meta distante pode permitir condições diferentes.
Por isso, observe vencimento, possibilidade de resgate, eventuais carências e o prazo necessário para que o valor fique disponível.
No artigo O Que É Liquidez nos Investimentos? Entenda D+0 e D+1, explicamos como esses prazos funcionam e por que D+0 ou D+1 nem sempre contam toda a história.
Antes de buscar alguns pontos extras de rentabilidade, verifique se o investimento permite acessar o dinheiro quando seu objetivo exigir.
6. Clareza das informações e facilidade de uso
Um aplicativo simples ajuda, mas facilidade não significa apenas conseguir clicar em “investir”.
Uma boa plataforma também deve permitir que você encontre informações importantes antes da aplicação.
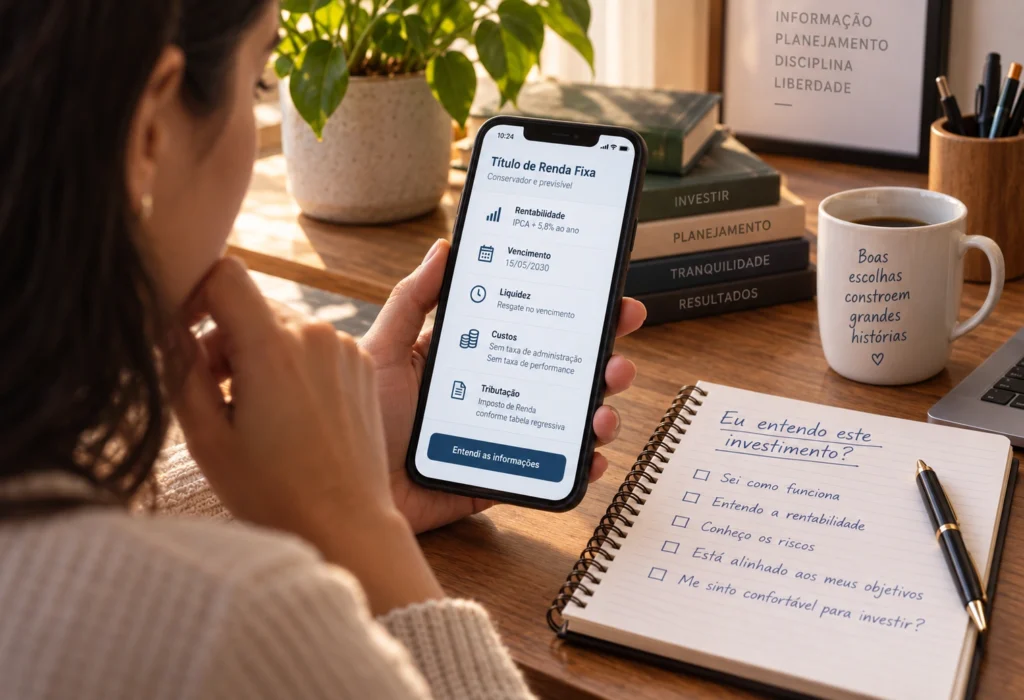
Rentabilidade, vencimento, liquidez, custos, tributação e características do produto precisam estar compreensíveis.
Isso leva a um critério bastante simples:
se você não consegue entender claramente onde está colocando seu dinheiro, a facilidade de clicar em “investir” vale pouco.
Antes de confirmar uma aplicação, tente responder:
Como esse investimento rende? Quando posso retirar? Existem custos? Quais são os principais riscos?
Se essas informações continuam confusas, isso também deve pesar na comparação entre instituições.
7. Atendimento e estrutura para suas próximas decisões
Mesmo em plataformas simples, dúvidas podem aparecer.
Por isso, avalie os canais de atendimento disponíveis e se é fácil encontrar suporte quando necessário.
Também vale observar se a instituição possui alternativas suficientes caso suas necessidades mudem.
Talvez hoje seu objetivo seja montar uma reserva. No futuro, você pode querer investir para metas de médio ou longo prazo.
Porém, isso não significa escolher um banco apenas porque ele oferece produtos sofisticados.
Você não precisa escolher hoje uma instituição pensando em investimentos que talvez nunca utilize.
Procure uma estrutura suficiente para sua situação atual e que permita avançar quando isso realmente fizer sentido.
Como comparar dois bancos na prática?
Depois de conhecer os critérios, coloque as instituições lado a lado.
Uma comparação simples pode ser organizada assim:
| O que comparar | Banco A | Banco B |
|---|---|---|
| Tem o investimento que procuro? | ✓ | ✓ |
| Entendo os custos e condições? | ✓ | ✓ |
| A liquidez atende meu objetivo? | ✓ | — |
| As informações são claras? | ✓ | ✓ |
| Tem opções para diversificar depois? | — | ✓ |
Mas não escolha simplesmente o banco que recebeu mais ✓.
Alguns critérios podem ter muito mais importância do que outros.
Imagine que o dinheiro seja destinado a uma reserva de emergência.
Nesse caso, liquidez e acesso ao recurso podem ter um peso muito maior do que possuir dezenas de opções de investimento.
Para outro objetivo, os pesos podem mudar.
A tabela serve para organizar a decisão, não para transformar a escolha em uma simples soma de pontos.
Banco grande é sempre melhor para investir?
Não necessariamente.
Um banco grande pode oferecer conveniência, estrutura, variedade de serviços e integração com uma conta que você já utiliza.
Outra instituição, porém, pode oferecer produtos ou condições mais adequadas ao investimento procurado.
Da mesma forma, um banco menor não se torna automaticamente melhor apenas porque determinado investimento oferece uma taxa maior.
O tamanho da instituição é uma característica, não uma conclusão.
Volte aos critérios: segurança, investimentos disponíveis, condições, custos, liquidez, clareza e atendimento.
São eles que ajudam a entender se aquela instituição faz sentido para o seu objetivo.
Como escolher o melhor banco para investir no seu caso?
Comece pelo objetivo, não pelo banco.
Primeiro, defina para que aquele dinheiro será usado e quando você poderá precisar dele.
Depois, identifique quais tipos de investimento combinam com essa necessidade.
Somente então compare as instituições que oferecem essas alternativas.
Observe segurança, condições, custos e liquidez. Também verifique se você entende claramente o investimento que pretende contratar.
Essa ordem evita um erro comum: encontrar uma oferta chamativa e depois tentar adaptar seu objetivo a ela.
O raciocínio deveria acontecer no sentido contrário:
objetivo → investimento adequado → comparação das instituições.
O objetivo não é encontrar o banco perfeito, mas uma instituição adequada ao investimento que você pretende fazer.
Encontrou um investimento interessante? Faça uma simulação
Antes de decidir, você também pode testar diferentes cenários na Calculadora de Investimentos MPI.
Ela permite simular valor inicial, aportes mensais, prazo e rentabilidade para visualizar como essas variáveis podem alterar uma projeção ao longo do tempo.
A calculadora não escolhe o banco ou o investimento por você.
Ela ajuda a transformar uma taxa em números mais fáceis de comparar antes da decisão.
Antes de investir, responda estas 3 perguntas
Antes de confirmar uma aplicação, faça uma última verificação:
- Esse banco oferece um investimento adequado ao meu objetivo?
- Eu entendo rentabilidade, risco, custos, prazo e liquidez?
- Estou escolhendo pelas condições ou apenas pelo nome da instituição?
Se você consegue responder essas três perguntas com clareza, já possui uma base melhor para comparar instituições sem depender de rankings.
Encontrar o melhor banco para investir não significa descobrir um vencedor universal.
Significa entender o que seu dinheiro precisa e escolher uma instituição cujas condições façam sentido para esse objetivo.