
Quanto rende um CDB depende da taxa oferecida, do tempo que o dinheiro permanece investido e dos impostos cobrados no resgate. Por isso, não existe um rendimento único para todos os CDBs.
Para facilitar as contas, vamos usar como referência um CDB hipotético que paga 100% do CDI, considerando uma taxa de 13,65% ao ano durante todo o período.
Assim, você verá quanto diferentes valores poderiam render por mês e por ano e, principalmente, como interpretar essas simulações antes de escolher um investimento.
Quanto rende um CDB hoje?
A rentabilidade varia conforme as condições oferecidas por cada instituição.
Um CDB pós-fixado pode pagar, por exemplo, 90%, 100% ou 110% do CDI. Se prazo, liquidez e demais condições forem iguais, um percentual maior tende a gerar um rendimento bruto maior.
Nas simulações deste artigo, usaremos sempre o mesmo cenário de referência: 100% do CDI a 13,65% ao ano.
Isso não significa que o investimento continuará rendendo essa taxa. O CDI varia ao longo do tempo e, nos CDBs pós-fixados, essa mudança afeta a rentabilidade futura.
Se ainda houver dúvida sobre essa relação, veja também 100% do CDI: O Que Significa e Quanto Rende?.
Além disso, o valor que realmente fica com o investidor depende da tributação e do prazo da aplicação.
Se você quiser entender o produto, suas características e seu funcionamento com mais detalhes, veja nosso guia completo sobre CDB. Aqui, vamos direto ao rendimento.
Quanto rende um CDB por mês?
As instituições normalmente apresentam a rentabilidade do CDB em termos anuais. No entanto, o investimento acumula rendimento ao longo do tempo.
No cenário utilizado neste artigo, a taxa mensal equivalente fica próxima de 1,07% antes dos impostos.
Em um resgate realizado após aproximadamente 30 dias, considerando IR de 22,5% sobre o rendimento, os valores líquidos ficariam próximos destes:
| Valor investido | Rendimento líquido aproximado em 1 mês* |
|---|---|
| R$ 1.000 | R$ 8,31 |
| R$ 10.000 | R$ 83,08 |
| R$ 50.000 | R$ 415,39 |
| R$ 100.000 | R$ 830,79 |
| R$ 500.000 | R$ 4.153,93 |
| R$ 1 milhão | R$ 8.307,87 |
*Valores aproximados. O resultado real pode variar conforme o comportamento do CDI e a quantidade de dias úteis do período.
A B3 calcula a Taxa DI considerando uma base de 252 dias úteis ao ano. Por isso, meses diferentes podem apresentar resultados ligeiramente diferentes. Você pode consultar a metodologia de apuração da Taxa DI na B3.
Na prática, a tabela não mostra quanto um CDB sempre rende. Ela apresenta apenas o resultado dentro das condições usadas nesta simulação.
Se o CDI mudar, os valores também mudam.
Quanto rende um CDB por ano?
Ao manter o dinheiro aplicado por um ano, os rendimentos continuam se acumulando e a tributação também muda em relação a uma aplicação de curto prazo.
No mesmo cenário, o resultado líquido estimado seria:
| Valor investido | Rendimento líquido em 1 ano | Valor final aproximado |
|---|---|---|
| R$ 1.000 | R$ 112,61 | R$ 1.112,61 |
| R$ 10.000 | R$ 1.126,13 | R$ 11.126,13 |
| R$ 50.000 | R$ 5.630,63 | R$ 55.630,63 |
| R$ 100.000 | R$ 11.261,25 | R$ 111.261,25 |
| R$ 500.000 | R$ 56.306,25 | R$ 556.306,25 |
| R$ 1 milhão | R$ 112.612,50 | R$ 1.112.612,50 |
O rendimento anual não deve ser estimado simplesmente multiplicando o ganho de um mês por 12.
Isso acontece porque os rendimentos se acumulam ao longo do período. Além disso, nas aplicações ligadas ao CDI, o resultado depende dos dias úteis e do comportamento da taxa.
Quanto rende R$ 100 mil no CDB?
Essa é uma das simulações mais procuradas por quem avalia esse tipo de investimento.
Nas condições usadas neste artigo, R$ 100 mil renderiam aproximadamente R$ 1.071,98 brutos em um mês.
Depois do Imposto de Renda, o ganho líquido estimado ficaria próximo de R$ 830,79.
Em um ano, mantendo a mesma taxa de referência durante todo o período, o rendimento bruto seria de aproximadamente R$ 13.650. Após o IR correspondente ao prazo, sobrariam cerca de R$ 11.261,25 líquidos.
| Período | Rendimento bruto | Rendimento líquido estimado |
|---|---|---|
| 1 mês | R$ 1.071,98 | R$ 830,79 |
| 1 ano | R$ 13.650,00 | R$ 11.261,25 |
Portanto, ao pesquisar quanto rende R$ 100 mil no CDB por mês, observe se o número apresentado é bruto ou se já considera os impostos.
Essa diferença pode alterar bastante uma comparação entre investimentos.
Quanto rendem R$ 200 mil, R$ 300 mil, R$ 500 mil e R$ 1 milhão?
Mantendo as mesmas condições das simulações anteriores:
| Valor investido | 1 mês | 1 ano |
|---|---|---|
| R$ 200 mil | R$ 1.661,57 | R$ 22.522,50 |
| R$ 300 mil | R$ 2.492,36 | R$ 33.783,75 |
| R$ 500 mil | R$ 4.153,93 | R$ 56.306,25 |
| R$ 1 milhão | R$ 8.307,87 | R$ 112.612,50 |
Quanto maior o valor aplicado, maior será o ganho em reais. Porém, isso não significa uma rentabilidade percentual maior.
Se duas pessoas investirem no mesmo produto, pela mesma taxa e durante o mesmo período, ambas terão o mesmo percentual de retorno. O que muda é o valor recebido em reais.
Além disso, a tabela serve apenas para demonstrar o rendimento. Ela não significa que grandes quantias devam ficar concentradas em um único CDB ou instituição.
Como calcular o rendimento de um CDB?
Para calcular o rendimento de um CDB, três informações são fundamentais: taxa, prazo e impostos.
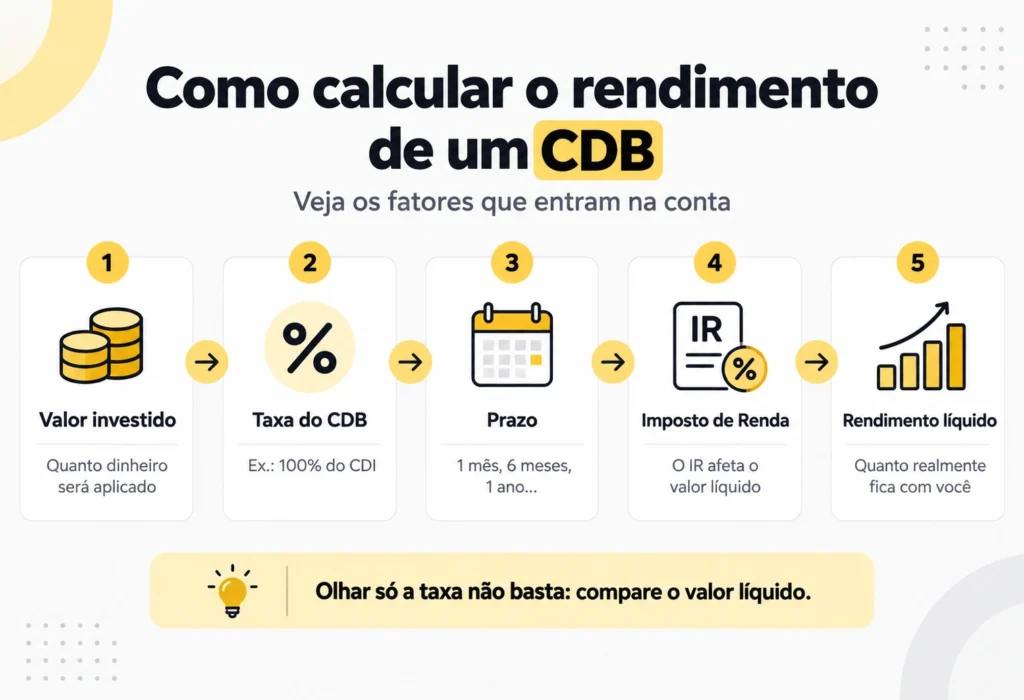
Primeiro, veja quanto o CDB oferece. Em um produto pós-fixado, pode aparecer algo como 100% ou 110% do CDI.
Depois, observe por quanto tempo o dinheiro ficará aplicado. Um investimento resgatado em poucas semanas terá um resultado diferente de outro mantido por um ano.
Por fim, considere os impostos para descobrir quanto realmente ficará com você.
Imagine R$ 10 mil aplicados durante um ano no cenário deste artigo.
Com rentabilidade bruta de 13,65%, o ganho seria de aproximadamente R$ 1.365.
Após descontar 17,5% de IR sobre o rendimento, restariam aproximadamente R$ 1.126,13 líquidos.
Nas aplicações de renda fixa sujeitas à tabela regressiva, as alíquotas de IR atualmente variam de 22,5% a 15%, conforme o prazo. Você pode consultar a tabela oficial da Receita Federal ou entender o assunto com mais detalhes em nosso artigo sobre Imposto de Renda sobre investimentos.
Esse exemplo mostra por que a taxa anunciada não conta toda a história. Para comparar corretamente, vale olhar o rendimento líquido esperado.
Use a Calculadora MPI para testar diferentes valores, taxas e prazos e comparar como cada cenário pode alterar o rendimento do seu investimento.
O que faz um CDB render mais ou menos?
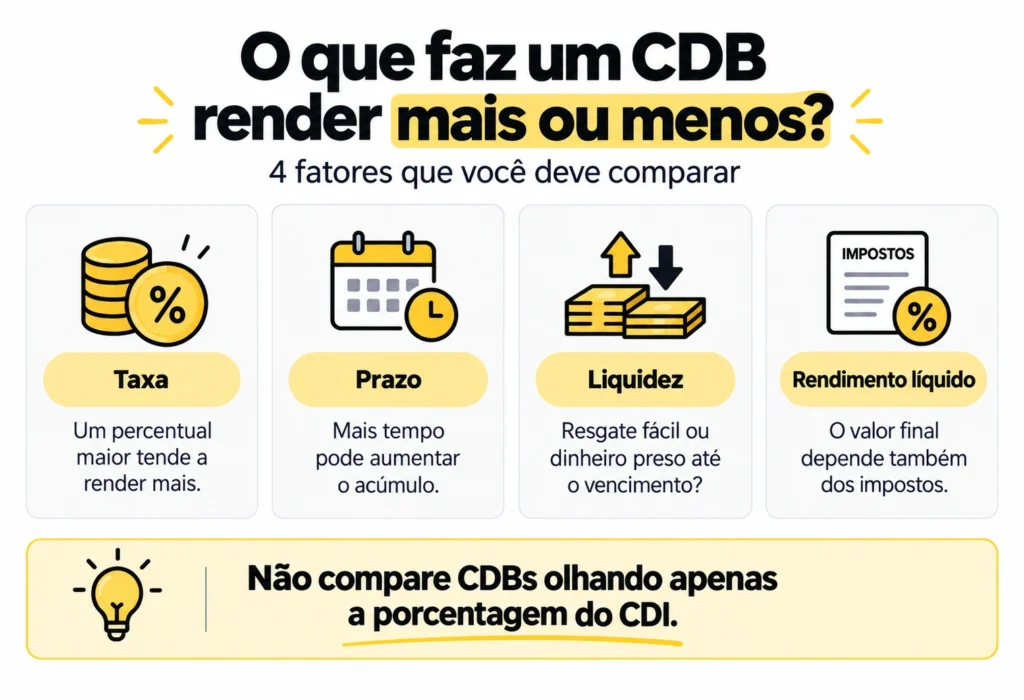
O rendimento do CDB depende de mais fatores do que apenas o valor investido.
A taxa é um deles. Se todas as outras condições forem iguais, um CDB pagando 110% do CDI tende a render mais do que outro pagando 100%.
O prazo também interfere. Mais tempo permite que os rendimentos se acumulem e, nos investimentos sujeitos à tabela regressiva, pode reduzir a alíquota de Imposto de Renda sobre os ganhos.
Já a liquidez indica em quais condições e prazos você poderá recuperar o dinheiro.
Um CDB pode oferecer uma taxa maior, mas exigir que o capital permaneça aplicado até o vencimento. Outro pode render um pouco menos e permitir resgates com maior facilidade.
Por isso, comparar apenas a porcentagem do CDI pode levar a uma análise incompleta.
Antes de escolher, coloque lado a lado taxa, prazo, liquidez e rendimento líquido.
Em vez de perguntar apenas “qual rende mais?”, tente descobrir qual combinação dessas condições faz sentido para o objetivo daquele dinheiro.
Vale a pena escolher o CDB que rende mais?
Nem sempre.
Imagine um CDB com liquidez diária pagando uma taxa um pouco menor e outro oferecendo rentabilidade maior, mas exigindo que o dinheiro permaneça aplicado por dois anos.
A maior taxa pode parecer mais atraente. Porém, se você precisar do dinheiro antes do vencimento, essa condição pode não servir para o seu objetivo.
Por outro lado, se o dinheiro estiver destinado a uma meta futura com prazo definido, abrir mão da liquidez pode ser uma possibilidade a avaliar.
Portanto, o maior percentual anunciado não deveria decidir sozinho.
Antes de investir, responda três perguntas: quanto vou receber líquido, quando poderei usar o dinheiro e essas condições combinam com meu objetivo?
Esse critério permite analisar CDBs de maneira mais útil do que simplesmente procurar a maior taxa disponível.
Se quiser colocar diferentes alternativas lado a lado, veja também Como Comparar Investimentos de Renda Fixa.
Quanto rende um CDB afinal?
Quanto rende um CDB depende da taxa, do valor aplicado, do prazo e dos impostos.
Nas condições usadas neste artigo, R$ 100 mil poderiam gerar aproximadamente R$ 830,79 líquidos em um mês ou R$ 11.261,25 em um ano.
No entanto, esses números não são permanentes. Se o CDI mudar, as projeções também mudam.
Por isso, use as simulações como referência e compare não apenas a taxa, mas também o rendimento líquido, o prazo e a liquidez.
Se quiser testar seu próprio valor, use a Calculadora MPI para montar diferentes cenários antes de investir.
Perguntas frequentes sobre rendimento de CDB
Quanto rende R$ 1.000 no CDB por mês?
Nas condições usadas nesta simulação, R$ 1.000 renderiam aproximadamente R$ 8,31 líquidos em um mês. O resultado pode mudar conforme o CDI e a quantidade de dias úteis do período.
Quanto rende R$ 10 mil no CDB?
R$ 10 mil poderiam gerar aproximadamente R$ 83,08 líquidos em um mês ou cerca de R$ 1.126,13 em um ano, considerando as condições adotadas neste artigo.
Quanto rende R$ 100 mil no CDB por mês?
Na simulação apresentada, R$ 100 mil renderiam aproximadamente R$ 1.071,98 brutos ou R$ 830,79 líquidos em um mês.
CDB de 100% do CDI rende quanto?
Um CDB que paga 100% do CDI acompanha a Taxa DI acumulada durante o período, conforme as regras do produto. Nesta simulação, usamos 13,65% ao ano como referência, mas esse percentual pode mudar ao longo do tempo. O rendimento líquido também será menor quando houver incidência de impostos.
Aviso: este conteúdo possui finalidade informativa e educacional e não representa recomendação personalizada de investimento. Avalie seu perfil, seus objetivos e os riscos antes de investir.