
Se eu investir 1.000 reais no Tesouro Direto, quanto rende? Depende do título escolhido, da taxa disponível e de quanto tempo o dinheiro permanecerá investido.
Usando o Tesouro Selic como exemplo e uma taxa de 13,75% ao ano apenas como referência, R$ 1.000 poderiam chegar a cerca de R$ 1.113 líquidos depois de um ano, considerando o Imposto de Renda e supondo que a taxa permanecesse no mesmo nível durante todo o período.
Porém, Tesouro Selic, Prefixado e IPCA+ não rendem da mesma forma. Antes de olhar apenas para o valor final, portanto, vale entender o que realmente determina essa conta.
Quanto rendem R$ 1.000 no Tesouro Direto?
Não existe um único rendimento para R$ 1.000 no Tesouro Direto.
O resultado depende principalmente de três fatores:
título escolhido + taxa + tempo investido.
O Tesouro Selic acompanha de perto a taxa básica de juros. O Prefixado apresenta uma taxa definida no momento da compra. Já o Tesouro IPCA+ combina inflação e uma taxa fixa.
Veja uma comparação simplificada:
| Título | Como rende | O que observar |
|---|---|---|
| Tesouro Selic | Acompanha de perto a Selic | A taxa pode mudar ao longo do período |
| Tesouro Prefixado | Taxa definida na compra | A venda antecipada pode alterar o resultado |
| Tesouro IPCA+ | IPCA + taxa fixa | Inflação e prazo influenciam o retorno |
Neste artigo, vamos usar principalmente o Tesouro Selic para as simulações. Ele permite mostrar com mais clareza quanto R$ 1.000 poderiam render em períodos curtos.
Prefixado e IPCA+, por outro lado, exigem mais cuidado. Se o investidor vender esses títulos antes do vencimento, os preços podem oscilar conforme as condições do mercado.
Por isso, antes de perguntar apenas “quanto rende R$ 1.000?”, faça outras duas perguntas: em qual título e por quanto tempo?
Quanto rende R$ 1.000 no Tesouro Selic?
Para visualizar a conta, vamos considerar uma simulação simplificada:
Valor inicial: R$ 1.000
Taxa utilizada como referência: 13,75% ao ano
Prazo: 365 dias
Se essa taxa permanecesse constante durante todo o período, os R$ 1.000 gerariam aproximadamente R$ 137,50 de rendimento bruto.
Depois de 365 dias, a alíquota de Imposto de Renda usada na simulação seria de 17,5% sobre o rendimento.
A conta ficaria aproximadamente assim:
R$ 1.000,00 investidos
+ R$ 137,50 de rendimento bruto
− R$ 24,06 de Imposto de Renda
= R$ 1.113,44
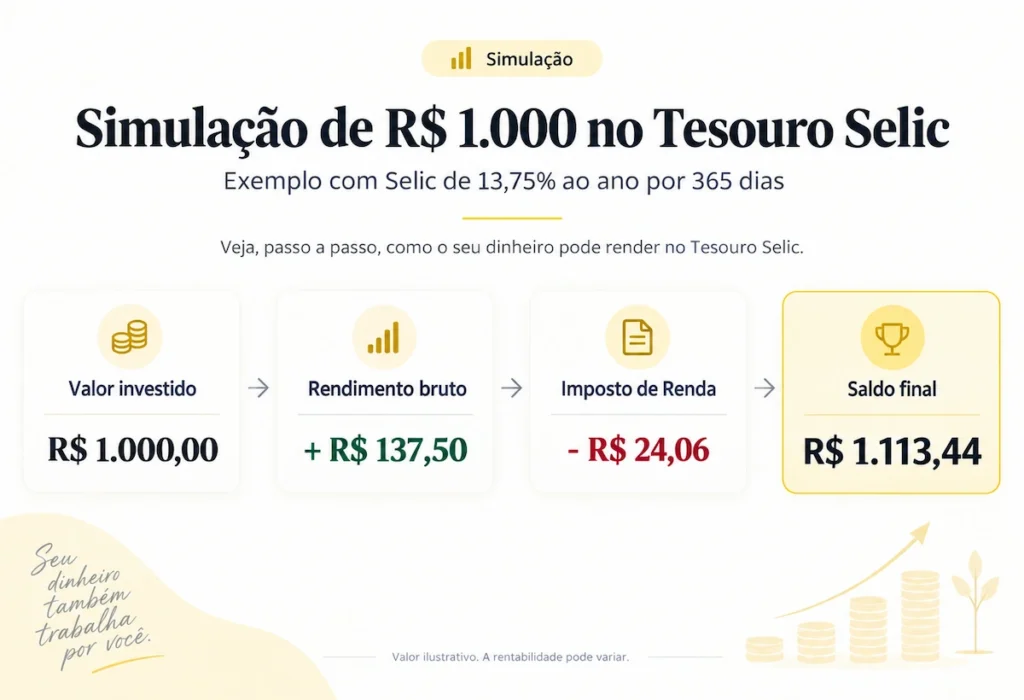
Portanto, nessa simulação, o ganho líquido seria de aproximadamente R$ 113,44 em um ano.
Esse valor não representa uma promessa de rentabilidade. A Selic pode mudar ao longo do período, e o rendimento efetivo do Tesouro Selic acompanha as condições do título.
Para valores de até R$ 10 mil no Tesouro Selic, existe isenção da taxa de custódia da B3. Acima desse limite, a cobrança de 0,20% ao ano incide apenas sobre o valor excedente.
Se quiser entender esse título em mais detalhes, veja também quanto rende o Tesouro Selic por mês e por ano.
Quanto R$ 1.000 no Tesouro Direto rendem por mês?
Se a dúvida é quanto rende 1000 reais no Tesouro Direto por mês, podemos novamente usar o Tesouro Selic como referência.
Considerando uma taxa anual de 13,75%, a taxa mensal equivalente fica próxima de 1,08% ao mês.
Isso não significa simplesmente dividir 13,75 por 12. A conversão considera o efeito dos juros compostos.
Em uma simulação de aproximadamente um mês:
R$ 1.000 poderiam gerar cerca de R$ 10,79 de rendimento bruto.
Considerando uma alíquota de 22,5% de Imposto de Renda sobre esse ganho, o rendimento líquido ficaria próximo de:
R$ 8,36.
Assim, o saldo seria de aproximadamente R$ 1.008,36.
Se o resgate acontecer antes de completar 30 dias, ainda pode haver cobrança de IOF sobre o rendimento.
Além disso, o Tesouro Selic não paga R$ 8 ou R$ 10 fixos todos os meses.
A taxa pode mudar, enquanto o dinheiro continua acumulando rendimentos. Esse valor, portanto, serve para visualizar uma simulação e não para prever exatamente quanto o investimento renderá todos os meses.
Quanto rende R$ 1.000 no Tesouro Direto em 1 ano?
Usando novamente o Tesouro Selic como referência, podemos visualizar o resultado líquido de forma simples:
| Etapa | Valor aproximado |
|---|---|
| Valor inicial | R$ 1.000,00 |
| Rendimento bruto | R$ 137,50 |
| Imposto de Renda | − R$ 24,06 |
| Rendimento líquido | R$ 113,44 |
| Saldo final | R$ 1.113,44 |
A tabela mostra um detalhe importante: o Imposto de Renda não incide sobre os R$ 1.000 investidos.
Ele incide apenas sobre o rendimento.
Nesse exemplo, os 17,5% são aplicados sobre os R$ 137,50 de ganho bruto.
No entanto, não devemos pegar essa mesma conta e aplicá-la automaticamente a um Tesouro Prefixado ou IPCA+ com vencimento daqui a vários anos.
Se o investidor vender esses títulos após apenas um ano, o mercado definirá o preço naquele momento. Por isso, o resultado pode ser diferente daquele sugerido apenas pela taxa contratada.
Tesouro Selic, Prefixado ou IPCA+: o rendimento é igual?
Não.
No Tesouro Selic, a rentabilidade acompanha de perto a Selic. Portanto, se a taxa básica cair ou subir, o rendimento futuro também tende a mudar.
No Tesouro Prefixado, a taxa é definida no momento da compra. Ao manter o título até o vencimento, o investidor preserva as condições de rentabilidade contratadas.
Já o Tesouro IPCA+ combina a inflação medida pelo IPCA com uma taxa fixa.
Ainda assim, não basta procurar o maior percentual disponível.
Prefixado e IPCA+ podem sofrer efeitos mais perceptíveis da marcação a mercado quando vendidos antes do vencimento.
Na prática, quando as taxas negociadas no mercado mudam, o preço desses títulos também pode subir ou cair.
Imagine que você compre um Prefixado e, algum tempo depois, títulos semelhantes passem a oferecer taxas maiores. Nesse cenário, o preço do título que você já possui pode cair para se ajustar às novas condições.
O movimento contrário também pode acontecer.
Por isso, um título que apresenta uma taxa maior não é automaticamente melhor para seus R$ 1.000.
O prazo em que você precisará do dinheiro pode ser tão importante quanto a própria rentabilidade.
Imposto de Renda: quanto realmente sobra dos R$ 1.000?
O Imposto de Renda do Tesouro Direto segue a tabela regressiva utilizada nos investimentos de renda fixa.
Quanto mais tempo o dinheiro permanece aplicado dentro dessa tabela, menor é a alíquota:
| Prazo | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto incide somente sobre o rendimento.
No exemplo de 365 dias:
R$ 1.000 investidos
+ R$ 137,50 de rendimento bruto
− R$ 24,06 de IR
= R$ 1.113,44
Se o investidor resgatar a aplicação antes de 30 dias, ainda pode haver IOF sobre os ganhos.
Portanto, comparar apenas a rentabilidade bruta pode dar uma visão incompleta do resultado.
Para entender melhor essas cobranças, veja também Imposto de Renda sobre Investimentos.
R$ 1.000 são suficientes para investir no Tesouro Direto?
Sim. Você não precisa acumular vários milhares de reais para começar.
Nos títulos tradicionais do Tesouro Direto, é possível comprar frações dos títulos. Como os preços mudam ao longo do tempo, o valor mínimo necessário em reais também varia.
Na prática, R$ 1.000 já permitem acessar diferentes alternativas disponíveis no programa.
Portanto, a principal questão deixa de ser se esse valor é suficiente.
A pergunta passa a ser:
qual função esses R$ 1.000 terão?
Você pode precisar desse dinheiro nos próximos meses?
Já possui uma reserva de emergência para lidar com imprevistos?
O dinheiro está sendo guardado para um objetivo próximo ou para algo que acontecerá daqui a vários anos?
Essas respostas ajudam a definir quais títulos realmente merecem entrar na comparação.
Ter R$ 1.000 disponíveis é apenas o começo. Objetivo e prazo ajudam a decidir o que fazer com eles.
O que acontece se você investir R$ 1.000 e continuar aportando?
Agora imagine que, além dos R$ 1.000 iniciais, você invista R$ 100 por mês.
Em 12 meses, terá colocado:
R$ 1.000 iniciais + R$ 1.200 em novos aportes = R$ 2.200 investidos.
Considerando apenas como exemplo uma rentabilidade equivalente a 13,75% ao ano e aportes feitos no final de cada mês, o saldo bruto ficaria próximo de R$ 2.411 ao final do período.
Sem novos aportes, os R$ 1.000 iniciais ficariam próximos de R$ 1.137,50 antes dos impostos, considerando a mesma referência.
A diferença não acontece porque o investimento passou a render uma taxa maior.
Ela aparece porque existe mais dinheiro trabalhando e acumulando rendimentos ao longo do tempo.
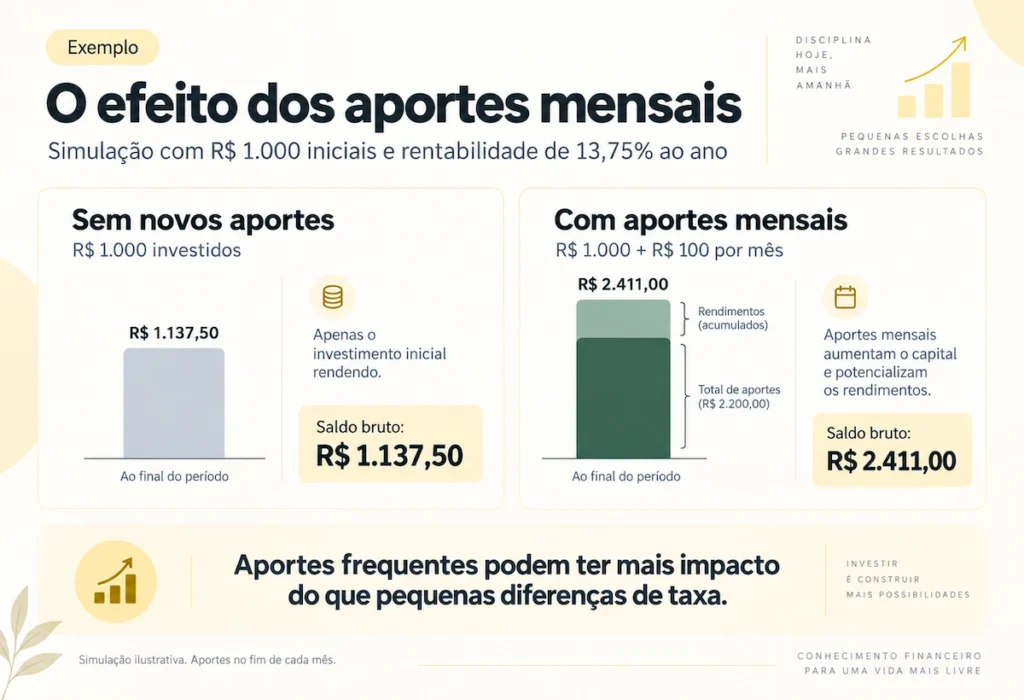
Esse exemplo deixa um critério importante para quem está começando: aumentar e manter os aportes pode ter mais impacto na construção do patrimônio do que perseguir pequenas diferenças entre taxas de investimentos semelhantes.
Na Calculadora MPI, você pode alterar o investimento inicial, os aportes mensais, o prazo e a rentabilidade para testar diferentes cenários.
Como decidir se o Tesouro Direto faz sentido para seus R$ 1.000?
Em vez de começar procurando o título que mostra o maior percentual, uma forma mais útil de analisar seus R$ 1.000 é seguir esta sequência:
Objetivo → prazo → liquidez → título → taxa → tributação.
Primeiro, entenda para que o dinheiro será usado.
Depois, pense em quando você pode precisar dele e se existe possibilidade de resgate antecipado.
Só então compare os títulos e suas taxas.
Essa ordem evita escolher um Prefixado ou IPCA+ apenas porque apresenta um número maior e descobrir depois que o vencimento não combina com seu objetivo.
Também evita analisar o Tesouro Selic apenas pelo valor que ele pode render em um único mês.
Em outras palavras, rentabilidade importa, mas precisa ser analisada junto com prazo, liquidez e finalidade do dinheiro.
Conclusão
Então, quanto rendem R$ 1.000 no Tesouro Direto?
Em uma simulação simplificada com o Tesouro Selic e uma taxa de 13,75% ao ano mantida durante 365 dias, o valor poderia chegar a aproximadamente R$ 1.113,44 líquidos, depois do Imposto de Renda.
Porém, o resultado muda conforme o título, a taxa disponível e o prazo.
Por isso, não escolha um investimento apenas pelo maior percentual apresentado. Primeiro considere objetivo, prazo e liquidez.
Depois, simule diferentes valores, aportes e períodos para entender como essas escolhas podem alterar o resultado antes de investir.
Aviso: Este conteúdo tem caráter educativo e informativo e não representa recomendação de investimento. As taxas, rendimentos e simulações apresentados são exemplos e podem mudar conforme as condições de mercado, o título escolhido, o prazo, impostos e custos. Antes de investir, confira as condições atuais do Tesouro Direto e avalie se o investimento é adequado aos seus objetivos e ao seu perfil.