
Encontrar o melhor investimento em banco não significa simplesmente escolher a aplicação com a maior taxa. A melhor alternativa depende do objetivo do dinheiro, de quando ele será usado, da necessidade de resgate e do risco envolvido.
Um valor destinado a emergências exige características diferentes de outro que ficará investido por vários anos.
Por isso, antes de comparar CDB, LCI, LCA, Tesouro Direto ou poupança, vale inverter a lógica: primeiro defina o que aquele dinheiro precisa fazer.
O melhor investimento em banco é aquele que combina prazo, liquidez, risco e rentabilidade com o objetivo daquele dinheiro.
Antes de procurar o melhor investimento, defina para que é o dinheiro
Imagine duas pessoas com R$ 5.000 para investir.
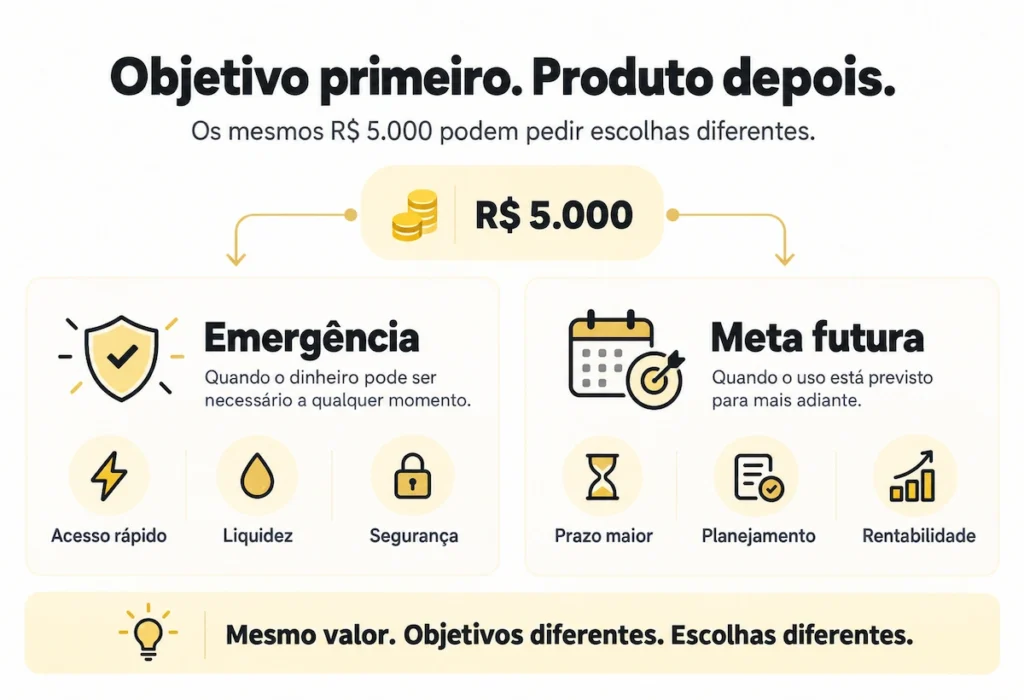
A primeira pretende manter o valor disponível para uma emergência. A segunda quer utilizá-lo apenas daqui a alguns anos.
O valor é igual, mas o investimento adequado pode ser diferente.
No primeiro caso, conseguir acessar rapidamente o dinheiro pode ser mais importante do que buscar uma taxa maior. No segundo, um prazo mais longo pode ampliar as alternativas disponíveis.
Por isso, uma regra simples ajuda bastante:
Objetivo primeiro. Produto depois.
Quando a finalidade está clara, fica mais fácil eliminar investimentos que não combinam com aquele dinheiro.
Se essa etapa ainda não estiver definida, veja Como Definir Objetivos Financeiros Antes de Investir?.
4 critérios para escolher o melhor investimento em banco
Em vez de procurar apenas a maior taxa disponível no aplicativo do banco, analise quatro pontos antes de comparar a rentabilidade.
Objetivo
Pergunte:
Para que vou usar esse dinheiro?
Pode ser uma reserva de emergência, uma viagem, uma compra planejada ou a construção de patrimônio no longo prazo.
A resposta ajuda a definir quais características terão maior importância na escolha.
Prazo
Depois, pense:
Quando provavelmente vou precisar do dinheiro?
Quanto mais próxima estiver a utilização, maior tende a ser a importância da previsibilidade e do acesso ao valor.
Para objetivos mais distantes, pode haver espaço para investimentos com vencimentos maiores.
Liquidez
Liquidez representa a facilidade de transformar o investimento novamente em dinheiro disponível.
Pergunte:
Preciso poder resgatar esse valor a qualquer momento?
Algumas aplicações oferecem liquidez diária. Outras possuem vencimento ou restrições para retirada.
Por isso, dois investimentos com taxas parecidas podem atender necessidades completamente diferentes.
Se termos como liquidez diária, D+0, D+1, carência e vencimento ainda causam dúvida, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Risco
Renda fixa não significa ausência de risco.
É importante observar quem é o emissor, as regras do título e se existe alguma proteção aplicável, como a cobertura do Fundo Garantidor de Créditos (FGC).
CDB, LCI, LCA e poupança estão entre os produtos cobertos pela garantia ordinária, respeitadas as regras e os limites definidos pelo FGC.
Essa proteção, porém, não transforma um investimento em livre de riscos.
Para aprofundar essa análise, veja Risco e Retorno: Como Comparar Investimentos.
Uma sequência simples ajuda a organizar a escolha:
Objetivo → Prazo → Liquidez → Risco → Rentabilidade
Perceba que a rentabilidade aparece por último. Primeiro o investimento precisa servir ao objetivo; depois faz sentido comparar quanto ele pode render.
Quais investimentos você pode encontrar pelo banco?
Quem procura onde investir dinheiro pelo banco normalmente encontra alternativas como CDB, LCI, LCA, Tesouro Direto e poupança.
| Opção | Liquidez | Imposto de Renda | FGC | Pode fazer sentido quando… |
|---|---|---|---|---|
| Poupança | Alta | Isenta para PF | Sim, dentro das regras | A prioridade é simplicidade |
| CDB | Varia | Sim | Sim, dentro das regras | Prazo e liquidez combinam com o objetivo |
| LCI/LCA | Varia | Isenta para PF nas regras atuais | Sim, dentro das regras | Prazo compatível e rentabilidade líquida competitiva |
| Tesouro Direto | Possui liquidez, observadas as regras de negociação | Sim | Não | O título escolhido combina com o objetivo e o prazo |
A tabela é apenas um ponto de partida. Dentro de uma mesma categoria podem existir condições bastante diferentes.
Também é importante separar duas decisões.
Escolher qual investimento utilizar é diferente de escolher em qual instituição investir. Se a sua dúvida estiver na segunda questão, veja Qual é o Melhor Banco para Investir? 7 Pontos para Comparar.
CDB
O CDB é um título emitido por uma instituição financeira.
As taxas, vencimentos e condições de liquidez variam entre as opções. Também existem CDBs pós-fixados, prefixados e com outras formas de remuneração.
Por isso, uma porcentagem maior não basta para determinar qual é melhor.
É preciso verificar quando o dinheiro poderá ser retirado e qual será a rentabilidade líquida após os impostos.
Para entender melhor o produto antes de comparar ofertas, veja CDB: Guia Completo para Investidores.
LCI e LCA
LCI e LCA também são títulos de renda fixa emitidos por instituições financeiras.
Uma diferença importante é a isenção de Imposto de Renda sobre os rendimentos para pessoas físicas, conforme as regras vigentes. A própria Receita Federal apresenta LCI e LCA entre os títulos com rendimentos isentos e não tributáveis para pessoa física.
Mesmo assim, não devem ser escolhidas apenas pela vantagem tributária.
Prazo, liquidez e rentabilidade precisam ser comparados em conjunto. Uma aplicação isenta ainda precisa combinar com o momento em que você pretende usar o dinheiro.
Se quiser entender essas características com mais detalhes, veja LCI e LCA: Como Funcionam e Quando Valem a Pena?.
Tesouro Direto
No Tesouro Direto, o banco ou a instituição financeira pode funcionar como meio de acesso, mas o emissor do título é o Tesouro Nacional.
Os títulos possuem liquidez diária, porém a venda antes do vencimento considera as condições de mercado. Dependendo do título e do momento da venda, o resultado pode ser diferente daquele esperado ao permanecer até o vencimento.
As regras oficiais do Tesouro Direto explicam que os títulos são recomprados pelo Tesouro Nacional pelos preços de mercado na data da transação.
Por isso, a possibilidade de resgate não deve ser analisada separadamente do prazo e da finalidade do investimento.
Para conhecer melhor os diferentes títulos e como o programa funciona, veja Tesouro Direto: O Que É, Como Funciona e Como Investir.
Poupança
A poupança se destaca pela simplicidade e facilidade de acesso.
Isso, porém, não significa que será automaticamente a alternativa mais adequada.
Antes de investir apenas por hábito, vale comparar suas características e rentabilidade com outras opções que atendam ao mesmo objetivo.
Como escolher de acordo com a finalidade do dinheiro
Depois de entender os critérios, fica mais fácil saber qual deles deve receber maior peso em diferentes situações.
| Situação | O que deve pesar mais na escolha |
|---|---|
| Reserva de emergência | Liquidez e segurança |
| Dinheiro para usar em breve | Liquidez e previsibilidade |
| Meta com data definida | Prazo, risco e rentabilidade líquida |
| Objetivo de longo prazo | Prazo, risco e preservação do poder de compra |
A tabela não determina automaticamente qual produto comprar.
Ela mostra o que deve ser priorizado na comparação.
Para uma reserva de emergência, por exemplo, aceitar condições ruins de resgate apenas por uma taxa maior pode contrariar a própria finalidade do dinheiro.
Já em uma meta com data definida, saber quando o valor será utilizado permite eliminar investimentos cujo vencimento não combina com esse prazo.
Uma pergunta ajuda a simplificar a decisão:
“O que este dinheiro precisa que o investimento ofereça?”
O investimento que rende mais é sempre o melhor?
Não necessariamente.
Imagine dois CDBs.
O primeiro paga uma porcentagem maior do CDI, mas exige que o dinheiro permaneça aplicado por determinado período. O segundo paga um pouco menos, porém possui liquidez diária.
Se existe possibilidade de precisar do dinheiro antes do vencimento do primeiro, a liquidez do segundo pode ter mais valor do que a diferença de rentabilidade.
Por outro lado, para um valor que poderá permanecer aplicado durante todo o prazo, a comparação pode mudar.
É por isso que a análise deve considerar:
rentabilidade líquida + liquidez + prazo + risco.
A maior taxa chama atenção, mas representa apenas uma parte da decisão.
Se quiser colocar aplicações lado a lado usando esses fatores, veja Como Comparar Investimentos de Renda Fixa.
Qual é o melhor investimento em banco hoje?
O melhor investimento hoje depende das necessidades do investidor e das condições disponíveis no momento da aplicação.
Taxas de juros mudam, instituições alteram suas ofertas e novos títulos aparecem.
Uma aplicação atrativa hoje pode não apresentar as mesmas condições no futuro.
Por isso, em vez de depender de rankings que rapidamente ficam desatualizados, vale usar os mesmos critérios sempre que surgir uma nova oportunidade.
Os produtos e as taxas mudam. Os critérios de escolha permanecem.
Assim, quando aparecer novamente a dúvida sobre qual o melhor investimento hoje, será possível comparar as alternativas disponíveis com uma lógica clara.
Faça este checklist antes de investir pelo banco
Antes de confirmar uma aplicação, responda:
- Para que vou usar esse dinheiro?
- Quando provavelmente vou precisar dele?
- Preciso de liquidez diária?
- Qual é o risco?
- Existe proteção do FGC?
- Há cobrança de Imposto de Renda?
- Qual será a rentabilidade líquida?
- Entendo as regras de resgate e vencimento?
Se alguma resposta não estiver clara, vale entender essa característica antes de investir.
Quanto melhor você compreender por que aquela aplicação combina com seu objetivo, mais consciente tende a ser a decisão.
Simule antes de investir
Prazo, taxa e aportes podem produzir resultados bastante diferentes ao longo do tempo.
Antes de escolher, use a Calculadora MPI de Juros Compostos com Aportes para testar diferentes cenários e visualizar como essas variáveis podem influenciar a evolução do dinheiro.
A simulação não prevê o rendimento futuro, mas ajuda a comparar possibilidades.
Conclusão: escolha pelo objetivo, não apenas pela taxa
Encontrar o melhor investimento em banco fica mais simples quando a decisão começa pela finalidade do dinheiro.
Antes de escolher entre CDB, LCI, LCA, Tesouro Direto, poupança ou outra alternativa, siga uma sequência:
Objetivo → Prazo → Liquidez → Risco → Rentabilidade
Essa lógica ajuda a comparar apenas investimentos que realmente atendem à mesma necessidade.
O melhor investimento não precisa apresentar a maior taxa. Ele precisa ser compatível com o objetivo daquele dinheiro e com o momento em que você pretende utilizá-lo.
A partir daí, o próximo passo é colocar as alternativas lado a lado. O guia Como Comparar Investimentos de Renda Fixa mostra como fazer essa comparação considerando rentabilidade líquida, prazo, liquidez e risco.
Aviso: este conteúdo tem caráter exclusivamente educacional e informativo. Ele não constitui recomendação de investimento. Antes de investir, avalie seus objetivos, seu perfil, as características do produto e as regras vigentes.