
Quanto rende 10 mil reais? Não existe um valor único: o resultado depende da aplicação, da taxa oferecida, do prazo e dos impostos.
Em uma aplicação que rende 100% do CDI, por exemplo, R$ 10 mil podem gerar cerca de R$ 107 brutos em um mês nas condições usadas nesta simulação. Depois do Imposto de Renda considerado para um resgate de curto prazo, seriam aproximadamente R$ 83 líquidos.
Na poupança, CDB, Tesouro Selic ou em produtos oferecidos por plataformas como Nubank e Mercado Pago, os resultados mudam.
A seguir, vamos colocar essas alternativas lado a lado.
Premissas das simulações: para permitir uma comparação usando as mesmas condições, adotamos CDI de 13,65% ao ano e Selic de 13,75% ao ano como taxas de referência. Os valores são estimativas educacionais. CDI, Selic, TR e condições dos produtos podem mudar.
Quanto rendem R$ 10 mil por mês?
A resposta depende principalmente da taxa, dos impostos e do produto escolhido.
Veja uma comparação usando as mesmas premissas:
| Opção | Rendimento bruto em 1 mês | Líquido estimado* |
|---|---|---|
| Poupança | cerca de R$ 64 | cerca de R$ 64 |
| CDB 100% do CDI | R$ 107,20 | R$ 83,08 |
| CDB 120% do CDI | R$ 128,77 | R$ 99,80 |
| Tesouro Selic | cerca de R$ 108 | cerca de R$ 84 |
*Valores aproximados. Para CDB e Tesouro Selic, consideramos IR de 22,5% sobre o rendimento para ilustrar um resgate de curto prazo, sem IOF. Para a poupança, usamos uma remuneração mensal de referência próxima de 0,64%.
A diferença entre rendimento bruto e líquido merece atenção.
Um CDB pode apresentar uma rentabilidade bruta maior que a poupança, mas parte do ganho fica sujeita ao Imposto de Renda. Já o rendimento da poupança é isento de IR para pessoa física.
Nas aplicações de renda fixa tributadas, a alíquota depende do prazo. Você pode consultar as regras nas tabelas do Imposto de Renda da Receita Federal.
Por isso, não escolha apenas pelo maior número da tabela. Rentabilidade líquida, liquidez, prazo, risco e condições do produto também precisam entrar na comparação.
Quanto rendem R$ 10 mil no Nubank?
Para descobrir quanto rende 10 mil no Nubank, primeiro precisamos saber onde o dinheiro ficará.
Isso porque Nubank é a instituição, e não um único investimento.
A Conta do Nubank pode remunerar valores mantidos nela por mais de 30 dias a 100% do CDI. Já as Caixinhas possuem produtos e condições próprias, inclusive modalidades que podem oferecer percentuais superiores do CDI.
Por isso, a primeira pergunta deve ser: qual produto está remunerando os R$ 10 mil?
Quanto rendem R$ 10 mil no Nubank por mês?
Se considerarmos R$ 10 mil rendendo 100% do CDI, nas condições da nossa simulação teríamos aproximadamente:
R$ 10.000 → R$ 107,20 brutos em um mês.
Com IR de 22,5% sobre o rendimento em um resgate de curto prazo, seriam cerca de:
R$ 83,08 líquidos.
Na Conta do Nubank existe uma particularidade: o rendimento automático de 100% do CDI é aplicado aos valores que permanecem por mais de 30 dias após o depósito.
No 31º dia, o rendimento correspondente ao período inicial é disponibilizado de forma retroativa. Depois disso, o valor passa a render nos dias úteis.
Portanto, os R$ 83 desta simulação não devem ser interpretados como uma renda mensal fixa.
Quanto rendem R$ 10 mil na Caixinha do Nubank?
Nas Caixinhas, o resultado depende do produto e das condições disponíveis.
Há Caixinhas que utilizam RDB e podem render 100% do CDI desde a aplicação. Também existem modalidades, como a Caixinha Turbo do Nubank, que podem oferecer percentuais maiores do CDI mediante determinadas condições.
Se os R$ 10 mil estiverem rendendo 100% do CDI, a ordem de grandeza será a mesma utilizada anteriormente: cerca de R$ 107 brutos no mês da nossa simulação.
Se o percentual for maior, o rendimento também muda.
Por isso, antes de comparar, confira no aplicativo qual produto está por trás da Caixinha, qual percentual do CDI ele oferece e quais condições precisam ser cumpridas.
Quanto rendem R$ 10 mil na poupança?
O rendimento da poupança segue uma regra definida por lei.
Quando a Selic está acima de 8,5% ao ano, a remuneração corresponde a 0,5% ao mês mais a Taxa Referencial (TR). Se a Selic estiver em 8,5% ou menos, a regra muda para 70% da Selic mais a TR.
Como a TR varia, o rendimento não é exatamente igual todos os meses. O Banco Central explica as regras de remuneração da poupança e divulga as informações usadas para acompanhar esse rendimento.
Usando uma remuneração mensal de referência próxima de 0,64%:
R$ 10.000 → cerca de R$ 64 em um mês.
Para pessoa física, o rendimento da poupança é isento de Imposto de Renda.
Existe, porém, a chamada data de aniversário. O rendimento é creditado ao final de cada período mensal. Se parte do dinheiro for retirada antes dessa data, o valor sacado não recebe o rendimento daquele período.
R$ 10 mil na poupança x 100% do CDI
Veja a diferença usando as mesmas premissas:
| Poupança | 100% do CDI | |
|---|---|---|
| Rendimento aproximado em 1 mês | R$ 64 | R$ 107,20 bruto |
| Líquido estimado | R$ 64 | R$ 83,08 |
| IR no exemplo | Isento | 22,5% sobre o rendimento |
Mesmo depois do imposto considerado na simulação, 100% do CDI apresenta um resultado maior nesse cenário.
Mas existe uma lição mais importante: compare quanto efetivamente fica com você, e não apenas a taxa anunciada.
Quanto rendem R$ 10 mil no CDB por mês?
Um CDB não possui uma rentabilidade única.
Existem CDBs que pagam diferentes percentuais do CDI, além de alternativas prefixadas e produtos com diferentes prazos e condições de liquidez.
Para nossa comparação, usamos um CDB de 100% do CDI.
Nesse cenário:
R$ 10.000 → aproximadamente R$ 107,20 brutos em um mês.
Considerando um resgate depois de aproximadamente 30 dias, sem IOF e com IR de 22,5% sobre o rendimento:
R$ 107,20 bruto → aproximadamente R$ 83,08 líquido.
Essa diferença mostra por que olhar somente a porcentagem anunciada pelo CDB não basta.
Para comparar investimentos, observe quanto sobra depois dos impostos e quais condições existem para conseguir aquela rentabilidade.
Se quiser aprofundar as contas e testar outros valores, veja também Quanto Rende um CDB por Mês e por Ano?.
Quanto rendem R$ 10 mil a 120% do CDI?
Agora podemos alterar apenas uma variável.
Em vez de 100% do CDI, imagine uma aplicação que pague 120% do CDI.
| Rentabilidade | Bruto em 1 mês | Líquido estimado* |
|---|---|---|
| 100% do CDI | R$ 107,20 | R$ 83,08 |
| 120% do CDI | R$ 128,77 | R$ 99,80 |
*Considerando IR de 22,5% sobre o rendimento.
A diferença líquida seria de aproximadamente R$ 16,72 no primeiro mês.
Isso ajuda a entender o significado de 120% do CDI.
Não significa receber 20% sobre os R$ 10 mil. Significa que o investimento remunera com base em 120% da taxa CDI.
Além disso, uma taxa maior pode vir acompanhada de limite de aplicação, vencimento, requisitos ou menor liquidez.
Portanto, transforme primeiro a porcentagem em reais. Depois, compare as condições.
Quanto rendem R$ 10 mil no Tesouro Selic por mês?
O Tesouro Selic acompanha a taxa básica de juros, mas seu rendimento não deve ser interpretado simplesmente como “Selic dividida por 12”.
Prazo, tributação, preço do título e condições de negociação podem influenciar o resultado efetivo.
Usando a taxa definida nas premissas apenas como referência matemática, R$ 10 mil ficariam próximos de:
R$ 108 brutos em um mês.
Depois de um IR de 22,5% sobre o rendimento:
cerca de R$ 84 líquidos.
O resultado real pode ser diferente.
Para R$ 10 mil existe ainda uma particularidade: no Tesouro Selic, há isenção da taxa de custódia da B3 para estoque de até R$ 10 mil por CPF. Quando o valor supera esse limite, a cobrança incide somente sobre o excedente, conforme as regras do Tesouro Direto.
Portanto, alguns reais de diferença em uma simulação mensal não deveriam decidir sozinhos qual investimento utilizar.
Para aprofundar a análise, veja Quanto Rende o Tesouro Selic por Mês e por Ano?.
Quanto rendem R$ 10 mil no Mercado Pago?
No Mercado Pago, o rendimento também depende da modalidade e das condições disponíveis para o usuário.
Os Cofrinhos do Mercado Pago podem oferecer diferentes percentuais do CDI conforme as condições aplicáveis à conta.
Isso significa que quanto rende 10 mil no Mercado Pago não possui uma resposta única.
Se os R$ 10 mil estiverem em uma modalidade que pague 100% do CDI, por exemplo, a ordem de grandeza será semelhante à simulação que já fizemos para essa taxa.
Percentuais maiores podem aumentar o rendimento, mas também podem possuir limites e requisitos específicos.
Por isso, antes de comparar, confira no aplicativo qual percentual está disponível, sobre qual valor ele se aplica, quais condições precisam ser cumpridas e como funciona a tributação.
Essa verificação é especialmente importante em condições promocionais, que podem mudar ao longo do tempo.
Quanto R$ 10 mil podem render em 1 ano?
Agora podemos ampliar o prazo.
Para comparar as alternativas, vamos imaginar que as taxas usadas nas simulações permanecessem iguais durante 12 meses.
Isso é apenas uma hipótese matemática. CDI, Selic e TR podem mudar durante o período.
| Onde estão os R$ 10 mil | Rendimento líquido estimado em 1 ano | Valor final aproximado |
|---|---|---|
| Poupança* | cerca de R$ 800 | cerca de R$ 10.800 |
| CDB 100% CDI | R$ 1.126 | R$ 11.126 |
| CDB 120% CDI | cerca de R$ 1.369 | cerca de R$ 11.369 |
| Tesouro Selic** | cerca de R$ 1.134 | cerca de R$ 11.134 |
*Na poupança, mantivemos apenas para fins de simulação uma remuneração próxima da referência mensal utilizada anteriormente. A TR pode mudar.
**No Tesouro Selic, a taxa definida nas premissas funciona apenas como aproximação. O resultado efetivo do título pode ser diferente.
Para as aplicações tributadas, consideramos IR de 17,5% sobre o rendimento, correspondente à faixa de 361 a 720 dias.
Essa comparação mostra por que olhar somente um mês pode ser insuficiente.
Uma pequena diferença de rendimento pode se acumular com o tempo. Ao mesmo tempo, não devemos presumir que as taxas permanecerão iguais durante todo o período.
Por isso, use a tabela para comparar cenários, não para prever o futuro.
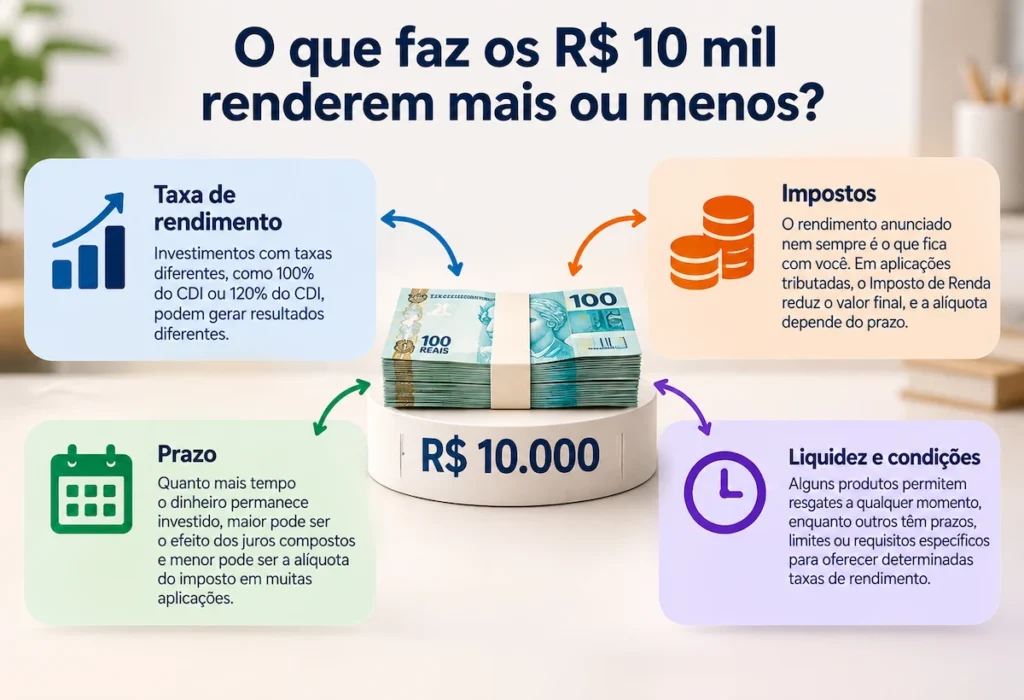
O que faz R$ 10 mil renderem mais ou menos?
O primeiro fator é a taxa de rendimento.
Um investimento que paga 120% do CDI tende a gerar mais rendimento bruto que outro pagando 100% do CDI, desde que as demais condições sejam iguais.
Mas nem sempre são.
O Imposto de Renda pode reduzir o valor efetivamente recebido. Em várias aplicações de renda fixa tributadas, a alíquota diminui conforme o dinheiro permanece investido por mais tempo.
O prazo também permite que os rendimentos se acumulem. Quanto maior o período, maior pode ser o efeito dos juros compostos.
Por fim, observe a liquidez e as condições do produto.
Uma taxa maior pode valer apenas até determinado valor, exigir alguma condição ou limitar quando o dinheiro poderá ser retirado.
Por isso, perguntar “qual rende mais?” é apenas o começo.
A pergunta seguinte deveria ser: quanto sobra líquido e quais condições preciso aceitar para conseguir esse rendimento?
Onde deixar R$ 10 mil para render?
Não existe uma aplicação automaticamente adequada para qualquer pessoa que tenha R$ 10 mil.
A finalidade do dinheiro muda a comparação.
Se existe a possibilidade de precisar dele rapidamente, observe a liquidez. Uma taxa maior perde parte do sentido se o dinheiro não estiver disponível quando você precisar.
Se os R$ 10 mil podem permanecer aplicados por mais tempo, é possível comparar alternativas com diferentes prazos e observar melhor a rentabilidade líquida.
Segurança também não deveria ser resumida ao nome do banco ou aplicativo.
Entenda qual investimento está por trás da aplicação, quem é o emissor e quais proteções ou garantias se aplicam ao produto.
Isso evita um erro comum: escolher primeiro a maior porcentagem e analisar as condições depois.
Faça o caminho contrário: defina para que servem os R$ 10 mil, quando poderá precisar deles e só então compare rentabilidade líquida, liquidez, prazo e risco.
Se sua dúvida estiver entre diferentes produtos disponíveis em uma instituição financeira, continue em Qual o Melhor Investimento em Banco? Como Escolher.
Simule quanto os seus R$ 10 mil podem render
Quer testar outra taxa ou outro prazo?
Na Calculadora MPI, você pode colocar R$ 10 mil como aporte inicial, alterar a rentabilidade, escolher o prazo e incluir tributação para visualizar diferentes cenários.
Botão: Simular R$ 10 mil
Afinal, quanto rendem R$ 10 mil?
Descobrir quanto rende 10 mil é apenas o primeiro passo.
O resultado muda conforme a aplicação, a taxa, os impostos e o tempo que o dinheiro permanece investido. Por isso, uma alternativa que aparece na frente em determinada simulação não necessariamente será adequada para todos os objetivos.
Em vez de procurar somente a maior porcentagem, compare quanto fica líquido, quando o dinheiro pode ser retirado e quais condições precisam ser cumpridas para alcançar aquela rentabilidade.
Use a Calculadora MPI para testar diferentes taxas e prazos e comparar quanto seus R$ 10 mil podem render em cada cenário.
Perguntas frequentes sobre quanto rendem R$ 10 mil
R$ 10 mil rendem R$ 1.000 por mês?
Não com as taxas utilizadas nos investimentos conservadores das simulações deste artigo.
Para R$ 10 mil gerarem R$ 1.000 em apenas um mês, seria necessário obter aproximadamente 10% de retorno mensal, antes mesmo de considerar impostos.
Esse percentual está muito acima das taxas usadas nos exemplos de renda fixa deste artigo.
Além disso, promessas de rendimentos elevados e previsíveis merecem atenção redobrada aos riscos envolvidos.
Quanto preciso investir para conseguir R$ 1.000 por mês?
Depende da rentabilidade líquida utilizada na conta.
Se uma aplicação hipotética produzisse 0,8% líquido em determinado mês, por exemplo, seriam necessários aproximadamente R$ 125 mil para gerar R$ 1.000 naquele período:
R$ 125.000 × 0,8% = R$ 1.000.
Isso é apenas uma simulação matemática.
Taxas mudam, impostos interferem no resultado e retirar todo o rendimento reduz o valor que continuará participando dos juros compostos.
Por isso, essa conta não deve ser interpretada como promessa de renda mensal permanente.
Vale a pena deixar R$ 10 mil parados na conta?
Depende de como essa conta funciona.
Algumas contas remuneram automaticamente o saldo. Outras exigem determinado prazo, movimentação ou que o dinheiro seja colocado em uma modalidade específica.
Por isso, dinheiro na conta e dinheiro rendendo não são necessariamente a mesma coisa.
Antes de deixar os R$ 10 mil ali, verifique se o saldo é remunerado, qual taxa é aplicada, quando o rendimento começa e quais impostos ou condições existem.
Aviso: este conteúdo possui finalidade exclusivamente educativa e informativa e não representa recomendação personalizada de investimento. As taxas, condições e resultados apresentados são simulações e podem mudar. Consulte as regras vigentes de cada produto antes de investir.