
Quanto rende R$ 100 mil por mês e por ano? Dependendo da aplicação escolhida, esse dinheiro pode gerar centenas de reais mensalmente e mais de R$ 10 mil em rendimentos ao longo de um ano.
Em uma simulação com taxas de referência de outubro de 2026, R$ 100 mil poderiam render aproximadamente R$ 670 em um ciclo mensal na poupança ou R$ 831 líquidos em 30 dias em um CDB que paga 100% do CDI.
Mas quanto renderia esse mesmo valor no Nubank ou no Tesouro Selic? E qual seria o resultado depois de um ano, considerando impostos e custos?
Veja a comparação e entenda quais fatores podem alterar seus ganhos.
Quanto rende R$ 100 mil por mês e por ano?
O rendimento de R$ 100 mil depende principalmente da taxa de remuneração, do prazo e das condições de cada investimento.
Para facilitar a comparação, simulamos quatro alternativas com o mesmo capital inicial, sem depósitos adicionais.
Os valores representam os rendimentos líquidos estimados, e não o saldo total da aplicação.
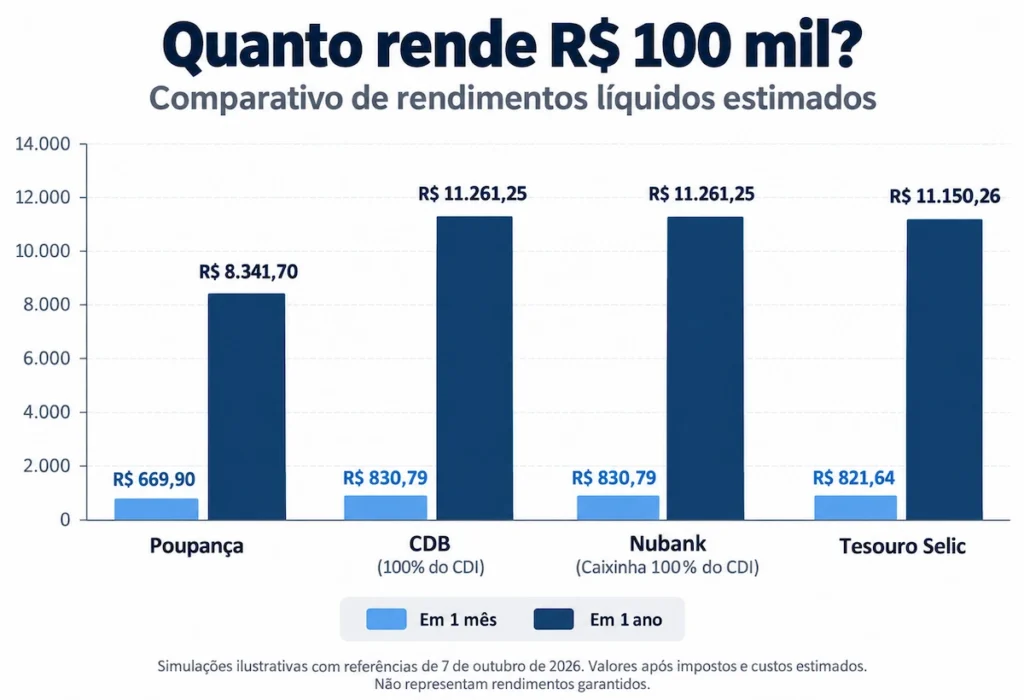
Comparativo de rendimento de R$ 100 mil
| Investimento | Em 1 mês | Em 1 ano |
|---|---|---|
| Poupança | R$ 669,90 | R$ 8.341,70 |
| CDB a 100% do CDI | R$ 830,79 | R$ 11.261,25 |
| Nubank — Caixinha a 100% do CDI | R$ 830,79 | R$ 11.261,25 |
| Tesouro Selic | R$ 821,64 | R$ 11.150,26 |
Simulações ilustrativas com referências de 7 de outubro de 2026. Valores após os impostos e custos estimados. Não representam rendimentos garantidos.
No cenário apresentado, o CDB e a Caixinha do Nubank tiveram os maiores rendimentos estimados, pois ambos foram considerados com remuneração de 100% do CDI e tributação equivalente.
O Tesouro Selic apresentou resultado próximo, mesmo após a estimativa da taxa de custódia.
Já a poupança ficou abaixo das demais alternativas, apesar da isenção de Imposto de Renda para pessoas físicas.
Entretanto, os resultados podem mudar conforme as taxas de juros, as condições das aplicações e a data de resgate.
Como calculamos os rendimentos?
As simulações consideram R$ 100 mil iniciais, sem novos aportes, em períodos de 30 e 365 dias corridos.
Para o CDB e a Caixinha do Nubank, utilizamos a taxa DI de 13,65% ao ano, informada pela B3 em 7 de outubro de 2026. Consideramos essa taxa constante, com 21 dias úteis no período mensal e 252 no anual.
Na poupança, utilizamos a remuneração oficial de 0,6699% registrada pelo Banco Central para o ciclo de 7 de setembro a 7 de outubro de 2026. Na projeção anual, repetimos hipoteticamente essa mesma taxa durante 12 ciclos mensais.
Para o Tesouro Selic, adotamos a Selic meta de 13,75% ao ano como aproximação da remuneração bruta, sem considerar mudanças no ágio, deságio ou preço de mercado do título.
Também estimamos a custódia de 0,20% ao ano sobre o valor atualizado que excede R$ 10 mil, considerando sua evolução diária. Trata-se de uma aproximação da cobrança efetiva.
Nas aplicações tributáveis, consideramos Imposto de Renda de 22,5% sobre os ganhos em 30 dias e de 17,5% em 365 dias.
O IOF não foi incluído porque os resgates simulados ocorrem a partir do 30º dia. Também não consideramos tarifas adicionais das instituições financeiras.
Importante: os valores representam ganhos acumulados até cada prazo simulado. Eles não significam que essas aplicações depositam automaticamente o rendimento na conta do investidor todos os meses.
Quanto rende R$ 100 mil no Nubank?
O rendimento de R$ 100 mil no Nubank depende da modalidade utilizada.
Na conta tradicional, os novos depósitos precisam permanecer por mais de 30 dias para receber o rendimento automático de 100% do CDI. No 31º dia, o banco credita retroativamente o rendimento acumulado durante o período inicial, conforme as regras da conta.
Nas Caixinhas, as condições variam de acordo com o produto escolhido.
A Caixinha de Reserva de Emergência pode aplicar em RDB com remuneração de 100% do CDI, acumulada desde o início nos dias úteis.
Foi essa modalidade que utilizamos na tabela.
É importante não confundi-la com a Caixinha Turbo, que possui regras, limites e condições próprias.
Antes de aplicar, verifique a taxa oferecida, a liquidez e a tributação. Assim, você saberá não apenas quanto o dinheiro pode render, mas também quando poderá utilizá-lo.
Fonte: Nubank — Quanto rende o dinheiro na conta e nas Caixinhas.
Quanto rende R$ 100 mil na poupança?
A poupança possui uma regra de remuneração diferente dos investimentos atrelados ao CDI.
Quando a Selic está acima de 8,5% ao ano, seu rendimento corresponde a 0,5% ao mês mais a Taxa Referencial (TR).
Por isso, a remuneração mensal pode mudar conforme a TR.
No período histórico utilizado na nossa comparação, o Banco Central registrou rendimento de 0,6699%, incluindo a TR.
Para a projeção anual, consideramos essa taxa constante apenas como hipótese. Na prática, o percentual pode mudar durante o ano.
Uma vantagem da poupança é a isenção de Imposto de Renda para pessoas físicas.
Entretanto, existe uma condição importante: os rendimentos são creditados na data de aniversário da aplicação.
Se você retirar o dinheiro antes de completar um ciclo mensal, o valor sacado deixa de receber os juros referentes àquele período incompleto.
Portanto, a facilidade de saque não significa rendimento proporcional a qualquer quantidade de dias.
Quer entender melhor essa diferença? Leia nosso artigo sobre rendimento da poupança e quando vale a pena deixar o dinheiro nela.
Quanto rende R$ 100 mil no CDI, CDB e Tesouro Selic?
O CDI é uma taxa de referência utilizada para calcular a remuneração de diversos investimentos de renda fixa.
Ele não é uma aplicação que a pessoa física compra diretamente. Na prática, o investidor encontra produtos que acompanham esse indicador, como determinados CDBs.
Quando um banco oferece um CDB que paga 100% do CDI, significa que sua remuneração acompanha integralmente essa referência, conforme as condições contratadas.
Mas existe um detalhe importante: a rentabilidade anunciada normalmente é bruta.
Em aplicações tributáveis, o Imposto de Renda reduz o ganho recebido no resgate. Portanto, o resultado líquido é mais útil para comparar investimentos.
A liquidez também merece atenção.
Alguns CDBs permitem resgate diário, enquanto outros exigem que o dinheiro permaneça aplicado até determinada data.
E quanto rende R$ 100 mil no Tesouro Selic?
O Tesouro Selic é um título público federal cuja remuneração acompanha a taxa Selic, com características próprias de formação de preço.
Ele também está sujeito ao Imposto de Renda sobre os rendimentos.
Além disso, a B3 cobra taxa de custódia de 0,20% ao ano, com isenção sobre os primeiros R$ 10 mil mantidos em Tesouro Selic por CPF.
Como estamos simulando R$ 100 mil, esse custo precisa entrar na comparação.
Nossa estimativa considera a evolução diária da aplicação e a cobrança proporcional sobre a parcela que excede a faixa isenta.
Entretanto, o valor efetivo do resgate pode variar conforme as condições do título, seu preço de mercado e os custos aplicáveis.
Por isso, acompanhar a Selic não significa receber uma quantia mensal fixa.
Para entender como esse investimento funciona, veja nosso guia sobre Tesouro Direto: o que é, como funciona e como investir.
O que considerar antes de investir R$ 100 mil?
Encontrar a aplicação com maior rendimento é importante, mas esse não deveria ser o único critério para decidir onde investir R$ 100 mil.
Imagine que você pretende utilizar esse dinheiro para comprar um imóvel dentro de seis meses.
Uma aplicação que oferece rendimento elevado, mas impede o resgate durante dois anos, dificilmente atenderia a essa necessidade.
Nesse caso, uma alternativa com liquidez diária e rendimento um pouco menor poderia ser mais adequada.
A liquidez representa a facilidade e o prazo para transformar um investimento em dinheiro disponível.
Outro cuidado é comparar a rentabilidade líquida, ou seja, quanto realmente sobra após impostos e custos.
Também é importante compreender os riscos e as garantias.
CDBs e RDBs elegíveis possuem cobertura do Fundo Garantidor de Créditos (FGC), respeitando o limite ordinário de R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, além do teto global de R$ 1 milhão em quatro anos.
O Tesouro Selic não possui cobertura do FGC, pois representa uma dívida do Governo Federal.
Por fim, considere a inflação.
Mesmo que seus R$ 100 mil aumentem nominalmente, parte do rendimento pode apenas compensar a elevação dos preços.
Antes de investir, avalie o rendimento líquido, a liquidez e o risco em conjunto. A maior taxa nem sempre representa a alternativa mais adequada ao seu objetivo.
Simule quanto R$ 100 mil podem render
As taxas de juros podem mudar ao longo do tempo. Por isso, uma simulação feita hoje pode apresentar resultados diferentes no futuro.
Com a Calculadora de Investimentos MPI, você pode testar diferentes valores, taxas e prazos para observar como essas condições influenciam o rendimento.
Experimente começar com R$ 100 mil e comparar cenários com diferentes taxas de remuneração.
Simular R$ 100 mil na Calculadora MPI
Conclusão: quanto podem render R$ 100 mil?
R$ 100 mil podem gerar rendimentos relevantes por mês e por ano, mas o resultado depende diretamente da aplicação escolhida, das taxas e do prazo.
Nossa comparação mostrou que investimentos atrelados ao CDI podem superar a poupança em determinados cenários, mesmo depois dos impostos.
Entretanto, isso não significa que exista uma alternativa ideal para todas as pessoas.
Antes de decidir onde aplicar seu dinheiro, compare quanto poderá receber líquido, quando precisará dos recursos e quais riscos estão envolvidos.
Essa análise ajuda a transformar uma simples comparação de rendimentos em uma decisão financeira mais consciente.
Aviso: este artigo possui caráter exclusivamente educativo e informativo. Não constitui recomendação individual de investimento. As simulações são ilustrativas, baseadas em taxas históricas e hipóteses específicas, e não garantem rentabilidade futura. Consulte as condições atualizadas dos produtos antes de investir.