
O rendimento da poupança pode atender quem busca simplicidade e facilidade para movimentar o dinheiro. Mas isso não significa que deixar qualquer valor nela seja sempre a escolha mais adequada.
Para decidir, é importante entender como a poupança rende, quando o rendimento é creditado e qual é a função daquele dinheiro.
A partir disso, fica mais fácil perceber quando continuar na poupança ainda faz sentido e quando pode valer a pena comparar outra alternativa.
Como funciona o rendimento da poupança?
A poupança possui uma regra própria de remuneração e não funciona como algumas aplicações que acumulam rendimento disponível para resgate todos os dias.
Para pessoas físicas, existe um ciclo mensal de rendimento, conhecido principalmente pela data de aniversário da poupança.
Na prática, o rendimento correspondente ao período é creditado quando esse ciclo é completado.
Por isso, um detalhe importante é separar duas coisas:
poder sacar o dinheiro a qualquer momento não significa receber rendimento proporcional a qualquer quantidade de dias.
Quanto rende a poupança por mês?
Não existe um percentual mensal permanente que possa ser usado para sempre.
O rendimento depende das regras da poupança e dos indicadores utilizados em seu cálculo. Por isso, a remuneração efetiva pode mudar com o tempo.
Como é calculado o rendimento da poupança?
Pela regra aplicável aos depósitos feitos a partir de maio de 2012:
Selic acima de 8,5% ao ano: 0,5% ao mês + TR.
Selic igual ou abaixo de 8,5% ao ano: 70% da meta anual da Selic, mensalizada, + TR.
A regra oficial pode ser consultada no Banco Central do Brasil.
Como a Selic e a TR podem mudar, usar uma taxa encontrada meses ou anos atrás pode levar a uma estimativa incorreta.
Mais importante do que decorar o percentual é entender como esse rendimento funciona antes de decidir o que fazer com o dinheiro.
Rendimento da poupança: quando vale a pena deixar o dinheiro lá?
A poupança não precisa ser considerada automaticamente boa ou ruim.
A pergunta mais útil é:
Ela ainda atende ao que eu preciso fazer com esse dinheiro?
Para algumas pessoas, a simplicidade pode ser uma vantagem importante. O dinheiro fica em um produto conhecido, pode ser movimentado com facilidade e não exige acompanhar diferentes vencimentos ou tipos de rentabilidade.
Isso pode ser suficiente para determinados valores e objetivos.
Por outro lado, se o dinheiro ficará parado por algum tempo, vale verificar se existem alternativas que cumpram a mesma função e apresentem condições diferentes de rendimento.
O ponto principal é não permanecer na poupança apenas por hábito.
Quando pode valer a pena tirar o dinheiro da poupança?
Pode valer a pena comparar outras alternativas quando você já sabe que não precisará utilizar aquele dinheiro imediatamente ou quando percebe que ele ficará parado durante um período maior.
Imagine que determinado valor tenha uma finalidade definida e possa permanecer guardado por vários meses.
Nesse cenário, você pode verificar se existe outra aplicação que ofereça acesso ao dinheiro dentro do prazo necessário e condições de rendimento mais interessantes.
Mas existe uma diferença importante entre comparar e simplesmente transferir.
Uma taxa maior não basta.
Se a nova aplicação impedir o resgate justamente quando você pretende utilizar o dinheiro, por exemplo, o rendimento adicional pode não compensar a incompatibilidade com seu objetivo.
Por isso, primeiro procure alternativas adequadas para a mesma finalidade. Depois compare quanto cada uma pode efetivamente render.
Tirar dinheiro da poupança perde juros?
Pode perder o rendimento referente ao ciclo que ainda não foi completado.
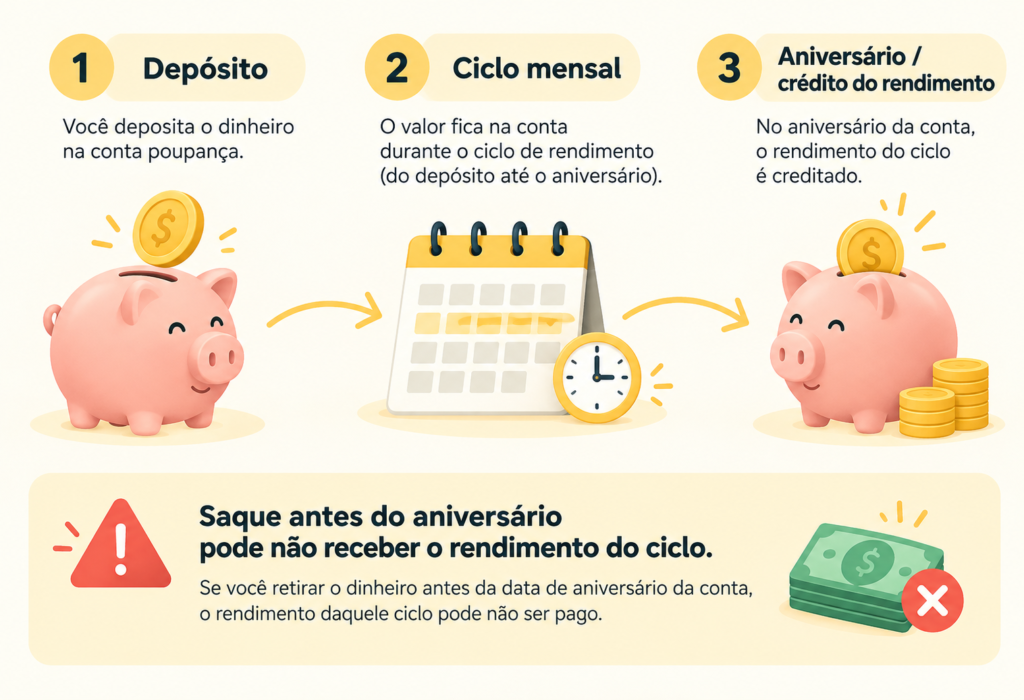
Esse é um dos pontos mais importantes para quem já possui dinheiro na poupança e está pensando em transferi-lo.
A remuneração é creditada quando chega a data de aniversário correspondente.
Imagine um valor cujo ciclo mensal termina no dia 10.
Se o dinheiro permanecer até completar esse ciclo, recebe a remuneração correspondente. Se parte dele for retirada antes disso, o valor sacado pode deixar de receber o rendimento daquele período incompleto.
Portanto, não significa que exista uma multa para retirar o dinheiro.
A diferença está na forma como a remuneração da poupança funciona.
Antes de transferir um valor da poupança, confira no extrato ou aplicativo qual é a data de aniversário correspondente.
Se faltarem poucos dias para completar o ciclo, conhecer essa informação ajuda a decidir o momento da movimentação com mais clareza.
O que conferir antes de tirar o dinheiro da poupança?
Aqui não é necessário analisar dezenas de investimentos.
Comece verificando quatro pontos sobre a alternativa para a qual pretende levar o dinheiro:
Quando poderei resgatar?
A disponibilidade combina com o momento em que posso precisar do valor?
Quanto realmente poderá render?
Compare o resultado líquido quando existirem impostos ou custos.
Existem condições de permanência ou vencimento?
Uma rentabilidade maior pode vir acompanhada de regras diferentes para resgate.
Entendo como essa alternativa funciona?
Não vale sair de um produto simples para outro que você ainda não compreende apenas porque viu uma porcentagem maior.
A poupança possui rendimentos isentos de Imposto de Renda para pessoa física. Já outras aplicações podem ter tributação, o que torna importante comparar o resultado depois dos descontos.
Se você quiser fazer uma análise completa entre duas aplicações, veja Como Comparar Investimentos de Renda Fixa.
CDB ou poupança? Tesouro Selic ou poupança?
CDBs e títulos do Tesouro aparecem com frequência quando alguém começa a procurar alternativas à poupança.
Mas não precisamos transformar esta comparação em uma explicação completa desses investimentos.
Cada produto possui regras próprias de rendimento, tributação, liquidez, vencimento e risco.
Se você ainda não conhece essas alternativas, pode continuar pelos guias do MPI:
CDB: Guia Completo para Investidores
Tesouro Direto: O Que É, Como Funciona e Como Investir
Depois de entender cada opção, compare apenas aquelas que conseguem cumprir a mesma função que o dinheiro possui atualmente.
Então, vale a pena deixar dinheiro na poupança?
Pode valer, dependendo do que você espera daquele dinheiro.
Se simplicidade e facilidade de movimentação forem prioridades, a poupança pode continuar cumprindo sua função.
Se o valor ficará guardado por mais tempo, entretanto, pode fazer sentido verificar outras alternativas compatíveis com o mesmo objetivo.
Antes de mudar, responda:
- Para que vou usar esse dinheiro?
- Quando posso precisar dele?
- A nova opção permite o resgate no prazo necessário?
- Quanto realmente sobra depois de impostos e custos?
- Eu entendo como essa aplicação funciona?
A decisão não deveria começar pela maior taxa disponível.
Não tire o dinheiro da poupança apenas porque encontrou uma porcentagem maior. Compare alternativas que realmente possam cumprir a mesma função daquele dinheiro.
Quer descobrir outras opções para deixar o dinheiro rendendo?
Agora que você já entende quando pode fazer sentido comparar a poupança com outras opções, continue em Onde o Dinheiro Rende Mais? Veja Onde Guardar.
Nesse conteúdo, você poderá analisar diferentes alternativas de acordo com o prazo e a necessidade de acesso ao dinheiro.
Quer comparar diferentes taxas?
Use a Calculadora MPI para testar valores, taxas e prazos e visualizar como essas diferenças podem alterar uma simulação ao longo do tempo.
Perguntas frequentes
Quanto rende a poupança por mês?
O rendimento da poupança segue uma regra que considera a Selic e a Taxa Referencial (TR). Como esses indicadores podem mudar, não existe um percentual mensal permanente válido para qualquer período.
Vale a pena deixar dinheiro na poupança?
Pode fazer sentido quando simplicidade e facilidade de acesso são prioridades. Se o dinheiro ficará guardado durante mais tempo, também vale comparar alternativas que atendam à mesma finalidade.
Tirar dinheiro da poupança antes do aniversário perde rendimento?
O valor retirado antes de completar o ciclo mensal pode não receber a remuneração correspondente àquele período. Por isso, confira a data de aniversário antes de realizar a movimentação.
O que rende mais que a poupança?
Existem aplicações que podem apresentar rendimento superior, mas uma comparação adequada precisa considerar também impostos, liquidez, prazo e risco. Uma taxa maior, sozinha, não determina qual alternativa é mais adequada.
Aviso: Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento. Antes de movimentar seu dinheiro, avalie seus objetivos, prazo, necessidade de liquidez e os riscos de cada alternativa. Rentabilidades passadas não garantem resultados futuros.