
Onde o dinheiro rende mais depende, primeiro, de quando você precisará usar esse valor. Conta remunerada, CDB, Tesouro Selic, LCI, LCA e poupança estão entre as alternativas que podem ser avaliadas, mas não atendem às mesmas necessidades.
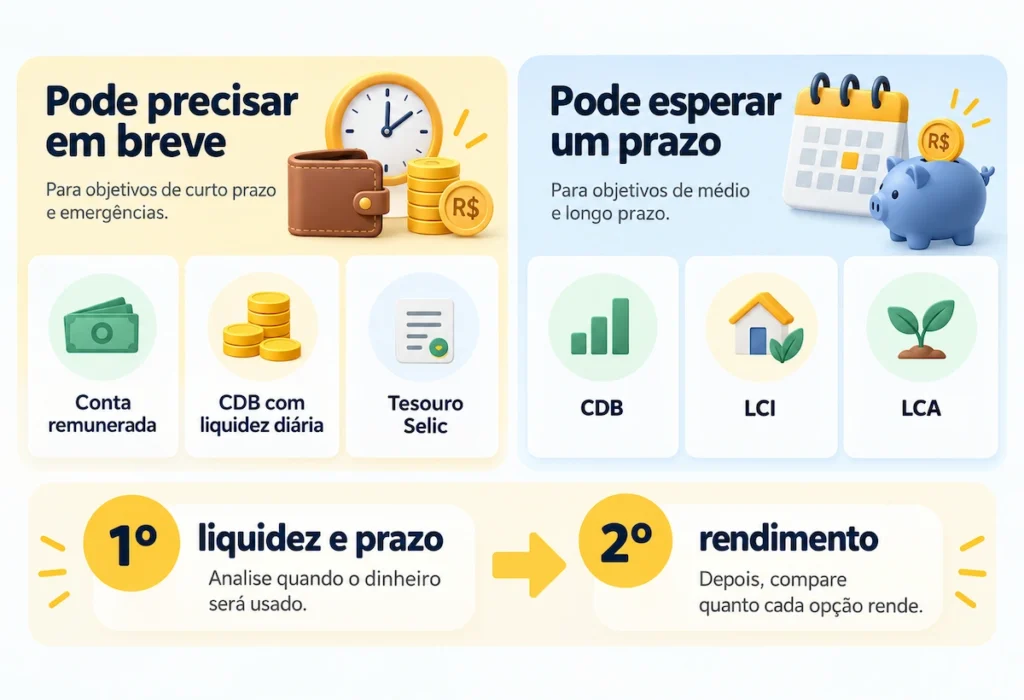
Se existe chance de usar o dinheiro em breve, conseguir acessá-lo deve pesar mais do que encontrar a maior taxa. Já um valor que pode permanecer guardado por mais tempo permite analisar outras opções.
Quer entender os outros critérios antes de escolher uma aplicação? Veja também Como Fazer o Dinheiro Render?.
Onde guardar dinheiro para render?
Para decidir onde guardar dinheiro para render, comece com uma pergunta simples:
Quando posso precisar desse dinheiro?
A resposta ajuda a eliminar alternativas que não combinam com o prazo de uso.
| Sua necessidade | O que pode avaliar |
|---|---|
| Precisa de acesso rápido | Conta remunerada ou CDB com liquidez diária |
| Busca liquidez e baixo risco | Tesouro Selic ou CDB com liquidez adequada |
| Pode esperar até o vencimento | CDB, LCI ou LCA |
| Prioriza simplicidade | Poupança ou conta remunerada |
Essas opções não estão em ordem de melhor rendimento.
Uma aplicação pode oferecer uma taxa maior e ainda assim não servir se o dinheiro ficar indisponível justamente quando você precisar dele.
Antes de comparar qual opção rende mais, elimine aquelas que não permitem acessar o dinheiro no prazo necessário.
Você pode precisar do dinheiro a qualquer momento
Para valores que podem ser usados em breve, o primeiro filtro é a liquidez. Depois de encontrar alternativas com acesso compatível com sua necessidade, compare o rendimento.
Se termos como liquidez diária, D+0 e D+1 ainda causam dúvida, veja O Que É Liquidez nos Investimentos? Entenda D+0 e D+1.
Conta remunerada
A conta remunerada pode ser prática, mas é importante conferir como a remuneração funciona, a partir de quando o saldo começa a render e quais são as regras para movimentar o dinheiro.
Duas contas que anunciam rendimentos semelhantes podem funcionar de maneiras diferentes.
CDB com liquidez diária
Um CDB com liquidez diária pode entrar na análise quando existe necessidade de acesso mais rápido ao dinheiro. Ainda assim, confira a regra específica da oferta, além da taxa e da tributação.
Quer entender tipos de CDB, rentabilidade, prazos e liquidez? Veja o Guia Completo sobre CDB.
Tesouro Selic
O Tesouro Selic também costuma aparecer quando a busca envolve liquidez. Ele tem rentabilidade ligada à Selic e permite venda antes do vencimento, conforme as regras do Tesouro Direto.
O ponto principal aqui é verificar quando o dinheiro ficará efetivamente disponível depois da venda.
Para conhecer os títulos públicos e as regras de venda antecipada, veja Tesouro Direto: O Que É, Como Funciona e Como Investir.
Se o dinheiro pode ficar guardado por um prazo
Quando você sabe que não precisará daquele valor nos próximos meses, pode analisar mais alternativas.
Além de CDBs, podem entrar na comparação LCI e LCA. Em vez de repetir como esses produtos funcionam, observe principalmente carência, vencimento e possibilidade de saída antes do prazo.
Uma taxa maior perde importância se o dinheiro ficar indisponível quando você precisar dele. Se o prazo da aplicação combina com o prazo do seu dinheiro, a comparação de rentabilidade passa a fazer mais sentido.
Quer aprofundar essa comparação? Veja LCI e LCA: Como Funcionam e Quando Valem a Pena?.
E a poupança?
A poupança continua sendo conhecida pela simplicidade, facilidade de movimentação e isenção de Imposto de Renda para pessoa física.
Mas a pergunta não deve ser apenas se ela rende.
Quando existem outras alternativas com disponibilidade e risco semelhantes, vale comparar as condições e o rendimento líquido. Assim, a decisão deixa de acontecer apenas por hábito.
Onde o dinheiro rende mais, afinal?
Não existe uma alternativa que faça o dinheiro render mais em todas as situações.
CDBs, LCI, LCA, Tesouro Selic, contas remuneradas e poupança possuem taxas, impostos, prazos e regras diferentes. Por isso, comparar apenas o percentual anunciado pode levar a uma conclusão incompleta.
Antes de escolher, faça três verificações.
1. Posso retirar o dinheiro quando precisar?
Confira as condições de saída e em quanto tempo os recursos realmente ficam disponíveis.
2. Quanto realmente fica comigo?
Compare o rendimento líquido quando existirem diferenças de impostos ou custos. Uma taxa bruta maior não garante automaticamente um valor líquido maior.
3. O prazo combina com o meu dinheiro?
Se você pretende usar o valor antes do vencimento, uma aplicação que exige permanência maior pode não atender à sua necessidade.
Já encontrou duas opções e quer colocá-las lado a lado? Veja Como Comparar Investimentos de Renda Fixa.
Um exemplo simples
Imagine que você tenha R$ 5.000 disponíveis.
R$ 2.000 podem ser necessários nos próximos meses. Os outros R$ 3.000 podem permanecer guardados por pelo menos um ano.
Não existe obrigação de colocar todo o dinheiro na mesma aplicação.
O primeiro valor exige mais atenção à facilidade de acesso. O segundo permite avaliar alternativas com outros vencimentos e condições.
Separar os valores conforme quando serão usados costuma ser mais útil do que procurar uma única aplicação para tudo.
Onde guardar dinheiro para render todos os dias?
Existem contas e investimentos com remuneração diária ou rendimento calculado ao longo do tempo.
Porém, “render todos os dias” não significa necessariamente que o rendimento estará disponível diariamente para saque.
Confira como a remuneração é calculada, quando ela é creditada e quais são as regras de movimentação.
É melhor deixar dinheiro na conta ou investir?
Depende de como a conta remunera o saldo e de quando você pretende usar o dinheiro.
Se a conta não remunera o valor parado, ele não gera rendimento. Se existe remuneração automática, compare suas condições com alternativas que ofereçam a liquidez de que você precisa.
Conclusão
Para decidir onde guardar dinheiro para render, comece pelo momento em que o valor poderá ser necessário.
Dinheiro que pode ser usado rapidamente exige maior atenção à liquidez. Já valores que podem permanecer guardados por mais tempo permitem analisar outras alternativas.
Depois de eliminar o que não atende ao prazo necessário, compare rendimento líquido e demais condições entre as opções restantes.
Primeiro descubra quando precisará do dinheiro. Depois compare quanto ele pode render.
Aviso: este conteúdo possui finalidade informativa e educacional e não representa recomendação individual de investimento. Rentabilidade, tributação, liquidez e regras dos produtos podem mudar. Consulte sempre as condições vigentes antes de investir.