O CDB com liquidez diária permite resgatar o dinheiro antes do vencimento, conforme as condições do investimento. Por isso, pode ser uma alternativa para quem deseja fazer o dinheiro render sem precisar mantê-lo aplicado por vários anos.
Mas existe um detalhe importante: liquidez diária não significa necessariamente dinheiro disponível 24 horas por dia.
Algumas instituições possuem horários específicos para resgates. Outras podem permitir solicitações aos fins de semana, mas processar determinadas operações somente em dias úteis.
Essa diferença pode passar despercebida até surgir uma emergência.
Afinal, como saber quando você realmente poderá utilizar o dinheiro?
Neste artigo, você vai entender como funciona o resgate de um CDB com liquidez diária, quais são seus riscos, quanto pode render e o que verificar antes de investir.
O que é CDB com liquidez diária e como funciona?
O CDB com liquidez diária é um investimento de renda fixa que permite retirar os recursos antes do vencimento, respeitando as condições estabelecidas pelo banco emissor.
CDB significa Certificado de Depósito Bancário. Na prática, o investidor empresta dinheiro ao banco e recebe uma remuneração em troca.
A principal característica dessa modalidade é a possibilidade de resgate antecipado.
Entretanto, liquidez e rentabilidade são características diferentes.
A rentabilidade determina como o dinheiro será remunerado. Já a liquidez indica em quais condições o investidor poderá recuperar os recursos.
Para entender os diferentes tipos de remuneração e outras características do produto, consulte nosso guia completo sobre CDB.
Qual a diferença entre liquidez diária e vencimento?
O vencimento é a data prevista para o encerramento do investimento.
Imagine um CDB com vencimento em dois anos, mas que permite resgates antecipados desde a aplicação.
Nesse caso, você poderá manter o dinheiro investido até o vencimento ou solicitar sua retirada antes, seguindo as regras do produto.
Portanto, um CDB com vencimento em dois anos não significa necessariamente que o dinheiro ficará preso durante todo esse período.
Todo CDB tem liquidez diária?
Não. Nem todo CDB permite resgatar o dinheiro antes do vencimento.
Alguns oferecem liquidez diária desde a aplicação. Outros possuem carência, ou seja, um período mínimo durante o qual o resgate não é permitido.
Também existem CDBs que permitem a retirada somente no vencimento.
Por isso, antes de investir, confira as condições apresentadas no aplicativo ou documento da aplicação.
Outro cuidado é não confundir resgate antecipado previsto em contrato com venda no mercado secundário.
Quando um CDB não oferece resgate contratual, pode existir a possibilidade de vendê-lo para outro investidor.
Entretanto, essa negociação depende da existência de compradores e pode ocorrer por um preço inferior ao valor aplicado.
A B3 explica essas diferenças entre os tipos de CDB e suas condições de liquidez.
Uma rentabilidade maior pode parecer atraente, mas perde parte de sua vantagem quando o prazo de resgate não combina com seus objetivos.
Como funciona o resgate do CDB com liquidez diária?
O resgate do CDB com liquidez diária acontece conforme as regras estabelecidas pelo banco emissor e pela plataforma utilizada.
Normalmente, o investidor acessa o aplicativo, seleciona o CDB e informa quanto deseja retirar.
Entretanto, solicitar o resgate não significa necessariamente receber o dinheiro no mesmo instante.
O processo pode envolver três momentos diferentes.
Primeiro, acontece a solicitação, quando você comunica à instituição que deseja retirar parte ou todo o investimento.
Depois, ocorre o processamento da operação, conforme os procedimentos e horários estabelecidos.
Por fim, o dinheiro fica disponível na conta indicada.
Dependendo do produto, essas etapas podem ocorrer rapidamente ou exigir um prazo adicional.
Por isso, verificar apenas a expressão “liquidez diária” não é suficiente para descobrir quando você poderá utilizar os recursos.
CDB com liquidez diária é sempre D+0?
Não. O prazo de disponibilização depende das condições específicas do investimento.
D+0 indica que uma determinada etapa está prevista para ocorrer no mesmo dia da data de referência.
D+1 significa que essa etapa ocorrerá um dia depois, conforme a contagem definida para a operação.
Quando os prazos consideram dias úteis, fins de semana e feriados podem alterar a data de disponibilização.
Além disso, solicitações realizadas após o horário limite podem seguir regras diferentes.
Para compreender esses conceitos, veja nosso artigo sobre liquidez nos investimentos e os prazos D+0 e D+1.
Posso resgatar o CDB no sábado, domingo ou feriado?
Depende das condições oferecidas pela instituição.
Algumas plataformas permitem solicitar e concluir determinados resgates fora dos dias úteis.
Outras aceitam a solicitação, mas processam a operação somente no próximo dia útil.
Também existem produtos que não permitem solicitar resgates nesses períodos.
Imagine uma situação prática.
Você possui R$ 5.000 em um CDB com liquidez diária.
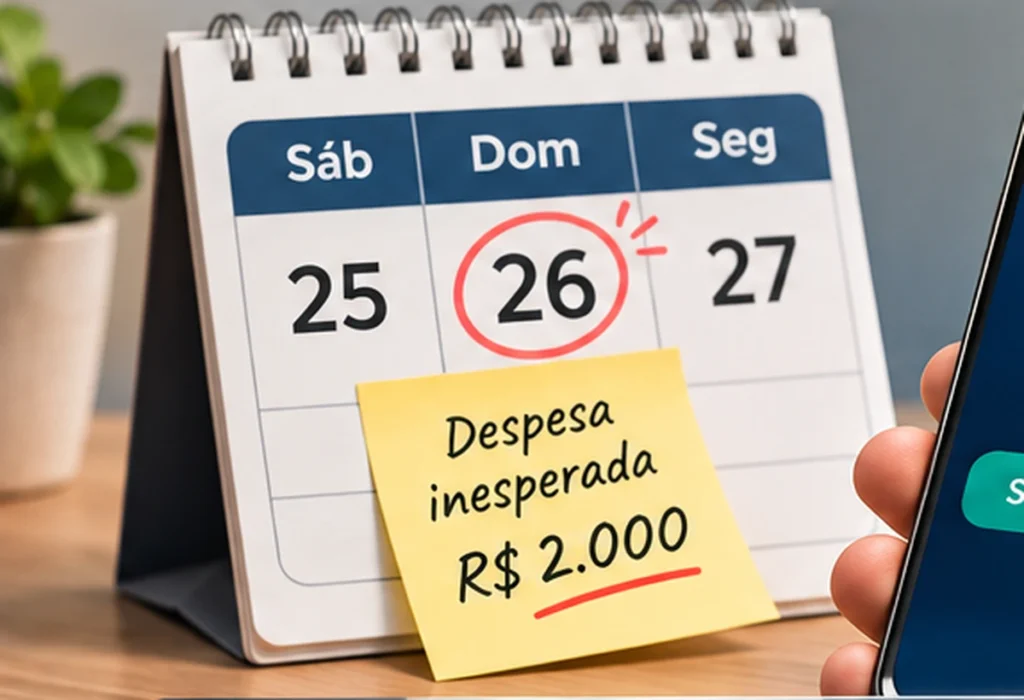
No domingo, surge uma despesa inesperada de R$ 2.000 que precisa ser paga naquele mesmo dia.
Se o investimento permitir resgate e disponibilização imediata naquele horário, você poderá utilizar o dinheiro.
Entretanto, se a operação for processada somente na segunda-feira, o valor poderá não estar disponível quando necessário.
Nesse cenário, conhecer os horários de resgate é mais importante do que ganhar uma pequena diferença de rentabilidade.
Essa distinção merece atenção especial quando o dinheiro está destinado a despesas urgentes.
CDB com liquidez diária é seguro? Quais são os riscos?
O CDB com liquidez diária pode apresentar risco relativamente baixo, dependendo do emissor e das características da aplicação. Entretanto, nenhum CDB é completamente livre de riscos.
Os principais pontos de atenção envolvem a capacidade de pagamento do banco, as condições de resgate e a possibilidade de o rendimento não superar a inflação.
Risco de crédito do banco emissor
O principal risco de um CDB é o risco de crédito.
Isso significa que o banco responsável pelo investimento pode enfrentar dificuldades financeiras e deixar de cumprir suas obrigações.
Imagine que você compre um CDB por meio de uma corretora conhecida.
Mesmo utilizando essa plataforma, o título pode ter sido emitido por outro banco.
Nesse caso, a responsabilidade pelo pagamento do CDB pertence à instituição emissora.
Portanto, a segurança da corretora não substitui a análise do banco que emitiu o investimento.
Uma remuneração elevada também não deve ser interpretada como garantia de vantagem. É necessário avaliar os riscos envolvidos.
Como funciona a proteção do FGC?
O Fundo Garantidor de Créditos (FGC) oferece proteção para determinados depósitos e investimentos emitidos por instituições associadas, incluindo CDBs elegíveis.
Pelas regras da garantia ordinária, a cobertura é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado financeiro.
Também existe um limite global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ durante um período de quatro anos.
O limite considera a soma dos depósitos e investimentos elegíveis mantidos no mesmo conglomerado, incluindo os rendimentos abrangidos pela garantia.
Portanto, não existe uma garantia separada de R$ 250 mil para cada aplicação.
Para conhecer os detalhes dessa proteção, consulte nosso artigo FGC Sem Complicação: Tudo Sobre Limite e Cobertura.
Você também pode verificar as condições atualizadas no site oficial do FGC.
O dinheiro fica disponível imediatamente se o banco falir?
Não. A proteção do FGC não significa que o investidor receberá seu dinheiro imediatamente após uma intervenção ou liquidação.
Quando ocorre a liquidação de uma instituição financeira, o responsável pelo processo precisa identificar os credores e organizar as informações sobre os valores devidos.
Depois, o FGC recebe os dados necessários para iniciar os procedimentos de pagamento da garantia.
Os investidores elegíveis precisam seguir as orientações divulgadas para solicitar o recebimento.
Esse processo pode exigir tempo, deixando o dinheiro temporariamente indisponível.
Por isso, a cobertura do FGC não deve ser confundida com liquidez imediata.
Outro risco importante é a inflação. Mesmo que o saldo investido aumente, o rendimento líquido pode não acompanhar a elevação dos preços.
Nesse caso, o dinheiro rende nominalmente, mas perde poder de compra.
Quanto rende um CDB com liquidez diária?
O rendimento de um CDB com liquidez diária depende da taxa contratada e do período em que o dinheiro permanece investido.
Muitos desses produtos oferecem remuneração vinculada ao CDI, uma taxa utilizada como referência no mercado de renda fixa.
Um CDB que paga 100% do CDI acompanha integralmente essa referência, conforme as condições contratadas.
Entretanto, o CDI varia ao longo do tempo. Por isso, o investidor não conhece antecipadamente o rendimento exato de um CDB pós-fixado.
Como calcular o rendimento de um CDB com liquidez diária?
Imagine uma aplicação de R$ 5.000 em um CDB que remunera 100% do CDI.
Para facilitar a simulação, vamos considerar uma taxa CDI hipotética e constante de 10% ao ano.
O dinheiro permanecerá investido durante 30 dias corridos, considerando 21 dias úteis para o cálculo dos juros.
Utilizando capitalização composta e a convenção de 252 dias úteis por ano, chegamos aos seguintes valores aproximados.
Valor aplicado: R$ 5.000,00
Rendimento bruto: R$ 39,87
Imposto de Renda (22,5%): R$ 8,97
Rendimento líquido: R$ 30,90
Saldo final líquido: R$ 5.030,90
Como o investimento completa 30 dias corridos, não consideramos IOF no cálculo.
Essa simulação é ilustrativa. Os resultados reais dependem das taxas observadas, dos dias úteis e das condições da aplicação.
Quer testar outros valores e prazos? Utilize nossa Calculadora MPI de Investimentos.
Você também pode conferir outras simulações no artigo Quanto Rende um CDB por Mês e por Ano?.
CDB com liquidez diária paga Imposto de Renda?
Sim. Para pessoas físicas, os rendimentos de um CDB com liquidez diária estão sujeitos ao Imposto de Renda, seguindo a tabela regressiva aplicável à renda fixa.
Isso significa que a alíquota diminui conforme o período de permanência do dinheiro investido.
As faixas de tributação são:
Até 180 dias: 22,5% sobre os rendimentos.
De 181 a 360 dias: 20% sobre os rendimentos.
De 361 a 720 dias: 17,5% sobre os rendimentos.
Acima de 720 dias: 15% sobre os rendimentos.
O imposto incide sobre o ganho tributável, não sobre todo o dinheiro aplicado.
Em regra, a própria instituição responsável realiza a retenção do imposto no momento do resgate ou vencimento.
As condições de tributação podem ser consultadas nas normas oficiais da Receita Federal.
Existe IOF ao resgatar um CDB antes de 30 dias?
Sim. O Imposto sobre Operações Financeiras (IOF) pode incidir sobre os rendimentos quando o resgate acontece antes de completar 30 dias.
A cobrança segue uma tabela regressiva.
No primeiro dia, o IOF corresponde a 96% do rendimento. A alíquota diminui progressivamente até chegar a zero no 30º dia.
Por isso, resgatar rapidamente pode reduzir bastante o ganho líquido, mesmo quando o CDB oferece uma taxa atrativa.
Para entender melhor a tributação e seus efeitos sobre os investimentos, consulte nosso artigo sobre Imposto de Renda nos Investimentos.
CDB com liquidez diária vale a pena?
O CDB com liquidez diária pode valer a pena para quem deseja manter o dinheiro investido sem abrir mão da possibilidade de resgate antecipado.
Entretanto, a decisão depende do objetivo financeiro, do prazo, da remuneração oferecida e da segurança do banco emissor.
Um investimento com liquidez diária pode ser adequado para recursos que talvez precisem ser utilizados antes de uma data específica.
Já o dinheiro destinado a objetivos de longo prazo permite avaliar alternativas com outras condições de vencimento e liquidez.
Isso não significa que o CDB com maior rentabilidade será necessariamente a melhor escolha.
O mais importante é verificar se as condições oferecidas combinam com o prazo e a finalidade do investimento.
CDB com liquidez diária é bom para reserva de emergência?
Sim, pode ser uma alternativa para compor parte da reserva de emergência, desde que apresente risco aceitável e condições de resgate compatíveis com necessidades inesperadas.
A reserva existe para cobrir situações como perda de renda, despesas médicas ou reparos urgentes.
Por isso, o dinheiro precisa estar acessível quando necessário.
Um CDB que permite resgates somente durante determinados horários pode não atender sozinho a todas as emergências.
Nessas situações, manter uma parcela da reserva imediatamente acessível pode evitar dificuldades.
A prioridade da reserva de emergência é preservar os recursos e garantir acesso ao dinheiro, não buscar a maior rentabilidade possível.
Como escolher um CDB com liquidez diária?
Para escolher um CDB com liquidez diária, é importante analisar mais do que o percentual do CDI anunciado.
A rentabilidade influencia o resultado, mas as condições de resgate e a segurança da instituição podem ter um impacto ainda maior sobre a utilidade do investimento.
A tabela abaixo reúne os principais critérios que merecem atenção antes da contratação.
| Critério | O que verificar |
|---|---|
| Banco emissor | Qual instituição responde pelo CDB e qual é sua situação financeira? |
| Percentual do CDI | Quanto o investimento oferece de remuneração em relação à taxa de referência? |
| Carência | Existe um período inicial em que o resgate não é permitido? |
| Horários de resgate | É possível retirar o dinheiro aos fins de semana e feriados? |
| Prazo de disponibilização | Quando o valor estará efetivamente disponível na conta? |
| Resgate parcial | É possível retirar apenas uma parte do investimento? Existem valores mínimos? |
| Cobertura do FGC | O produto é elegível e o valor total respeita os limites de garantia? |
Essas informações geralmente aparecem na descrição do produto, nas condições da oferta ou nos documentos disponibilizados pela instituição.
Antes de confirmar a aplicação, procure especialmente os termos relacionados à liquidez, carência, vencimento e horário de resgate.
Caso alguma condição não esteja clara, consulte os canais oficiais do banco ou da plataforma.
Ponto importante: um CDB com rentabilidade atrativa, mas com regras de resgate incompatíveis com seu objetivo, pode não ser a escolha adequada para aquele dinheiro.
Perguntas frequentes sobre CDB com liquidez diária
CDB com liquidez diária pode perder dinheiro?
Sim. O principal risco é o banco emissor não conseguir cumprir suas obrigações. A cobertura do FGC reduz parte desse risco para investimentos elegíveis, mas possui limites. Vendas antecipadas fora das condições contratadas também podem provocar perdas.
Posso retirar apenas uma parte do CDB?
Depende das regras do produto. Alguns CDBs permitem resgates parciais, enquanto outros possuem valores mínimos ou exigências específicas. Essas condições devem ser verificadas antes da aplicação.
CDB com liquidez diária rende no fim de semana?
Nos CDBs vinculados à Taxa DI, o cálculo normalmente considera dias úteis, utilizando a convenção de 252 dias úteis por ano. Não existe uma taxa DI específica para sábados, domingos ou feriados. A atualização do saldo pode aparecer no próximo dia útil, conforme o sistema da instituição. Isso é diferente da disponibilidade para resgate.
Conclusão — Quando vale a pena escolher um CDB com liquidez diária?
O CDB com liquidez diária pode ser uma alternativa interessante para quem deseja fazer o dinheiro render e preservar a possibilidade de resgate antecipado.
Entretanto, liquidez diária não significa acesso imediato ao dinheiro em qualquer situação.
Antes de investir, avalie o banco emissor, os horários de resgate, a rentabilidade líquida, a tributação e os limites da proteção oferecida pelo FGC.
O mais importante é escolher uma aplicação que combine com seus objetivos e com o momento em que você poderá precisar dos recursos.
Quer descobrir como diferentes taxas e prazos influenciam os resultados? Faça uma simulação gratuita na Calculadora MPI de Investimentos.
Aviso legal: este conteúdo possui finalidade exclusivamente educativa e informativa. Não representa recomendação individual de investimento nem promessa de rentabilidade. As condições dos produtos, regras operacionais e normas tributárias podem mudar. Antes de investir, consulte os documentos da aplicação e considere seus objetivos, sua situação financeira e sua tolerância ao risco.