Quanto rende 100 mil na poupança? Considerando uma taxa histórica de 0,6699% ao mês, esse valor gera R$ 669,90 em um ciclo mensal completo. Se a mesma taxa permanecesse constante durante 12 meses, o rendimento acumulado chegaria a R$ 8.341,70.
Entretanto, esses ganhos não são fixos. O resultado depende da remuneração de cada período, da data de aniversário e de possíveis retiradas.
Veja como funcionam os cálculos, quanto é possível acumular e o que acontece quando você utiliza os juros mensalmente.
Quanto rende R$ 100 mil por mês na poupança?
R$ 100 mil na poupança rendem R$ 669,90 em um ciclo mensal com taxa de 0,6699%.
Esse percentual foi registrado pelo Banco Central entre 7 de setembro e 7 de outubro de 2026 e serve como referência para nossa simulação.
O cálculo é simples:
R$ 100.000 × 0,006699 = R$ 669,90
Assim, quem mantivesse R$ 100 mil aplicados durante todo esse ciclo, sem movimentações, terminaria com R$ 100.669,90 após o crédito dos juros.
Mas existe um detalhe importante: a poupança não possui rendimento mensal fixo.
Sua remuneração varia conforme as regras ligadas à taxa Selic e à Taxa Referencial (TR). Além disso, os juros são creditados no aniversário da aplicação, e não diariamente.
Portanto, os R$ 669,90 representam o rendimento de um período histórico específico, não uma quantia garantida para os próximos meses.
Você pode consultar os percentuais no histórico oficial de remuneração da poupança do Banco Central.
Quanto rende R$ 100 mil na poupança em 1 ano?
Mantendo R$ 100 mil aplicados durante um ano, os juros recebidos em cada aniversário também passam a gerar rendimentos.
Se considerarmos uma taxa hipotética constante de 0,6699% ao mês, o resultado após 12 ciclos seria:
| Indicador | Valor |
|---|---|
| Investimento inicial | R$ 100.000,00 |
| Taxa mensal hipotética | 0,6699% |
| Rendimento no primeiro mês | R$ 669,90 |
| Rendimento acumulado em 12 meses | R$ 8.341,70 |
| Saldo final estimado | R$ 108.341,70 |
Simulação com taxa mensal constante, 12 ciclos completos, sem novos depósitos ou saques. O resultado não representa previsão de rentabilidade futura.
Por que os juros anuais superam a multiplicação de R$ 669,90 por 12?
Porque os rendimentos permanecem aplicados e aumentam o saldo sobre o qual os próximos juros serão calculados.
Esse mecanismo é conhecido como juros compostos, ou juros sobre juros.
Na prática, a remuneração da poupança pode mudar durante o ano. Por isso, o rendimento efetivo dependerá das taxas registradas em cada ciclo.
E se retirar os rendimentos todos os meses?
Imagine que você tenha R$ 100 mil na poupança e queira utilizar somente os juros para complementar seu orçamento.
Na taxa hipotética de 0,6699% ao mês, seria possível retirar R$ 669,90 após cada aniversário, mantendo o valor inicial aplicado.
Ao longo de 12 meses, essas retiradas somariam R$ 8.038,80.
Por outro lado, deixando todos os juros na poupança, o ganho acumulado chegaria a R$ 8.341,70.
Isso representa uma diferença de R$ 302,90.
O motivo é simples: quando você retira os juros, eles deixam de participar dos rendimentos seguintes.
Portanto, retirar os ganhos pode atender a uma necessidade mensal, enquanto mantê-los aplicados favorece o crescimento do saldo.
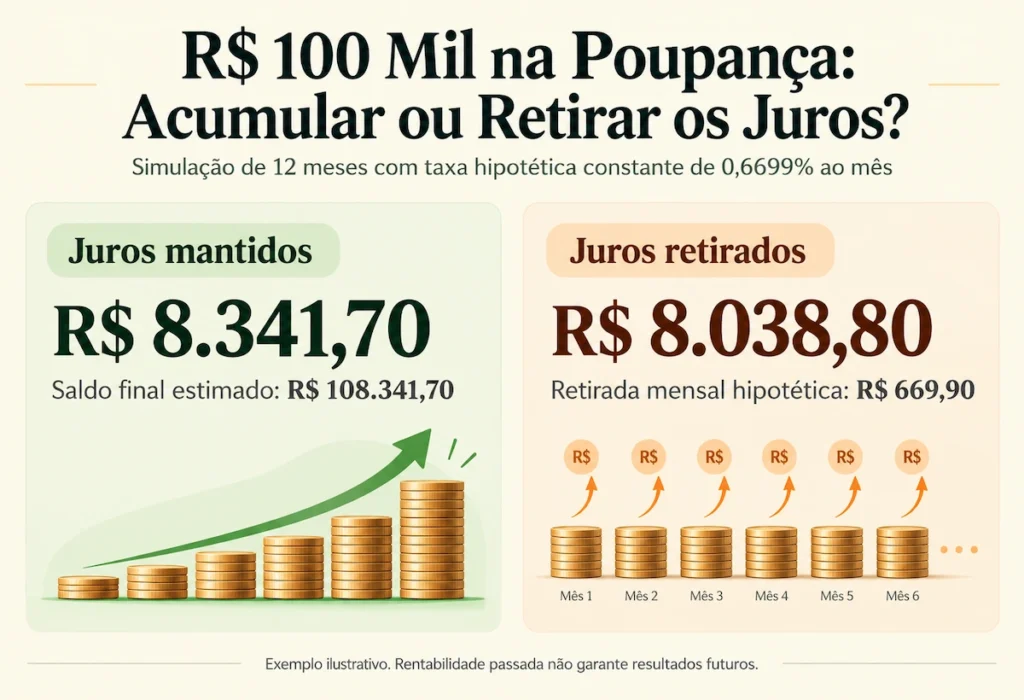
Os valores consideram a mesma taxa constante nos dois cenários.
Como funciona o rendimento de R$ 100 mil na poupança?
A poupança segue regras de remuneração definidas por lei. Para depósitos realizados a partir de 4 de maio de 2012, o cálculo depende da meta da taxa Selic.
Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR.
Quando a Selic está igual ou abaixo de 8,5% ao ano, o rendimento corresponde a 70% da meta anual da Selic, convertida para uma taxa mensal, mais a TR.
A Taxa Referencial é um indicador calculado pelo Banco Central que compõe a remuneração da poupança.
Como os indicadores podem variar, o percentual recebido também pode mudar.
Depósitos feitos até 3 de maio de 2012 seguem a regra anterior de 0,5% ao mês mais a TR, independentemente do nível da Selic.
Você encontra as informações na página do Banco Central sobre remuneração dos depósitos de poupança.
O que acontece se sacar antes do aniversário da poupança?
O aniversário determina quando os juros de cada ciclo são creditados.
Imagine que seus R$ 100 mil tenham aniversário no dia 10. O rendimento correspondente ao período será creditado quando a aplicação completar seu ciclo mensal.
Se você retirar parte do dinheiro antes disso, a quantia sacada não receberá os juros do período incompleto.
Isso acontece porque a poupança considera o menor saldo do ciclo para calcular a remuneração. Depósitos adicionais também podem ter datas de aniversário próprias.
Antes de sacar, consulte no extrato quando os rendimentos serão creditados.
Esse cuidado evita que você conte com juros que ainda não foram efetivamente recebidos.
R$ 100 mil na poupança pagam Imposto de Renda?
Não. Os rendimentos da poupança são isentos de Imposto de Renda para pessoas físicas.
Isso significa que os R$ 669,90 do exemplo mensal não sofrem desconto de IR. O mesmo vale para os R$ 8.341,70 da projeção anual.
Entretanto, essa isenção não significa que você esteja automaticamente dispensado de informar a aplicação na declaração.
Quem estiver obrigado a declarar deverá observar as regras para informar o saldo e os rendimentos recebidos.
A Receita Federal classifica os rendimentos da poupança como isentos e não tributáveis.
É seguro deixar R$ 100 mil na poupança?
A poupança é uma aplicação de baixo risco e conta com proteção do Fundo Garantidor de Créditos (FGC), desde que mantida em instituição associada e elegível.
A garantia ordinária cobre até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, respeitando o limite global de R$ 1 milhão em garantias pagas durante quatro anos.
Assim, R$ 100 mil, considerados isoladamente, ficam abaixo do limite individual.
Entretanto, outros depósitos e investimentos garantidos no mesmo conglomerado também entram nesse cálculo.
A cobertura segue as condições do fundo e não garante acesso imediato ao dinheiro em caso de liquidação da instituição.
Veja os detalhes no site oficial do FGC.
R$ 100 mil rendem mais na poupança ou no CDB?
Um CDB pode apresentar rendimento superior ao da poupança, mas isso depende da taxa oferecida, do prazo e das condições da aplicação.
A poupança possui remuneração definida por regra legal e isenção de IR para pessoas físicas.
Já os CDBs podem oferecer diferentes taxas de rentabilidade e normalmente possuem tributação sobre os ganhos.
Por isso, uma comparação adequada considera o mesmo capital, o mesmo prazo e o rendimento líquido após impostos e custos.
Para visualizar essas diferenças em números, confira nosso artigo Quanto Rende R$ 100 Mil por Mês e por Ano?.
Vale a pena deixar R$ 100 mil na poupança?
Depende da finalidade desse dinheiro e das alternativas disponíveis.
A poupança oferece simplicidade, facilidade de movimentação e isenção de IR para pessoas físicas. Entretanto, essas vantagens não significam que ela sempre apresente o melhor rendimento.
Outro cuidado é considerar a inflação.
Mesmo que seus R$ 100 mil aumentem nominalmente, isso não garante que o dinheiro consiga comprar mais produtos e serviços no futuro.
Antes de decidir, avalie o rendimento líquido, a necessidade de acesso aos recursos e a preservação do poder de compra.
Entenda melhor esses critérios em Rendimento da Poupança: Vale a Pena Deixar o Dinheiro Lá?.
Conclusão: quanto rendem R$ 100 mil na poupança?
R$ 100 mil na poupança renderam R$ 669,90 no ciclo histórico utilizado como referência. Em uma projeção com taxa constante durante 12 meses, os ganhos acumulados chegariam a R$ 8.341,70.
Entretanto, o rendimento efetivo depende das taxas de cada ciclo e de quanto tempo o dinheiro permanece aplicado.
Quer testar outros cenários? Utilize a Calculadora de Investimentos do MPI para simular valores, taxas e prazos diferentes.
Aviso: este artigo possui caráter educativo e informativo e não constitui recomendação personalizada de investimento. As simulações utilizam uma taxa histórica e hipóteses ilustrativas. Rentabilidades passadas não garantem resultados futuros.