
Quanto rende 1 milhão? Em uma aplicação que paga 100% do CDI, R$ 1 milhão poderia gerar aproximadamente R$ 8.308 líquidos em 30 dias ou R$ 112.613 em um ano, considerando as taxas utilizadas nesta simulação.
Na poupança, no Nubank, em um CDB ou no Tesouro Selic, os resultados podem ser diferentes.
Mas existe uma questão importante: o rendimento não representa necessariamente quanto você pode gastar todos os meses sem comprometer seu patrimônio.
A seguir, compare os valores e entenda se é possível viver dos rendimentos de R$ 1 milhão.
Quanto rende 1 milhão por mês e por ano?
O rendimento de R$ 1 milhão depende das taxas, dos impostos, dos custos e do tempo que o dinheiro permanece aplicado.
Para comparar as alternativas, consideramos um investimento inicial de R$ 1 milhão, sem novos aportes, com os ganhos acumulados e os descontos aplicáveis.
Veja quanto esse valor poderia render:
| Investimento | Líquido em 30 dias | Líquido em 365 dias |
|---|---|---|
| Poupança | R$ 6.624 | R$ 82.450 |
| Nubank — Caixinha a 100% do CDI | R$ 8.308 | R$ 112.613 |
| CDB — 100% do CDI | R$ 8.308 | R$ 112.613 |
| Tesouro Selic | Cerca de R$ 8.140 | Cerca de R$ 110.500 |
No cenário analisado, as aplicações a 100% do CDI apresentaram rendimento líquido superior ao da poupança.
O Tesouro Selic ficou próximo dessas alternativas, mas a estimativa considera o custo de custódia.
Atenção: os valores são simulações educativas, não previsões ou promessas de rentabilidade. As taxas podem mudar e alterar os resultados.
Como calculamos os rendimentos?
Utilizamos as taxas verificadas em 9 de outubro de 2026, com uma aplicação hipotética em 3 de novembro de 2026 e resgates após 30 e 365 dias.
O cenário considera CDI e Selic efetiva constantes em 13,65% ao ano, Selic-meta de 13,75% e TR hipotética de 0,1616% ao mês.
Os indicadores podem ser consultados na ANBIMA e no Banco Central.
Para os investimentos vinculados ao CDI e à Selic, adotamos 21 dias úteis no cálculo mensal e 252 no anual, com juros compostos.
Descontamos Imposto de Renda de 22,5% para 30 dias e 17,5% para 365 dias, conforme a tabela da Receita Federal. Não consideramos IOF, pois os resgates ocorrem a partir de 30 dias.
Na poupança, usamos a TR observada no período iniciado em 1º de outubro de 2026 como hipótese constante nos ciclos futuros.
Para o Tesouro Selic, utilizamos a Selic efetiva como referência, sem ágio ou deságio do título, e estimamos a custódia da B3 sobre o saldo sujeito à cobrança. Não incluímos alterações no preço de negociação nem taxas da instituição financeira.
Essas hipóteses permitem comparar os investimentos, mas não reproduzem exatamente uma operação real.
Quanto rende 1 milhão na poupança?
R$ 1 milhão na poupança renderia aproximadamente R$ 6.624 em um mês e R$ 82.450 em um ano, considerando a manutenção das taxas utilizadas na simulação.
Segundo o Banco Central, quando a Selic supera 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR).
Quando a Selic fica igual ou abaixo desse limite, a regra muda.
No cenário analisado, a combinação dos fatores de remuneração corresponde a aproximadamente 0,6624% ao mês.
Uma vantagem da poupança é a isenção de Imposto de Renda para pessoas físicas.
Entretanto, existe uma particularidade: o banco só credita o rendimento na data de aniversário do depósito. Se você retirar o dinheiro antes de completar o ciclo, poderá perder os ganhos daquele período.
Mesmo sem IR, a poupança apresentou rendimento inferior ao das outras alternativas da tabela.
Isso demonstra que um investimento isento de impostos não é necessariamente o mais rentável.
Para entender melhor suas características, leia nosso artigo sobre o rendimento da poupança.
Quanto rende R$ 1 milhão no Nubank, CDI e CDB?
Investimentos que pagam 100% do CDI podem apresentar rendimentos praticamente iguais quando possuem os mesmos prazos, impostos e custos.
Entretanto, isso não significa que ofereçam condições idênticas de liquidez e segurança.
Quanto rende R$ 1 milhão no Nubank?
Uma Caixinha tradicional do Nubank com RDB remunerado a 100% do CDI poderia gerar aproximadamente R$ 8.308 líquidos em 30 dias e R$ 112.613 em um ano.
O Nubank informa que suas Caixinhas tradicionais oferecem rendimento diário de 100% do CDI. Outras modalidades podem apresentar condições diferentes.
Nossa comparação considera uma Caixinha com remuneração de 100% do CDI, sem taxas adicionais e com resgate permitido nos prazos simulados.
A conta remunerada do Nubank possui regras próprias. Por isso, os resultados de uma Caixinha não devem ser automaticamente atribuídos ao saldo da conta.
Quanto rende R$ 1 milhão em um CDB de 100% do CDI?
Um CDB que pague 100% do CDI poderia apresentar os mesmos rendimentos líquidos estimados para a Caixinha analisada.
A diferença está nas características do produto.
Alguns CDBs permitem resgates diários, enquanto outros exigem que o dinheiro permaneça investido até o vencimento.
Além disso, o emissor e o risco de crédito merecem atenção, principalmente quando o valor investido é elevado.
Quer entender melhor essa taxa de referência? Leia o que é CDI e nosso artigo sobre quanto rende um CDB.
Quanto rende R$ 1 milhão no Tesouro Direto?
Usando o Tesouro Selic como referência, R$ 1 milhão poderia gerar aproximadamente R$ 8.140 líquidos em 30 dias ou R$ 110.500 em um ano, nas condições simplificadas da simulação.
O Tesouro Selic acompanha a taxa Selic, mas seu resultado também depende das condições de compra e venda do título.
Além do Imposto de Renda, existe o custo de custódia.
Segundo a B3, a taxa é de 0,20% ao ano sobre o saldo que ultrapassa R$ 10 mil em Tesouro Selic por CPF.
Os títulos públicos possuem risco de crédito do Governo Federal e não contam com a proteção do FGC. O Tesouro Selic também pode apresentar pequenas oscilações de preço em vendas antecipadas.
Quer entender melhor suas características? Consulte nosso guia sobre Tesouro Direto.
É seguro investir R$ 1 milhão em um único banco?
Investir R$ 1 milhão em um único banco exige atenção especial à proteção do patrimônio.
O Fundo Garantidor de Créditos (FGC) protege determinados investimentos, como CDBs, RDBs e depósitos de poupança, mas essa proteção possui limites.
A cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, considerando o conjunto dos créditos elegíveis.
Imagine que uma pessoa aplique R$ 1 milhão em um único CDB.
Se a instituição entrar em liquidação, o FGC não garante automaticamente todo o patrimônio. A cobertura ordinária fica limitada a R$ 250 mil, incluindo os rendimentos elegíveis dentro desse teto.
Existe também um limite global de R$ 1 milhão em garantias pagas durante quatro anos. Entretanto, esse valor não amplia a cobertura individual por instituição.
Por isso, antes de concentrar um patrimônio elevado em um único produto bancário, é importante analisar a proteção disponível e a capacidade financeira do emissor.
Uma rentabilidade atrativa não substitui a análise de risco e segurança.
Dá para viver dos rendimentos de R$ 1 milhão?
Sim, R$ 1 milhão pode gerar rendimentos suficientes para cobrir as despesas de algumas pessoas. Entretanto, isso depende do custo de vida, das taxas de juros e da necessidade de preservar o patrimônio.
Imagine uma aplicação que gere R$ 112.613 líquidos durante um ano.
Dividindo esse valor por 12, encontramos uma média aproximada de R$ 9.384 mensais.
Mas essa média não significa que o investimento pagará esse valor todos os meses ou que será possível retirá-lo indefinidamente.
Para entender a diferença, considere três conceitos.
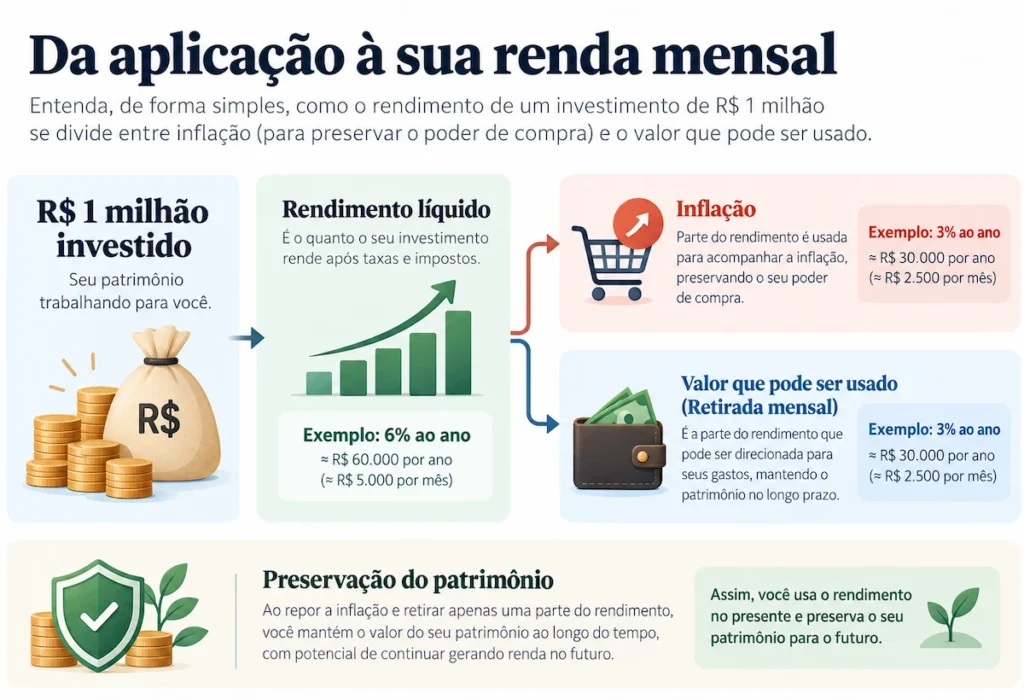
Rendimento líquido: representa o ganho depois dos impostos e custos.
Rendimento real: considera também a inflação, que reduz o poder de compra do dinheiro.
Retirada mensal: corresponde ao valor utilizado para pagar despesas. Dependendo de quanto você retira, seu patrimônio pode continuar crescendo ou começar a diminuir.
Imagine uma inflação hipotética de 4% ao ano.
Nesse cenário, seria necessário acrescentar aproximadamente R$ 40 mil ao patrimônio inicial de R$ 1 milhão apenas para compensar a perda de poder de compra ao longo do período.
Se o investimento gerasse os R$ 112.613 líquidos do exemplo, reservar R$ 40 mil para essa compensação deixaria aproximadamente R$ 72.613 para outras finalidades ao longo do ano.
Essa conta ilustra a diferença entre obter rendimento e preservar patrimônio. Ela não representa uma regra de retirada segura.
Além disso, as taxas de juros podem cair e reduzir os rendimentos futuros.
Portanto, antes de considerar viver de renda, compare suas despesas com os retornos esperados e avalie quanto precisa permanecer investido para preservar o poder de compra do seu dinheiro.
Afinal, quanto rende R$ 1 milhão?
R$ 1 milhão pode render aproximadamente R$ 8,3 mil líquidos em 30 dias em uma aplicação a 100% do CDI, considerando as condições desta simulação.
Entretanto, o resultado depende das taxas, dos impostos, dos custos e das características de cada investimento.
Mais importante que buscar o maior rendimento mensal é encontrar equilíbrio entre rentabilidade, segurança e preservação do poder de compra.
Quer comparar outros cenários? Utilize a Calculadora de Investimentos MPI para testar diferentes valores, taxas e prazos.
Aviso importante: este conteúdo possui caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Antes de investir, avalie seus objetivos, prazo, necessidade de liquidez e os riscos de cada alternativa. Rentabilidades passadas não garantem resultados futuros.